শেষ হালনাগাদ:
ব্যাংক বা এনবিএফআই থেকে ঋণ নেওয়ার আগে মাসিক কিস্তি জানা জরুরি। দ্রুত হিসাবের জন্য আমাদের EMI ক্যালকুলেটর ব্যবহার করুন; এই গাইডে দেখানো হয়েছে কিস্তিটা কীভাবে বের হয়, মেয়াদ ও সুদের হার বদলালে মোট খরচ কত বদলায়, আর কেন একই “১২%” দুই ব্যাংকে দুই রকম খরচ দেয়।
EMI মানে কী
EMI (Equated Monthly Instalment) হলো প্রতি মাসে সমান অঙ্কের কিস্তি। এতে আসল আর সুদ দুটোই থাকে। কিস্তি প্রতি মাসে সমান থাকলেও ভেতরের ভাগ বদলায়: প্রথম দিকে সুদের অংশ বেশি, শেষের দিকে আসলের অংশ বেশি।
সূত্র
EMI = P × r × (১ + r)n ÷ ((১ + r)n − ১)
- P = ঋণের পরিমাণ
- r = মাসিক সুদের হার (বার্ষিক হার ÷ ১২ ÷ ১০০)
- n = মোট কিস্তির সংখ্যা (মাসে)
উদাহরণ: ৳ ১০,০০,০০০ ঋণ, বার্ষিক ১২%, ৫ বছর
এখানে P = ৳ ১০,০০,০০০, r = ০.০১ (মাসে ১%), n = ৬০। হিসাব করলে:
| বিষয় | পরিমাণ |
|---|---|
| মাসিক কিস্তি | ৳ ২২,২৪৪ |
| মোট পরিশোধ (৬০ কিস্তি) | ৳ ১৩,৩৪,৬৬৭ |
| মোট সুদ | ৳ ৩,৩৪,৬৬৭ |
প্রতি কিস্তিতে সুদ আর আসল কত
প্রথম মাসে বাকি ঋণ পুরো ৳ ১০,০০,০০০, তাই সুদ ১% = ৳ ১০,০০০। কিস্তি ৳ ২২,২৪৪ থেকে সুদ বাদ দিলে আসল শোধ হয় ৳ ১২,২৪৪, বাকি ঋণ নামে ৳ ৯,৮৭,৭৫৬। পরের মাসে সুদ গোনা হয় এই কম অঙ্কের ওপর, তাই সুদ কমে আসলের ভাগ বাড়ে।
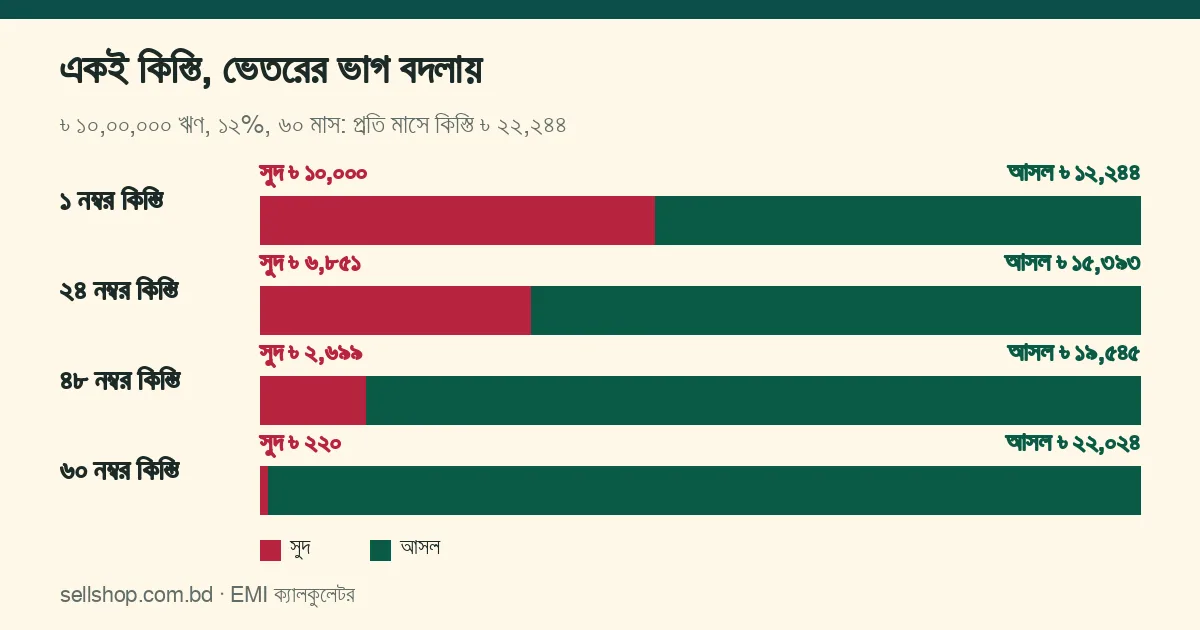
এর একটি বাস্তব ফল আছে: ৩০ মাস, অর্থাৎ অর্ধেক মেয়াদ পার হলেও শোধ হয় ঋণের প্রায় ৪২.৬% (৳ ৪,২৫,৯২২), অর্ধেক নয়। আবার প্রথম ১২ কিস্তিতেই সুদ যায় ৳ ১,১১,৬৪৩, মোট সুদের প্রায় এক-তৃতীয়াংশ। ঋণ আগে শোধ করলে তাই শুরুর দিকে করাই সবচেয়ে লাভজনক।
মেয়াদ বদলালে কী হয়
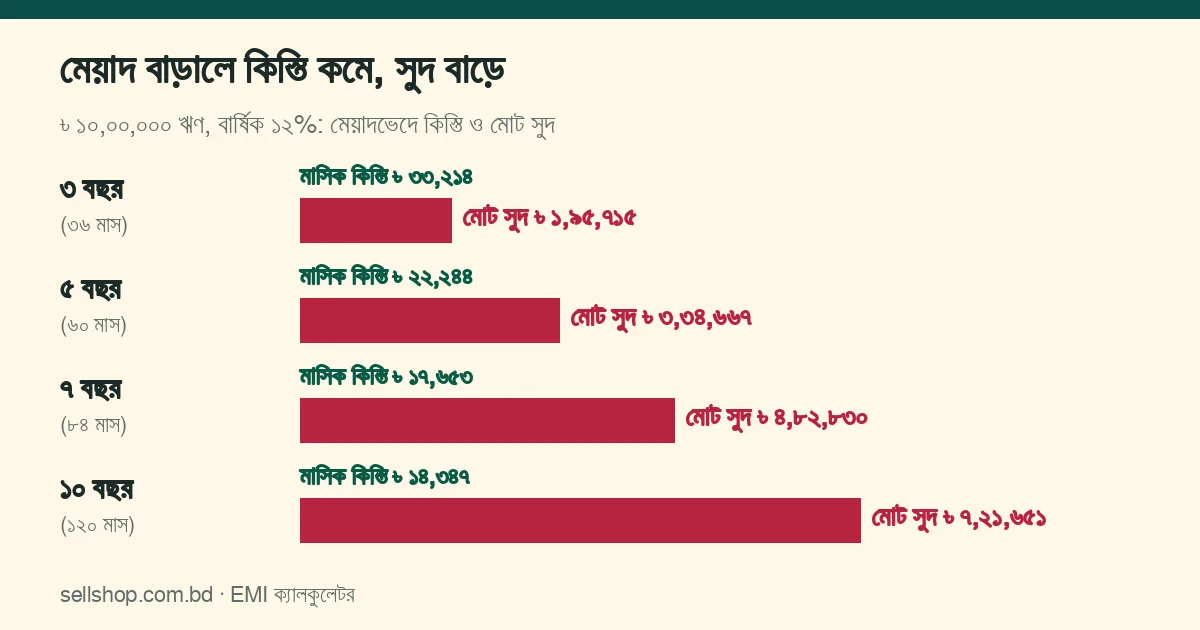
একই ঋণ ও একই ১২% হারে মেয়াদ বদলে দেখুন:
| মেয়াদ | মাসিক কিস্তি | মোট সুদ |
|---|---|---|
| ৩ বছর | ৳ ৩৩,২১৪ | ৳ ১,৯৫,৭১৫ |
| ৫ বছর | ৳ ২২,২৪৪ | ৳ ৩,৩৪,৬৬৭ |
| ৭ বছর | ৳ ১৭,৬৫৩ | ৳ ৪,৮২,৮৩০ |
| ১০ বছর | ৳ ১৪,৩৪৭ | ৳ ৭,২১,৬৫১ |
৩ বছরের বদলে ১০ বছর নিলে কিস্তি ৳ ১৮,৮৬৭ কমে, কিন্তু সুদ বাড়ে ৳ ৫,২৫,৯৩৬। কিস্তি সামলাতে না পারলে মেয়াদ বাড়ানো ঠিক, তবে এর দাম মোট সুদ। ব্যক্তিগত, গাড়ি ও বাড়ির ঋণে প্রতিটি অতিরিক্ত ধাপের দাম কত, দেখুন মেয়াদ বাড়ালে কী হারান গাইডে।
সুদের হার এক শতাংশ বাড়লে
| বার্ষিক হার | মাসিক কিস্তি (৫ বছর) | মোট সুদ |
|---|---|---|
| ১০% | ৳ ২১,২৪৭ | ৳ ২,৭৪,৮২৩ |
| ১১% | ৳ ২১,৭৪২ | ৳ ৩,০৪,৫৪৫ |
| ১২% | ৳ ২২,২৪৪ | ৳ ৩,৩৪,৬৬৭ |
| ১৩% | ৳ ২২,৭৫৩ | ৳ ৩,৬৫,১৮৪ |
| ১৪% | ৳ ২৩,২৬৮ | ৳ ৩,৯৬,০৯৫ |
এই ঋণে হার এক শতাংশ-পয়েন্ট বাড়লে কিস্তি বাড়ে প্রায় ৳ ৫০০ এবং মোট সুদ বাড়ে প্রায় ৳ ৩০,০০০। ফ্লোটিং হারের ঋণে হার বাড়লে এই বাড়তি খরচ আপনাকেই গুনতে হয়।
ফ্ল্যাট রেট বনাম কমে আসা স্থিতি
দুই ধরনের সুদ গণনা প্রচলিত। একই “১২%” দুই পদ্ধতিতে আলাদা খরচ দেয়।
| পদ্ধতি | কীভাবে হিসাব | উদাহরণে মাসিক কিস্তি | মোট সুদ |
|---|---|---|---|
| কমে আসা স্থিতি (রিডিউসিং) | প্রতি মাসে বাকি আসলের ওপর সুদ | ৳ ২২,২৪৪ | ৳ ৩,৩৪,৬৬৭ |
| ফ্ল্যাট রেট | পুরো মেয়াদে শুরুর ঋণের ওপর সুদ | ৳ ২৬,৬৬৭ | ৳ ৬,০০,০০০ |
ফ্ল্যাট রেটে কিস্তি বের হয় (ঋণ + মোট সুদ) ÷ মাসসংখ্যা দিয়ে: (৳ ১০,০০,০০০ + ৳ ৬,০০,০০০) ÷ ৬০ = ৳ ২৬,৬৬৭। কিন্তু এই কিস্তি যে কমে আসা স্থিতির কত হারের সমান, তা বের করলে দাঁড়ায় প্রায় ২০.৩%। অর্থাৎ ফ্ল্যাট ১২% আর রিডিউসিং ১২% এক জিনিস নয়। কারণ ফ্ল্যাট রেটে আপনি ঋণ শোধ করতে থাকলেও সুদ গোনা হয় পুরো ঋণের ওপর। ঋণ নেওয়ার সময় ব্যাংককে জিজ্ঞেস করুন হারটি কোন পদ্ধতিতে। আমাদের টুল কমে আসা স্থিতির নিয়মে হিসাব করে। ফ্ল্যাট হারের আসল হার কত ও দুই ব্যাংকের প্রস্তাব কীভাবে তুলনা করবেন, তা বিস্তারে পড়ুন ফ্ল্যাট রেট বনাম রিডিউসিং ব্যালেন্স গাইডে।
আগে কিছু টাকা শোধ করলে
ধরুন ওপরের ঋণের ২৪টি কিস্তি দেওয়ার পর আপনি একসঙ্গে ৳ ১,০০,০০০ বাড়তি শোধ করলেন এবং কিস্তি আগের ৳ ২২,২৪৪-ই রাখলেন। বাকি ঋণ ৳ ৬,৬৯,৭২৫ থেকে ৳ ৫,৬৯,৭২৫-এ নামে, ফলে বাকি ৩৬ কিস্তির জায়গায় লাগে ৩০টির মতো। মোট সুদ প্রায় ৳ ৩৯,৩০০ কমে। এই হিসাব ধরে নিচ্ছে ব্যাংক আগাম পরিশোধে কোনো ফি নেয় না। ফি থাকলে সঞ্চয় কমে যায়, তাই আগে ঋণচুক্তি দেখে নিন। কোন কিস্তির পর শোধ করলে কত সুদ বাঁচে আর ফি কত হলে লাভ থাকে না, তা দেখুন আগাম ঋণ শোধে কত সাশ্রয় হয় ও কখন তা লাভজনক গাইডে।
ঋণ নেওয়ার আগে যা দেখবেন
- প্রক্রিয়াকরণ ফি ও অন্যান্য চার্জ: কিস্তির বাইরে এসব মোট খরচ বাড়ায়, আর আমাদের টুলে ধরা হয় না।
- মেয়াদ: ওপরের ছক দেখে কিস্তি ও মোট সুদের মাঝামাঝি একটি মেয়াদ বাছুন।
- আগাম পরিশোধ: আগে ঋণ শোধে জরিমানা বা ফি আছে কি না জেনে নিন।
- সুদের হার স্থির না ফ্লোটিং: ফ্লোটিং হারে কিস্তি বদলাতে পারে।
- আয়ের অনুপাত: মাসিক কিস্তি আয়ের কত অংশ খাবে, তা আগে ঠিক করুন। অনেকে ৩০–৪০%-এর বেশি রাখতে চান না; এটি কোনো বাধ্যতামূলক নিয়ম নয়, নিজের খরচ দেখে ঠিক করুন। ওপরের উদাহরণের ৳ ২২,২৪৪ কিস্তি ৪০%-এ রাখতে মাসে প্রায় ৳ ৫৫,৬১১ আয় লাগে।
টুল ব্যবহারের ধাপ
- EMI ক্যালকুলেটর খুলে ঋণের পরিমাণ লিখুন।
- বার্ষিক সুদের হার ও মেয়াদ দিন; মেয়াদ বছর বা মাস, যেকোনো এককে দেওয়া যায়।
- মাসিক কিস্তি, মোট সুদ ও মোট পরিশোধ দেখুন। “প্রথম ১২ মাসের হিসাব” খুলে প্রতি মাসের সুদ, আসল ও বাকি ঋণ দেখা যায়। এই তালিকা কীভাবে পড়বেন, প্রথম বছরে কত সুদ যায় ও ব্যাংকের তালিকা কীভাবে মেলাবেন, দেখুন কিস্তির তালিকা পড়ার নিয়ম।
- পুরো মেয়াদের তালিকা চাইলে CSV বা PDF হিসেবে নামান। এরপর মেয়াদ ও হার বদলে বদলে তুলনা করুন।
ঋণ নয়, সঞ্চয়ের হিসাব দেখতে চাইলে পড়ুন FDR-এর মুনাফা হিসাবের গাইড ও DPS-এর মুনাফা হিসাবের গাইড।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার সংখ্যাগুলো গাণিতিক উদাহরণ, কোনো ব্যাংকের প্রস্তাব নয়। টুল কমে আসা স্থিতির সূত্রে হিসাব করে এবং ফি ও কর ধরে না। কিস্তি ব্যাংক ভেদে সামান্য আলাদা হতে পারে (রাউন্ডিং, কিস্তির তারিখ, প্রথম মাসের দিনসংখ্যা), তাই চূড়ান্ত অঙ্কের জন্য ব্যাংকের কিস্তি-তালিকা দেখুন। হালনাগাদ: ২৭ অক্টোবর ২০২৬।
ঋণের পাঁচটি প্রশ্নের উত্তর এক জায়গায় দেখতে পড়ুন ঋণের কিস্তি এক জায়গায়: মেয়াদ, ফ্ল্যাট রেট ও আগাম শোধ।
সাধারণ প্রশ্ন
EMI কীভাবে হিসাব করা হয়?
সূত্র হলো EMI = P × r × (১ + r)^n ÷ ((১ + r)^n − ১), যেখানে P ঋণের পরিমাণ, r মাসিক সুদের হার ও n কিস্তির সংখ্যা। সহজে বের করতে EMI ক্যালকুলেটর ব্যবহার করুন।
ফ্ল্যাট রেট আর রিডিউসিং রেটের মধ্যে কোনটি ভালো?
একই নামমাত্র হারে রিডিউসিং রেটে মোট সুদ কম। ওপরের উদাহরণে ১২% ফ্ল্যাট রেট কমে আসা স্থিতির প্রায় ২০.৩% হারের সমান। তাই দুই ঋণের হার তুলনা করার আগে দেখুন দুটোই একই পদ্ধতিতে বলা হয়েছে কি না।
মেয়াদ বাড়ালে কি লাভ?
মেয়াদ বাড়ালে মাসিক কিস্তি কমে, কিন্তু মোট সুদ বাড়ে। কিস্তি সামলানো কঠিন হলে মেয়াদ বাড়ানো যায়, তবে মোট খরচ তুলনা করে সিদ্ধান্ত নিন।
আগে ঋণ শোধ করলে সুদ কমে?
হ্যাঁ, কমে আসা স্থিতির ঋণে বাকি আসল কমলে পরের মাসগুলোর সুদও কমে। যত আগে বাড়তি টাকা দেবেন, সঞ্চয় তত বেশি। তবে ব্যাংকের আগাম পরিশোধ ফি থাকলে তা বাদ দিয়ে লাভ-ক্ষতি দেখুন।