
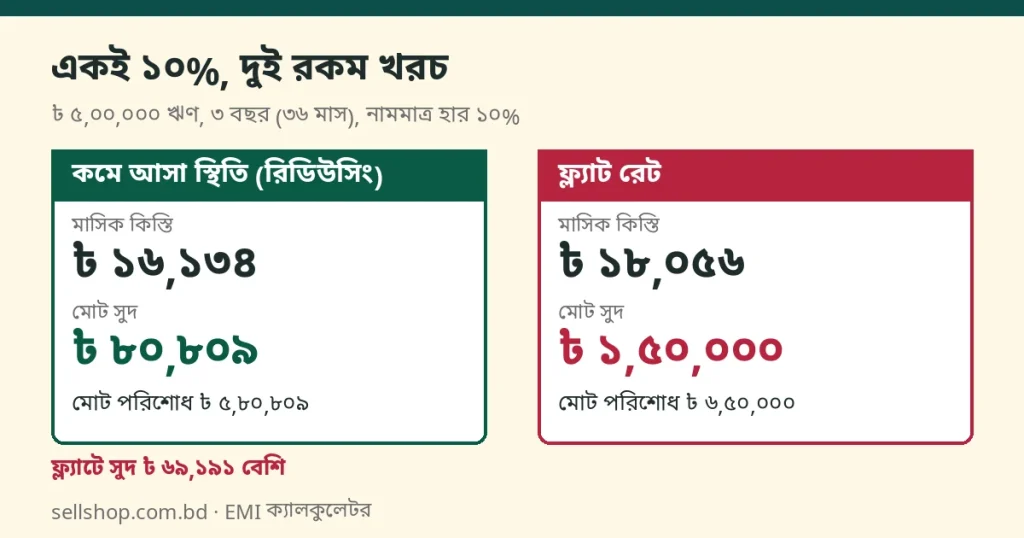
ব্যাংক বা লিজিং কোম্পানির প্রস্তাবে “১০% সুদ” লেখা দেখে দুটি ঋণ সমান ভাবা সহজ। কিন্তু সুদটা কীসের ওপর গোনা হচ্ছে, তার ওপর কিস্তি আর মোট খরচ দুটোই বদলে যায়। এই গাইডে একই ঋণ দুই পদ্ধতিতে হিসাব করে দেখানো হয়েছে। কমে আসা স্থিতির (রিডিউসিং ব্যালেন্স) হিসাব দ্রুত দেখতে EMI ক্যালকুলেটর ব্যবহার করুন। ওই টুলে ফ্ল্যাট রেটের হিসাব নেই, তাই ফ্ল্যাট রেটের অংশ এখানে হাতে করে দেখানো হলো।
দুই পদ্ধতি এক নজরে
| বিষয় | ফ্ল্যাট রেট | কমে আসা স্থিতি (রিডিউসিং) |
|---|---|---|
| সুদ কীসের ওপর | পুরো মেয়াদে শুরুর ঋণের ওপর | প্রতি মাসে তখনকার বাকি ঋণের ওপর |
| মোট সুদ | ঋণ × হার × বছর | প্রতি মাসের সুদ যোগ করে, সরল গুণ নয় |
| মাসিক কিস্তি | (ঋণ + মোট সুদ) ÷ মাসসংখ্যা | EMI সূত্রে |
| ঋণ শোধ হতে থাকলে সুদের অঙ্ক | একই থাকে | প্রতি মাসে কমে |
উদাহরণ: ৳ ৫,০০,০০০ ঋণ, ১০%, ৩ বছর
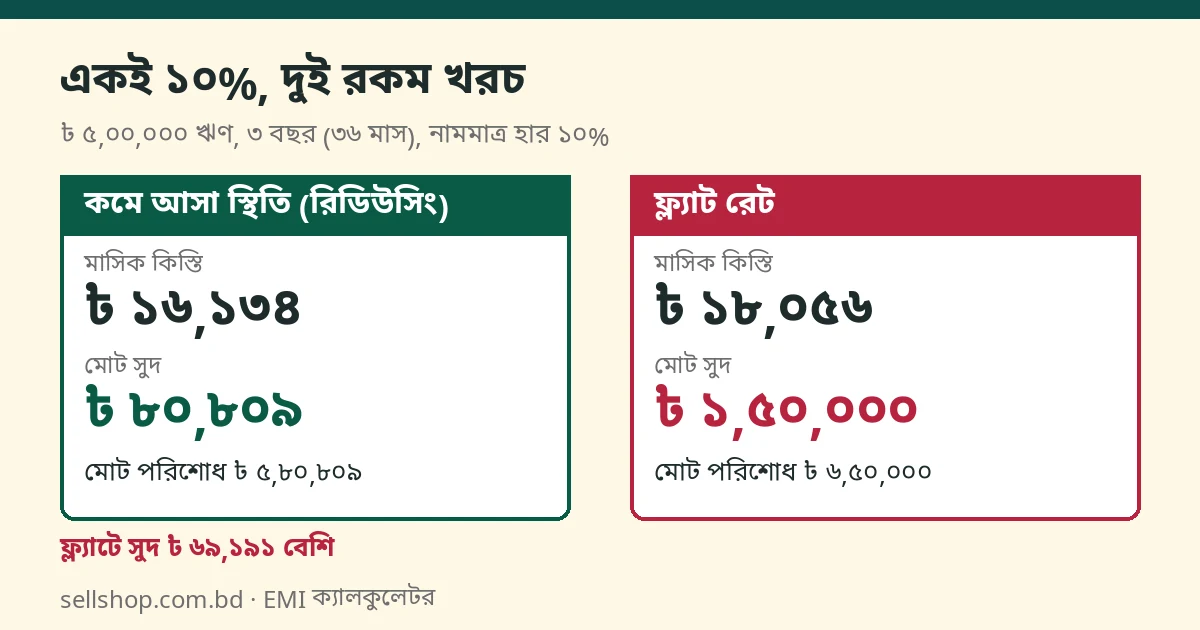
ফ্ল্যাট রেটে: মোট সুদ = ৳ ৫,০০,০০০ × ১০% × ৩ = ৳ ১,৫০,০০০। মোট পরিশোধ = ৳ ৫,০০,০০০ + ৳ ১,৫০,০০০ = ৳ ৬,৫০,০০০। কিস্তি = ৳ ৬,৫০,০০০ ÷ ৩৬ = ৳ ১৮,০৫৬।
কমে আসা স্থিতিতে: একই ১০% হারে EMI সূত্র দেয় ৳ ১৬,১৩৪। ৩৬ কিস্তিতে মোট পরিশোধ ৳ ৫,৮০,৮০৯, তার মধ্যে সুদ ৳ ৮০,৮০৯। সূত্র ধাপে ধাপে বুঝতে দেখুন EMI কীভাবে হিসাব হয়।
| বিষয় | ফ্ল্যাট ১০% | কমে আসা স্থিতি ১০% |
|---|---|---|
| মাসিক কিস্তি | ৳ ১৮,০৫৬ | ৳ ১৬,১৩৪ |
| মোট সুদ | ৳ ১,৫০,০০০ | ৳ ৮০,৮০৯ |
| মোট পরিশোধ | ৳ ৬,৫০,০০০ | ৳ ৫,৮০,৮০৯ |
একই “১০%” নামে ফ্ল্যাট ঋণে কিস্তি মাসে প্রায় ৳ ১,৯২২ বেশি, আর ৩ বছরে মোট সুদ ৳ ৬৯,১৯১ বেশি। সুদ ঋণের কত শতাংশ, তা শতকরা ক্যালকুলেটরে বের করলে দেখা যায়: ফ্ল্যাটে ৩০%, কমে আসা স্থিতিতে প্রায় ১৬.২%।
কেন এমন হয়
প্রথম মাসে দুই পদ্ধতির সুদ সমান: ৳ ৫,০০,০০০-এর ১০% ÷ ১২ = ৳ ৪,১৬৭। ফারাক শুরু দ্বিতীয় মাস থেকে। কমে আসা স্থিতিতে কিস্তি দেওয়ার পর বাকি ঋণ কমে, তাই পরের মাসের সুদও কমে। ফ্ল্যাটে বাকি ঋণ কমলেও সুদের অঙ্ক প্রতি মাসে ৳ ৪,১৬৭-ই থাকে।
| কিস্তি নম্বর | কমে আসা স্থিতিতে সেই মাসের সুদ | ফ্ল্যাটে সেই মাসের সুদ | কমে আসা স্থিতিতে কিস্তির পর বাকি ঋণ |
|---|---|---|---|
| ১ | ৳ ৪,১৬৭ | ৳ ৪,১৬৭ | ৳ ৪,৮৮,০৩৩ |
| ১২ | ৳ ৩,০২৩ | ৳ ৪,১৬৭ | ৳ ৩,৪৯,৬২৯ |
| ১৮ | ৳ ২,৩৫৩ | ৳ ৪,১৬৭ | ৳ ২,৬৮,৬৩৮ |
| ২৪ | ৳ ১,৬৫০ | ৳ ৪,১৬৭ | ৳ ১,৮৩,৫১২ |
| ৩৬ | ৳ ১৩৩ | ৳ ৪,১৬৭ | ৳ ০ |
শেষ কিস্তিতে কমে আসা স্থিতির সুদ ৳ ১৩৩, ফ্ল্যাটে তখনো ৳ ৪,১৬৭। ঋণ প্রায় শোধ হয়ে গেলেও ফ্ল্যাটে সুদ আগের মতোই গোনা হচ্ছে। এই ফাঁকটাই দুই পদ্ধতির মোট সুদের ফারাকের কারণ।
ফ্ল্যাট হারের আসল হার কত
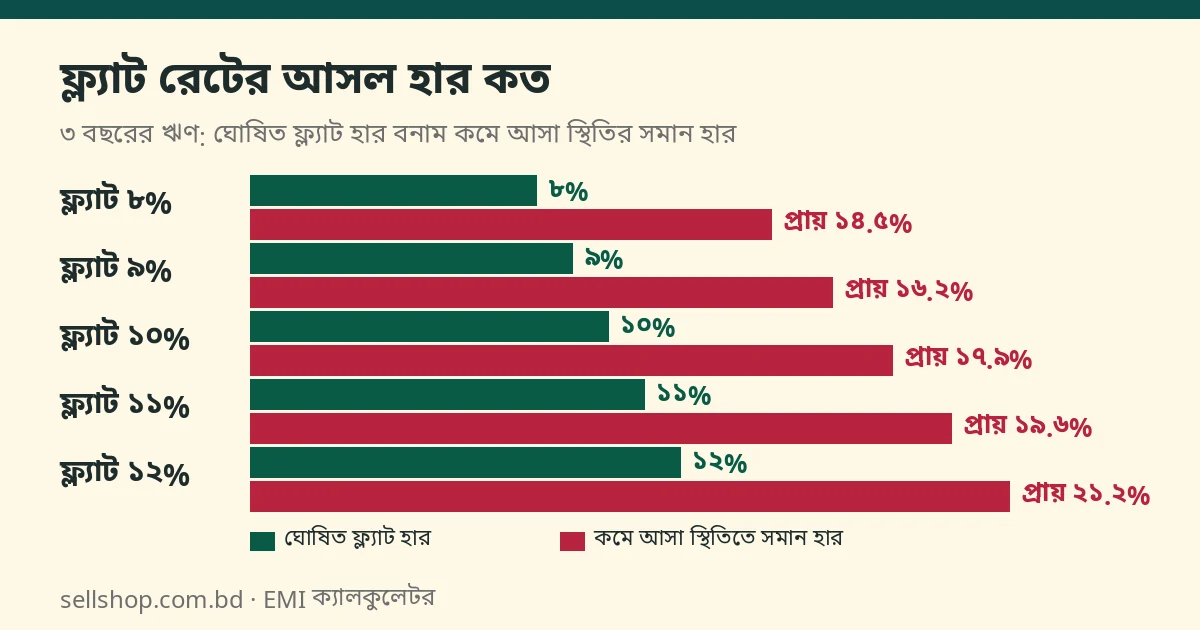
ফ্ল্যাট কিস্তির সমান কিস্তি পেতে কমে আসা স্থিতির কত হার লাগে, সেটাই ফ্ল্যাট ঋণের আসল (কার্যকর) হার। উদাহরণের ১০% ফ্ল্যাটের আসল হার প্রায় ১৭.৯%। EMI ক্যালকুলেটরে ঋণ ৳ ৫,০০,০০০, মেয়াদ ৩ বছর ও হার ১৭.৯% বসালে কিস্তি আসে প্রায় ৳ ১৮,০৫১, যা ফ্ল্যাটের ৳ ১৮,০৫৬-এর খুব কাছে।
| ফ্ল্যাট হার | মাসিক কিস্তি | মোট সুদ | কমে আসা স্থিতির সমান হার |
|---|---|---|---|
| ৮% | ৳ ১৭,২২২ | ৳ ১,২০,০০০ | প্রায় ১৪.৫% |
| ৯% | ৳ ১৭,৬৩৯ | ৳ ১,৩৫,০০০ | প্রায় ১৬.২% |
| ১০% | ৳ ১৮,০৫৬ | ৳ ১,৫০,০০০ | প্রায় ১৭.৯% |
| ১১% | ৳ ১৮,৪৭২ | ৳ ১,৬৫,০০০ | প্রায় ১৯.৬% |
| ১২% | ৳ ১৮,৮৮৯ | ৳ ১,৮০,০০০ | প্রায় ২১.২% |
এই ছক ৳ ৫,০০,০০০, ৩ বছরের ঋণের। ৮ থেকে ১২% ফ্ল্যাট হার আর ১ থেকে ৫ বছরের মেয়াদে আসল হার ফ্ল্যাট হারের মোটামুটি ১.৭ থেকে ১.৮ গুণ দাঁড়ায়। এটি আনুমানিক নিয়ম, এই সীমার বাইরে মিলবে না। নিজের হার ও মেয়াদে মিলিয়ে নিন।
উল্টো হিসাব: রিডিউসিং হারের সমান ফ্ল্যাট হার
| কমে আসা স্থিতির হার | ৩ বছরে মাসিক কিস্তি | সমান ফ্ল্যাট হার (আনুমানিক) |
|---|---|---|
| ১০% | ৳ ১৬,১৩৪ | প্রায় ৫.৪% |
| ১২% | ৳ ১৬,৬০৭ | প্রায় ৬.৫% |
| ১৪% | ৳ ১৭,০৮৯ | প্রায় ৭.৭% |
তাই “৬% ফ্ল্যাট” শুনে ঋণটা সস্তা ভাবার আগে হিসাব করে দেখুন। সংখ্যাটা ছোট দেখালেও ৩ বছরের ঋণে ৬% ফ্ল্যাট কমে আসা স্থিতির প্রায় ১১.১%-এর সমান (নিচের তুলনায় দেখুন)।
দুই ব্যাংকের প্রস্তাব তুলনা
ধরুন ৳ ৫,০০,০০০ ঋণ, ৩ বছরের জন্য ক ব্যাংক বলছে ৬% ফ্ল্যাট আর খ ব্যাংক বলছে ১১% কমে আসা স্থিতি। (দুটোই কাল্পনিক, কোনো ব্যাংকের প্রস্তাব নয়।)
| বিষয় | ক ব্যাংক (৬% ফ্ল্যাট) | খ ব্যাংক (১১% কমে আসা স্থিতি) |
|---|---|---|
| মাসিক কিস্তি | ৳ ১৬,৩৮৯ | ৳ ১৬,৩৬৯ |
| মোট সুদ | ৳ ৯০,০০০ | ৳ ৮৯,২৯৭ |
| কমে আসা স্থিতির সমান হার | প্রায় ১১.১% | ১১% |
৫ শতাংশ-পয়েন্টের ব্যবধান শুনতে বিশাল, কিন্তু ৩ বছরে মোট সুদের ফারাক মাত্র ৳ ৭০৩। ক ব্যাংকের হার একই পদ্ধতিতে বললে হতো প্রায় ১১.১%। দুই প্রস্তাব তুলনার আগে দুটোকেই এক পদ্ধতিতে আনুন।
আগে ঋণ শোধ করলে
কমে আসা স্থিতির উদাহরণে ১৮টি কিস্তির পর বাকি ঋণ ৳ ২,৬৮,৬৩৮। এটি একসঙ্গে শোধ করলে বাকি ১৮ মাসের সুদ, অর্থাৎ ৳ ২১,৭৬৭, আর দিতে হয় না (ব্যাংক আগাম শোধে ফি না নিলে)। ফ্ল্যাট ঋণে সুদ প্রতি মাসে সমান ধরলে ১৮ মাসে সুদের অংশ দাঁড়ায় ৳ ৭৫,০০০ (৳ ৪,১৬৭ × ১৮), আর কমে আসা স্থিতিতে ৳ ৫৯,০৪২। ফ্ল্যাটে আগাম শোধে সুদের কতটা ছাড় মিলবে তা ব্যাংকের শর্তের ওপর নির্ভর করে, তাই ঋণ নেওয়ার আগেই লিখিত হিসাব চেয়ে নিন। কমে আসা স্থিতির ঋণে কোন কিস্তির পর শোধে কত বাঁচে, তা দেখুন আগাম ঋণ শোধে কত সাশ্রয় হয় ও কখন তা লাভজনক গাইডে।
প্রস্তাব হাতে পেলে ব্যাংককে যা জিজ্ঞেস করবেন
- হারের পদ্ধতি: হারটি ফ্ল্যাট না কমে আসা স্থিতির, তা স্পষ্ট করে জেনে নিন।
- মোট পরিশোধ: সব কিস্তির যোগফল লিখিতভাবে চান। তা থেকে ঋণ বাদ দিলে মোট সুদ মেলে।
- অন্যান্য খরচ: প্রক্রিয়াকরণ ফি, বীমা ও অন্য চার্জ আলাদা আছে কি না দেখুন; এগুলো কিস্তির হারে ধরা থাকে না।
- আগাম শোধ: ফি ও সুদ ছাড়ের নিয়ম কী, তা জিজ্ঞেস করুন।
- কিস্তির তালিকা: প্রতি মাসে সুদ ও আসল আলাদা করে দেখানো তালিকা চান। তালিকা কীভাবে পড়বেন, দেখুন কিস্তির তালিকা পড়ার নিয়ম।
টুল ব্যবহারের ধাপ
- EMI ক্যালকুলেটর খুলে ঋণের পরিমাণ, বার্ষিক হার ও মেয়াদ দিন। এটি কমে আসা স্থিতির কিস্তি দেখায়।
- ফ্ল্যাট প্রস্তাব থাকলে নিজে হিসাব করুন: ঋণ × হার × বছর = মোট সুদ, তার সঙ্গে ঋণ যোগ করে মাসসংখ্যা দিয়ে ভাগ। গুণ ও শতকরার অংশ শতকরা ক্যালকুলেটরে মেলানো যায়।
- ফ্ল্যাট কিস্তির সমান হার খুঁজতে EMI ক্যালকুলেটরে হার একটু একটু বাড়িয়ে দেখুন, কখন কিস্তি ফ্ল্যাটের কিস্তির সমান হয়।
- দুই প্রস্তাবের মোট সুদ পাশাপাশি রাখুন, তারপর ফি ও আগাম শোধের শর্ত মিলিয়ে সিদ্ধান্ত নিন।
সঞ্চয়ের দিকেও ঘোষিত হার আর কার্যকর হারের একই ধরনের পার্থক্য আছে। দেখুন FDR-এর মুনাফা হিসাবের গাইড ও FDR ক্যালকুলেটর।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার সংখ্যাগুলো গাণিতিক উদাহরণ, কোনো ব্যাংকের প্রস্তাব নয়। ফ্ল্যাট রেটের কিস্তি মোট সুদ যোগ করে সমান ভাগে ভাগ করে ধরা হয়েছে, আর ফি, বীমা ও কর ধরা হয়নি। আসল হারের হিসাব সমান কিস্তির ধারণায় করা। ব্যাংকের চূড়ান্ত অঙ্ক রাউন্ডিং ও কিস্তির তারিখে কয়েক টাকা আলাদা হতে পারে। হালনাগাদ: ২৭ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
ফ্ল্যাট রেট আর রিডিউসিং রেটের মধ্যে কোনটি সস্তা?
একই নামমাত্র হার হলে কমে আসা স্থিতিতে মোট সুদ কম। উদাহরণে ১০% ফ্ল্যাটে সুদ ৳ ১,৫০,০০০, ১০% কমে আসা স্থিতিতে ৳ ৮০,৮০৯। তবে দুই ব্যাংকের হার আলাদা হলে আগে এক পদ্ধতিতে এনে তুলনা করুন।
১০% ফ্ল্যাট রেট কত শতাংশ রিডিউসিংয়ের সমান?
৩ বছরের ঋণে প্রায় ১৭.৯%। মেয়াদ ও হার বদলালে এটি বদলায়, তাই নিজের হিসাব মিলিয়ে নিন।
EMI ক্যালকুলেটর কি ফ্ল্যাট রেটে হিসাব করে?
না। টুলটি কমে আসা স্থিতির সূত্রে চলে। ফ্ল্যাট রেট হাতে হিসাব করতে হয়, পদ্ধতি এই গাইডের উদাহরণ অংশে দেওয়া আছে।
ফ্ল্যাট ঋণ আগে শোধ করলে কি সুদ কমে?
কতটা কমবে তা ব্যাংকের শর্তের ওপর নির্ভর করে। কমে আসা স্থিতির ঋণে বাকি আসল শোধ হলে ভবিষ্যতের সুদ গোনা হয় না। চুক্তিতে আগাম শোধের নিয়ম দেখে নিন।