
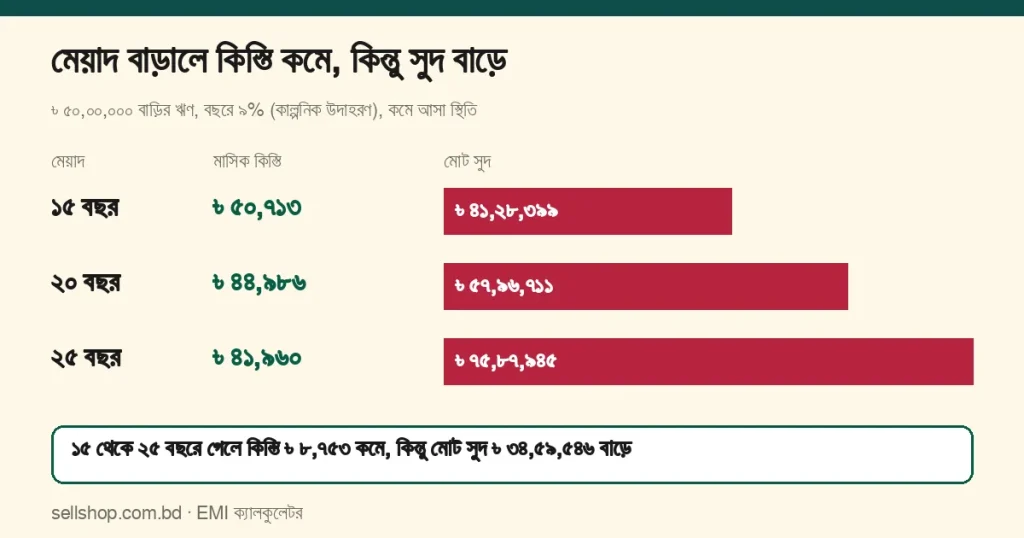
মাসের কিস্তি ভারী লাগলে সবচেয়ে সহজ পথ মেয়াদ বাড়ানো: কিস্তি নামে, বাজেটে একটু হাঁফ ছাড়া যায়। কিন্তু এই স্বস্তির একটা দাম আছে, আর দামটা সব ঋণে সমান নয়। এই গাইডে তিনটি কাল্পনিক ঋণ (ব্যক্তিগত, গাড়ি ও বাড়ি) ধরে দেখানো হয়েছে মেয়াদ বাড়ালে কিস্তি কতটা কমে, মোট সুদ কত বাড়ে, আর প্রতিটি অতিরিক্ত ধাপে আপনি কী পাচ্ছেন ও কী দিচ্ছেন। সব অঙ্ক নিজে মেলাতে EMI ক্যালকুলেটর খুলে রাখুন।
তিনটি কাল্পনিক ঋণ, একই নিয়ম
এগুলো কোনো ব্যাংকের আসল অফার নয়, বোঝার জন্য ধরা অঙ্ক। প্রতিটি ঋণে হার একই রেখে শুধু মেয়াদ বদলানো হয়েছে, কমে আসা স্থিতির সূত্রে (ধাপে ধাপে দেখুন EMI কীভাবে হিসাব হয় গাইডে)।
ব্যক্তিগত ঋণ: ৳ ৩,০০,০০০, বছরে ১৫%
| মেয়াদ | মাসিক কিস্তি | মোট সুদ | সুদ ঋণের কত শতাংশ |
|---|---|---|---|
| ২ বছর | ৳ ১৪,৫৪৬ | ৳ ৪৯,১০৪ | ১৬.৪% |
| ৩ বছর | ৳ ১০,৪০০ | ৳ ৭৪,৩৮৬ | ২৪.৮% |
| ৪ বছর | ৳ ৮,৩৪৯ | ৳ ১,০০,৭৬৩ | ৩৩.৬% |
| ৫ বছর | ৳ ৭,১৩৭ | ৳ ১,২৮,২১৯ | ৪২.৭% |
গাড়ির ঋণ: ৳ ১৫,০০,০০০, বছরে ১২%
| মেয়াদ | মাসিক কিস্তি | মোট সুদ | সুদ ঋণের কত শতাংশ |
|---|---|---|---|
| ৩ বছর | ৳ ৪৯,৮২১ | ৳ ২,৯৩,৫৭৩ | ১৯.৬% |
| ৫ বছর | ৳ ৩৩,৩৬৭ | ৳ ৫,০২,০০০ | ৩৩.৫% |
| ৭ বছর | ৳ ২৬,৪৭৯ | ৳ ৭,২৪,২৪৪ | ৪৮.৩% |
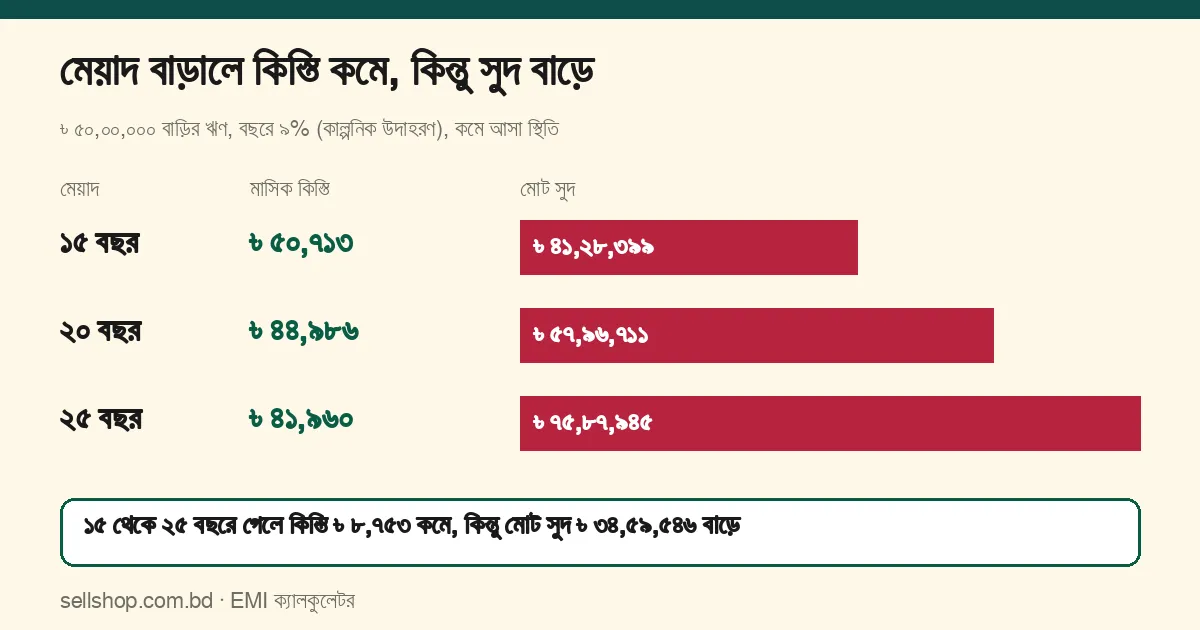
বাড়ির ঋণ: ৳ ৫০,০০,০০০, বছরে ৯%
| মেয়াদ | মাসিক কিস্তি | মোট সুদ | সুদ ঋণের কত শতাংশ |
|---|---|---|---|
| ১০ বছর | ৳ ৬৩,৩৩৮ | ৳ ২৬,০০,৫৪৬ | ৫২.০% |
| ১৫ বছর | ৳ ৫০,৭১৩ | ৳ ৪১,২৮,৩৯৯ | ৮২.৬% |
| ২০ বছর | ৳ ৪৪,৯৮৬ | ৳ ৫৭,৯৬,৭১১ | ১১৫.৯% |
| ২৫ বছর | ৳ ৪১,৯৬০ | ৳ ৭৫,৮৭,৯৪৫ | ১৫১.৮% |
শেষ সারির দিকে তাকান: ২৫ বছরে বাড়ির ঋণে সুদই দাঁড়ায় ঋণের অঙ্কের দেড় গুণেরও বেশি।
প্রতি ধাপে কী পাচ্ছেন, কী দিচ্ছেন
মেয়াদ বাড়ালে কিস্তি কমে ঠিকই, কিন্তু কমার গতি ধীর হয়, আর বাড়তি মাসগুলোর সুদ জমতেই থাকে। এক ধাপ মেয়াদ বাড়ানোর ফল মাপতে মোট বাড়তি সুদকে কিস্তির কমা দিয়ে ভাগ করুন। এটি বলে, মাসে ১ টাকা কম কিস্তির বিনিময়ে পুরো মেয়াদে কত বাড়তি সুদ দিচ্ছেন।
| ঋণ ও ধাপ | কিস্তি কমে | কমা (%) | বাড়তি সুদ | ১ টাকা কমাতে বাড়তি সুদ |
|---|---|---|---|---|
| ব্যক্তিগত, ২ থেকে ৩ বছর | ৳ ৪,১৪৬ | ২৮.৫% | ৳ ২৫,২৮২ | ৳ ৬ |
| ব্যক্তিগত, ৩ থেকে ৪ বছর | ৳ ২,০৫১ | ১৯.৭% | ৳ ২৬,৩৭৭ | ৳ ১৩ |
| ব্যক্তিগত, ৪ থেকে ৫ বছর | ৳ ১,২১২ | ১৪.৫% | ৳ ২৭,৪৫৬ | ৳ ২৩ |
| গাড়ি, ৩ থেকে ৫ বছর | ৳ ১৬,৪৫৪ | ৩৩.০% | ৳ ২,০৮,৪২৭ | ৳ ১৩ |
| গাড়ি, ৫ থেকে ৭ বছর | ৳ ৬,৮৮৮ | ২০.৬% | ৳ ২,২২,২৪৪ | ৳ ৩২ |
| বাড়ি, ১০ থেকে ১৫ বছর | ৳ ১২,৬২৫ | ১৯.৯% | ৳ ১৫,২৭,৮৫৩ | ৳ ১২১ |
| বাড়ি, ১৫ থেকে ২০ বছর | ৳ ৫,৭২৭ | ১১.৩% | ৳ ১৬,৬৮,৩১২ | ৳ ২৯১ |
| বাড়ি, ২০ থেকে ২৫ বছর | ৳ ৩,০২৬ | ৬.৭% | ৳ ১৭,৯১,২৩৪ | ৳ ৫৯২ |
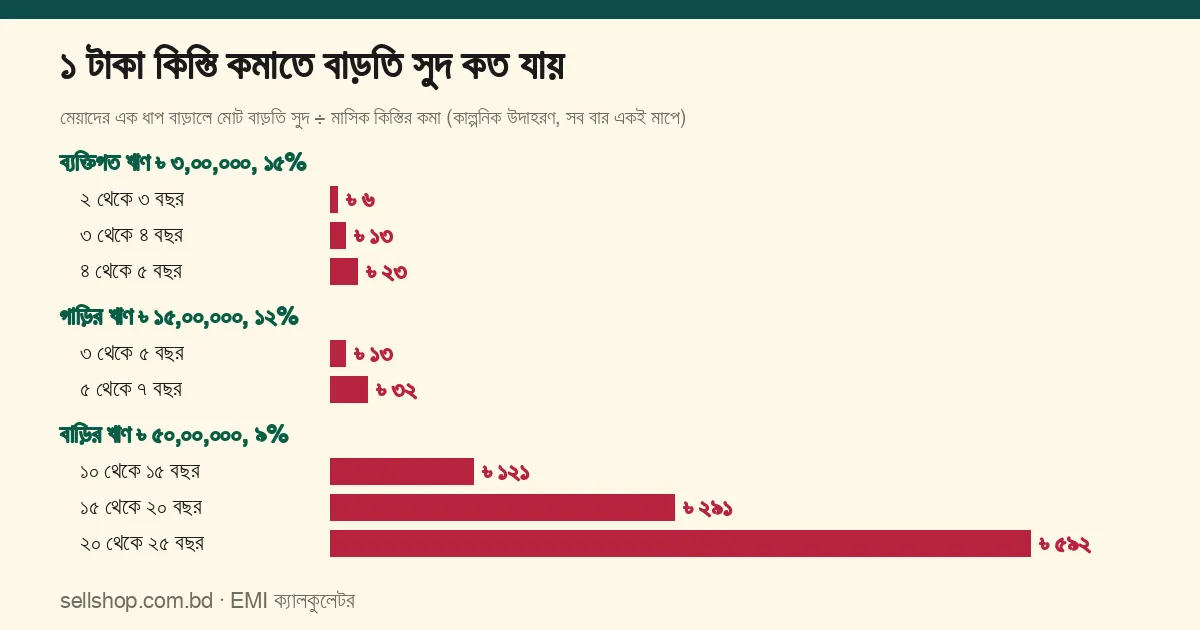
ব্যক্তিগত ঋণ ২ থেকে ৩ বছরে নিলে মাসে ১ টাকা কমাতে সুদ যায় ৳ ৬, আর ৪ থেকে ৫ বছরে নিলে ৳ ২৩। বাড়ির ঋণে ২০ থেকে ২৫ বছরে গেলে কিস্তি কমে মাত্র ৳ ৩,০২৬, অথচ সুদ বাড়ে প্রায় ১৮ লাখ টাকা। কিস্তির এই কমা শতাংশে কত, তা শতকরা ক্যালকুলেটরে ৳ ৩,০২৬ ÷ ৳ ৪৪,৯৮৬ বসিয়ে মিলিয়ে নিন (৬.৭%)।
কারণটা সহজ। প্রথম মাসের সুদ মেয়াদ যা-ই হোক একই: ৳ ৫০ লাখের ৯% ঋণে ৳ ৩৭,৫০০। মেয়াদ বাড়ালে এই সুদ কমে না, শুধু আরও বেশি মাস ধরে চলে। ২৫ বছরের ৳ ৪১,৯৬০ কিস্তির ৳ ৩৭,৫০০-ই সুদ, আসলে যায় ৳ ৪,৪৬০। ২০ বছরে প্রথম কিস্তিতে আসল যায় ৳ ৭,৪৮৬।
ঋণ আটকে থাকে বেশি দিন
লম্বা মেয়াদে শুধু সুদ বাড়ে না, ঋণও ধীরে নামে। গাড়ির ঋণে ৩৬টি কিস্তির পর ৫ বছরের ঋণে বাকি ৳ ৭,০৮,৮২১ (আসল শোধ ৫২.৭%), কিন্তু ৭ বছরের ঋণে বাকি ৳ ১০,০৫,৫১৬ (শোধ ৩৩.০%)। বাড়ির ঋণে ৬০টি কিস্তির পর ২০ বছরের ঋণে বাকি ৳ ৪৪,৩৫,৩৫২ (শোধ ১১.৩%), ২৫ বছরের ঋণে ৳ ৪৬,৬৩,৬২২ (শোধ ৬.৭%)।
গাড়ির ক্ষেত্রে এটি বাড়তি ভাবনা: গাড়ির দাম সময়ের সঙ্গে কমে, আর ঋণ কমে কিস্তি অনুযায়ী। ঋণ যত ধীরে কমবে, গাড়ির দাম আর ঋণের ফারাক তত সরু হবে। দাম কত কমবে, তা এই গাইডে ধরা হয়নি; বিক্রির সম্ভাবনা থাকলে নিজের হিসাবে ধরুন।
কম কিস্তির টাকা জমালে কি পুষিয়ে যায়
অনেকে ভাবেন, লম্বা মেয়াদে কিস্তি কম দিয়ে বাঁচানো টাকা জমালেই চলবে। ব্যক্তিগত ঋণের ৩ বছর বনাম ৫ বছর ধরুন: কিস্তির ফারাক মাসে ৳ ৩,২৬৩, মোট সুদের ফারাক ৳ ৫৩,৮৩৩। ৩ বছর শেষে ৩ বছরের ঋণ পুরো শোধ। ৫ বছরের ঋণে তখনো বাকি ৳ ১,৪৭,১৯৫। ৩৬ মাস ধরে ৳ ৩,২৬৩ করে জমালে (কাল্পনিক হার, মাসে মাসে চক্রবৃদ্ধি) হাতে থাকে:
| জমার হার (কাল্পনিক) | ৩৬ মাসে জমা হলো | বাকি ঋণ | ঘাটতি |
|---|---|---|---|
| বছরে ৬% | ৳ ১,২৮,৩৩৯ | ৳ ১,৪৭,১৯৫ | ৳ ১৮,৮৫৬ |
| বছরে ৮% | ৳ ১,৩২,২৫২ | ৳ ১,৪৭,১৯৫ | ৳ ১৪,৯৪৩ |
| বছরে ১৫% (ঋণের হারের সমান) | ৳ ১,৪৭,১৯৫ | ৳ ১,৪৭,১৯৫ | ৳ ০ |
নিয়মটা পরিষ্কার: জমার হার ঋণের হারের কম হলে ঘাটতি থাকবেই, সমান হলে ঠিক শূন্য। ঋণের সুদ নিশ্চিত খরচ, কিন্তু জমার সুদ কর ও শর্ত কাটার পর কত দাঁড়াবে, তা অনিশ্চিত। গাড়ির ঋণে ৫ বছরের বদলে ৭ বছর নিয়ে মাসে ৳ ৬,৮৮৮ বাঁচিয়ে ৬০ মাস ৮% হারে জমালে হয় ৳ ৫,০৬,০৭৭, অথচ ৭ বছরের ঋণে ৬০ কিস্তির পর বাকি ৳ ৫,৬২,৫০৬। ব্যাংকের আসল হার ও কর কেটে নিট মুনাফা দেখতে FDR ক্যালকুলেটর ব্যবহার করুন; কর কীভাবে কাটে, তা আছে FDR-এর মুনাফা হিসাবের গাইডে।
তাহলে কখন মেয়াদ বাড়ানো ঠিক
কিস্তি বাজেটে না কুলালে লম্বা মেয়াদ নেওয়াই নিরাপদ; কিস্তি ফসকানোর ঝুঁকির চেয়ে বাড়তি সুদ সামলানো সহজ। সমস্যা হয় তখন, যখন সামর্থ্য থাকা সত্ত্বেও কেবল কিস্তি ছোট দেখাতে মেয়াদ টেনে লম্বা করা হয়। সিদ্ধান্তের আগে চারটি কাজ করুন:
- দুই-তিনটি মেয়াদ পাশাপাশি দেখুন। সবচেয়ে ছোট যে মেয়াদের কিস্তি আপনি স্বস্তিতে দিতে পারেন, সেটিই সাধারণত ভালো শুরু।
- মেয়াদ বদলালে হার বদলায় কি না জিজ্ঞেস করুন। কিছু ব্যাংকে মেয়াদভেদে হার আলাদা হতে পারে (এই গাইডে যাচাই করা হয়নি); এখানে হার একই ধরা।
- আগাম শোধের শর্ত জানুন। লম্বা মেয়াদ নিয়ে বাড়তি টাকা এলে শোধ করার পথ তখনই কাজের, যখন ফি না লাগে। হিসাব দেখুন আগাম ঋণ শোধে কত সাশ্রয় হয় গাইডে।
- ফ্ল্যাট না কমে আসা স্থিতি, নিশ্চিত হন। ফ্ল্যাট রেটে মেয়াদের সঙ্গে সুদের হিসাব অন্যভাবে চলে; পার্থক্য দেখুন ফ্ল্যাট রেট বনাম রিডিউসিং ব্যালেন্স গাইডে।
টুলে কীভাবে মেলাবেন
- EMI ক্যালকুলেটর খুলে ঋণ ৩,০০,০০০, হার ১৫ ও মেয়াদ ৩ বছর দিন। কিস্তি ৳ ১০,৪০০ ও মোট সুদ ৳ ৭৪,৩৮৬ আসার কথা।
- “দুটি ঋণ পাশাপাশি তুলনা করুন” বোতাম চাপুন। দ্বিতীয় ঋণ প্রথমটির মান নিয়ে শুরু হয়, তাই শুধু মেয়াদ ৫ বছর করুন। ছকে কিস্তি ৳ ৭,১৩৭, মোট সুদ ৳ ১,২৮,২১৯ এবং ফারাক (কিস্তিতে ৳ ৩,২৬৩, সুদে ৳ ৫৩,৮৩৩) দেখাবে।
- কোনো কিস্তির পর বাকি ঋণ জানতে “পুরো টেবিল (CSV)” নামিয়ে সেই মাসের সারি দেখুন। ৫ বছরের ঋণে ৩৬তম সারির বাকি ঋণ ৳ ১,৪৭,১৯৫।
- কিস্তি কত শতাংশ কমল, তা শতকরা ক্যালকুলেটরে কমার অঙ্ককে আগের কিস্তি দিয়ে ভাগ করে মেলান।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার তিন ঋণের পরিমাণ, হার ও মেয়াদ কাল্পনিক, কোনো ব্যাংকের চালু অফার বা সর্বোচ্চ মেয়াদ নয়; ঋণের ধরনভেদে মেয়াদ, হার, ডাউন পেমেন্ট ও ফি ব্যাংকভেদে আলাদা, তা যাচাই করা হয়নি। সব অঙ্ক EMI ক্যালকুলেটরের কমে আসা স্থিতির সূত্রে। টুল পয়সাসহ কিস্তি ধরে, তাই এখানের গোল করা সংখ্যা বিয়োগ করলে কোথাও ১ টাকা, বড় ঋণে কিস্তি × মাস করলে কয়েক দশ টাকা ফারাক হতে পারে। প্রক্রিয়াকরণ ফি, বীমা, কর ও আগাম শোধের ফি ধরা হয়নি। জমার হিসাব সহজ করে মাসে মাসে চক্রবৃদ্ধি ধরা, কর বাদে, আর ধরে নেওয়া হয়েছে প্রতি মাসে ঠিকমতো জমা হয়। হালনাগাদ: ২৭ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
মেয়াদ বাড়ালে কি সবসময় ক্ষতি?
মোট সুদ সবসময় বাড়ে, কারণ বাড়তি মাসেও বাকি ঋণের সুদ গোনা হয়। তবে কিস্তি বাজেটে না কুলালে লম্বা মেয়াদ নিরাপদ বিকল্প, তখন বাড়তি টাকা এলে আগাম শোধের পথ খোলা রাখুন।
কোন ঋণে মেয়াদ বাড়ালে সবচেয়ে বেশি ক্ষতি?
উদাহরণে বাড়ির ঋণে, কারণ ঋণ বড় আর মেয়াদ লম্বা। ২০ থেকে ২৫ বছরে গেলে কিস্তি কমে মাসে ৳ ৩,০২৬, সুদ বাড়ে ৳ ১৭,৯১,২৩৪। তবে প্রতিটি ঋণের হার ও শর্ত আলাদা, তাই নিজের সংখ্যা টুলে বসিয়ে দেখুন।
মেয়াদ বাড়ালে কিস্তি সমান হারে কমে না কেন?
কারণ মাসের সুদ কিস্তির একটা নিচের সীমা তৈরি করে। ৳ ৫০ লাখের ৯% ঋণে শুধু সুদই মাসে ৳ ৩৭,৫০০, তাই মেয়াদ যত লম্বাই হোক, কিস্তি এর নিচে নামবে না। ২৫ বছরের কিস্তি ৳ ৪১,৯৬০, এই সীমার মাত্র ৳ ৪,৪৬০ ওপরে।
ঋণ নেওয়ার পর মেয়াদ বদলানো যায় কি?
এটি ব্যাংকের নীতির ওপর নির্ভর করে, এই গাইডে যাচাই করা হয়নি। ব্যাংককে লিখিতভাবে জিজ্ঞেস করুন, বদলালে ফি লাগে কি না আর হার বদলায় কি না।