শেষ হালনাগাদ:
FDR বা মেয়াদি জমায় টাকা রাখার আগে জানা দরকার মেয়াদ শেষে হাতে কত আসবে, আর সেই অঙ্ক কীভাবে বদলায় সুদ কত ঘন ঘন আসলে যোগ হয় তার ওপর, কত বছর রাখেন তার ওপর, আর কর কাটার পর কত থাকে তার ওপর। দ্রুত হিসাবের জন্য FDR / ডিপোজিট মুনাফা ক্যালকুলেটর ব্যবহার করুন। এই লেখায় একই ৳ ৫,০০,০০০ ধরে এই প্রতিটি দিক আলাদা করে হাতে হিসাব করে দেখানো হলো, যাতে টুলের ফলের সঙ্গে নিজে মিলিয়ে নিতে পারেন।
মুনাফা পাওয়ার দুই পদ্ধতি
| পদ্ধতি | কীভাবে কাজ করে | কার জন্য |
|---|---|---|
| আসলে যোগ (চক্রবৃদ্ধি) | নির্দিষ্ট সময় পরপর সুদ আসলের সঙ্গে যোগ হয়, পরের সুদ বাড়তি অঙ্কের ওপর। সব মেয়াদ শেষে পাওয়া যায়। | যাঁরা এখনই টাকা তুলবেন না |
| নিয়মিত তোলা (সরল) | প্রতিবার সুদ তুলে নেন, আসল একই থাকে। মেয়াদ শেষে আসল ফেরত। | যাঁদের নিয়মিত আয় দরকার |
সূত্র দুটি:
- আসলে যোগ: আসল × (১ + হার ÷ বছরে যতবার যোগ)মোট যোগ-সংখ্যা
- নিয়মিত তোলা: প্রতিবারের সুদ = আসল × হার × ব্যবধান মাস ÷ ১২
উদাহরণ: ৳ ৫,০০,০০০, বার্ষিক ৯%, ১২ মাস
নিচের হার ও কর শুধু বোঝানোর জন্য ধরা, কোনো ব্যাংকের হার নয়।
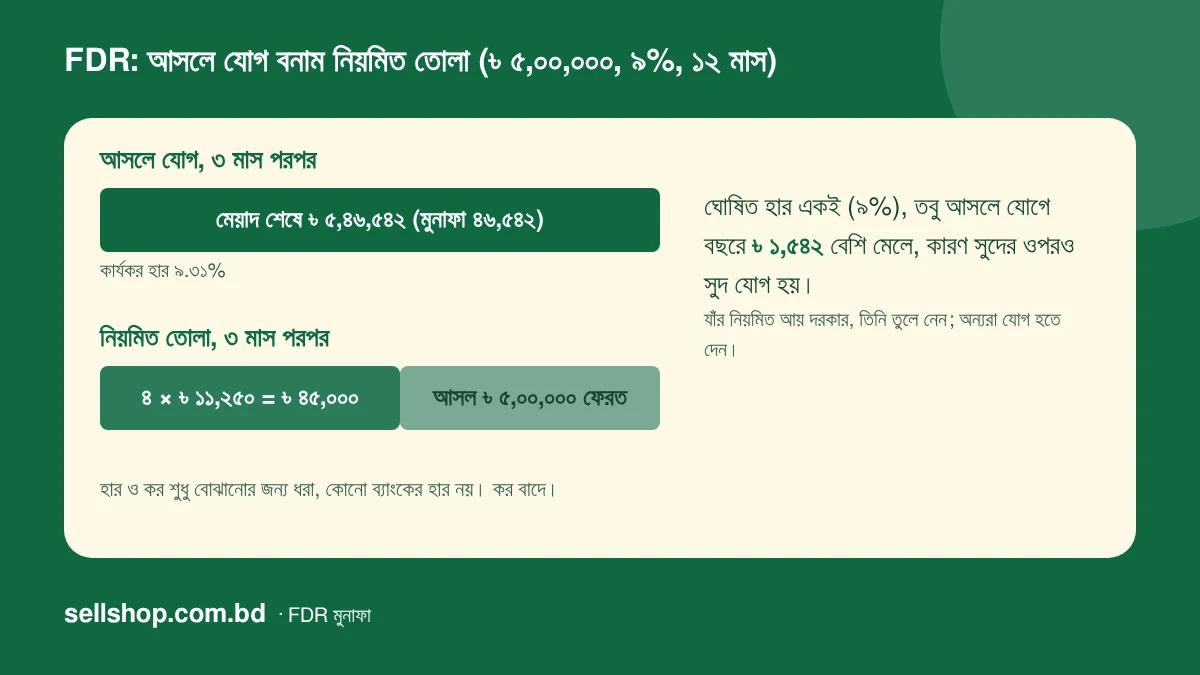
- ৩ মাস পরপর আসলে যোগ: মেয়াদ শেষে ৳ ৫,০০,০০০ × (১ + ০.০৯ ÷ ৪)৪ = ৳ ৫,৪৬,৫৪২। মুনাফা ৳ ৪৬,৫৪২।
- কার্যকর বার্ষিক হার: ৯.৩১%। ঘোষিত ৯%-এর চেয়ে বেশি, কারণ সুদের ওপরও সুদ যোগ হচ্ছে।
- নিয়মিত তোলা (৩ মাস পরপর): প্রতিবার ৳ ১১,২৫০, বছরে ৳ ৪৫,০০০। মেয়াদ শেষে ৳ ৫,০০,০০০ আসল ফেরত।
অর্থাৎ ঘোষিত হার একই হলেও আসলে যোগ হলে বছরে ৳ ১,৫৪২ বেশি মেলে।
কত ঘন ঘন যোগ হলে কী বদলায়
একই ৳ ৫,০০,০০০, ৯% হার, ১২ মাস, শুধু যোগের ব্যবধান আলাদা (কর বাদে):
| যোগ হয় | মুনাফা | মেয়াদশেষে মোট | কার্যকর হার |
|---|---|---|---|
| প্রতি মাসে | ৳ ৪৬,৯০৩ | ৳ ৫,৪৬,৯০৩ | ৯.৩৮% |
| প্রতি ৩ মাসে | ৳ ৪৬,৫৪২ | ৳ ৫,৪৬,৫৪২ | ৯.৩১% |
| প্রতি ৬ মাসে | ৳ ৪৬,০১২.৫০ | ৳ ৫,৪৬,০১২.৫০ | ৯.২০% |
| প্রতি ১২ মাসে (বছরে একবার) | ৳ ৪৫,০০০ | ৳ ৫,৪৫,০০০ | ৯.০০% |
মাসিক আর বছরে একবারের ফারাক এক বছরে ৳ ১,৯০৩। ঘন ঘন যোগ হলে ভালো, কিন্তু ফারাক ঘোষিত হারের পার্থক্যের তুলনায় ছোট। ব্যাংকে তিন মাস ও ছয় মাস পরপর কীভাবে সুদ আসে, তা আলাদা গাইডে বিস্তারিত আছে: মাসিক, ত্রৈমাসিক ও মেয়াদশেষে মুনাফা।
হার ১% বাড়লে কত বাড়ে
একই জমা, ১২ মাস, ৩ মাস পরপর আসলে যোগ:
| ঘোষিত হার | মুনাফা (আসলে যোগ) | কার্যকর হার | নিয়মিত তোলায় মুনাফা |
|---|---|---|---|
| ৭% | ৳ ৩৫,৯৩০ | ৭.১৯% | ৳ ৩৫,০০০ |
| ৮% | ৳ ৪১,২১৬ | ৮.২৪% | ৳ ৪০,০০০ |
| ৯% | ৳ ৪৬,৫৪২ | ৯.৩১% | ৳ ৪৫,০০০ |
| ১০% | ৳ ৫১,৯০৬ | ১০.৩৮% | ৳ ৫০,০০০ |
| ১১% | ৳ ৫৭,৩১১ | ১১.৪৬% | ৳ ৫৫,০০০ |
প্রতি ১% হারে বছরে মুনাফা প্রায় ৳ ৫,৩০০ করে বাড়ে। ঘোষিত হার যত বাড়ে, আসলে যোগ ও নিয়মিত তোলার ফারাকও তত বড় হয়: ৭%-এ ৳ ৯৩০, ১১%-এ ৳ ২,৩১১।
মেয়াদ বাড়লে আসলে যোগের সুবিধা কত বাড়ে
৯% হার, ৩ মাস পরপর যোগ, ৳ ৫,০০,০০০:
| মেয়াদ | আসলে যোগে মুনাফা | নিয়মিত তোলায় মুনাফা | ফারাক |
|---|---|---|---|
| ১ বছর | ৳ ৪৬,৫৪২ | ৳ ৪৫,০০০ | ৳ ১,৫৪২ |
| ২ বছর | ৳ ৯৭,৪১৬ | ৳ ৯০,০০০ | ৳ ৭,৪১৬ |
| ৩ বছর | ৳ ১,৫৩,০২৫ | ৳ ১,৩৫,০০০ | ৳ ১৮,০২৫ |
| ৫ বছর | ৳ ২,৮০,২৫৫ | ৳ ২,২৫,০০০ | ৳ ৫৫,২৫৫ |
কার্যকর হার সব সারিতে একই ৯.৩১%, কিন্তু ফারাক মেয়াদের সঙ্গে দ্রুত বাড়ে, কারণ সুদের ওপর সুদ জমতে থাকে। ৫ বছরে আসলে যোগের মুনাফা নিয়মিত তোলার প্রায় ১.২৫ গুণ। তবে নিয়মিত তুললে তোলা টাকা আপনি অন্য কাজে লাগাতে পারেন, ওই সুবিধা এখানে ধরা হয়নি।
মেয়াদ ঠিক পুরো ব্যবধানে না মিললে
আমাদের টুল পূর্ণ ব্যবধানগুলোতে আসলে যোগ করে, শেষের অসম্পূর্ণ অংশে সরল সুদ ধরে। ১৪ মাসে ৩ মাস পরপর যোগ হলে ৪টি পূর্ণ ব্যবধান আর শেষে ২ মাস। হিসাব: ৳ ৫,৪৬,৫৪২ × (১ + ০.০৯ × ২ ÷ ১২) = ৳ ৫,৫৪,৭৪০, মুনাফা ৳ ৫৪,৭৪০। ব্যাংকের শেষ অংশের নিয়ম আলাদা হতে পারে, তাই এ ধরনের মেয়াদে ব্যাংকের হিসাবে একটু ফারাক আসা স্বাভাবিক।
কর কাটার পর নিট মুনাফা
মুনাফা থেকে ব্যাংক সাধারণত উৎসে কর কাটে। ধরুন কাটার হার ১০% (প্রযোজ্য হার আপনার করদাতা অবস্থা ও হালনাগাদ নিয়মে আলাদা হতে পারে)। তাহলে ১২ মাসের উদাহরণে কর ৳ ৪,৬৫৪, নিট মুনাফা ৳ ৪১,৮৮৭। আমাদের ক্যালকুলেটরে কর কাটার হার নিজে বসানো যায়।
- আসলে যোগ, ৫ বছর: মুনাফা ৳ ২,৮০,২৫৫, কর ৳ ২৮,০২৫, নিট ৳ ২,৫২,২২৯।
- নিয়মিত তোলা, ১ বছর: প্রতিবার ৳ ১১,২৫০ থেকে ৳ ১,১২৫ কাটলে হাতে ৳ ১০,১২৫; বছরে কর ৳ ৪,৫০০, নিট মুনাফা ৳ ৪০,৫০০।
কাটার হার ১৫% হলে ১২ মাসের আসলে যোগে কর ৳ ৬,৯৮১ ও নিট মুনাফা ৳ ৩৯,৫৬০। কর-সনদ কীভাবে নেবেন ও রিটার্নে কীভাবে সমন্বয় হয়, তা আলাদা গাইডে: FDR-এর মুনাফায় উৎসে কর ও কর-সনদ।
লক্ষ্য ধরে উল্টো হিসাব
৫ বছর পরে ৳ ১০,০০,০০০ চাইলে আজ কত রাখবেন? ৯%, ৩ মাস পরপর যোগে মোট যোগ-সংখ্যা ২০। আজকের অঙ্ক = ১০,০০,০০০ ÷ (১.০২২৫)২০ ≈ ৳ ৬,৪০,৮১৬। টুলে এই অঙ্ক বসিয়ে মেয়াদ ৬০ মাস দিলে মেয়াদশেষে ৳ ১০,০০,০০০ আসে। অঙ্ক দ্বিগুণ হতে লাগে প্রায় ৩১.২ ত্রৈমাসিক, অর্থাৎ প্রায় ৭.৮ বছর; “৭২ ÷ হার” সূত্রের মোটামুটি আন্দাজ ৮ বছরের কাছাকাছি।
দুই ব্যাংকের অফার তুলনা
- ঘোষিত হার নয়, কার্যকর বার্ষিক হার মিলিয়ে দেখুন।
- সুদ কত ঘন ঘন আসলে যোগ হয়, তা দেখুন (মাসিক, ত্রৈমাসিক, বার্ষিক)।
- মেয়াদের আগে ভাঙালে সুদ কত কমে, তা জেনে নিন; নিয়মের ধরন ও হিসাব আছে মেয়াদ ভাঙলে কী হারান গাইডে।
- কর কাটার পর নিট মুনাফা তুলনা করুন।
- অন্য ধরনের জমার সঙ্গে তুলনা করতে DPS ক্যালকুলেটর ও সঞ্চয়পত্রের মুনাফা-গাইড দেখুন।
টুলে মেলানোর ধাপ
- FDR ক্যালকুলেটর খুলে জমা ৫,০০,০০০, হার ৯ (খোলার সময় ৮ থাকে), মেয়াদ ১২ মাস, “আসলে যোগ হবে (চক্রবৃদ্ধি)”, “৩ মাস”, কর ০ দিন। মেয়াদশেষে ৳ ৫,৪৬,৫৪১.৬৬ ও কার্যকর হার ৯.৩১% আসবে। টুল পয়সা পর্যন্ত দেখায়, এই লেখায় বেশিরভাগ অঙ্ক পূর্ণ টাকায় গোল করা (৫,৪৬,৫৪১.৬৬ হয়েছে ৫,৪৬,৫৪২)।
- যোগের ব্যবধান ১ মাস, ৬ মাস ও ১২ মাস করে মুনাফা মেলান: ৳ ৪৬,৯০৩.৪৫, ৳ ৪৬,০১২.৫০ ও ৳ ৪৫,০০০।
- “নিয়মিত তুলে নেব (সরল)” বেছে ৩ মাস দিলে প্রতিবার ৳ ১১,২৫০ ও মোট মুনাফা ৳ ৪৫,০০০।
- কর ১০ বসালে আসলে যোগের নিট মুনাফা ৳ ৪১,৮৮৭ আসবে। মেয়াদ ৬০ মাস দিলে ৳ ২,৮০,২৫৫ মুনাফা ও ৳ ২,৫২,২২৯ নিট।
সীমাবদ্ধতা ও হালনাগাদ: ব্যাংক সাধারণত প্রতিটি সুদ জমার সময় আলাদা গোল করে ও কর কাটে, তাই ব্যাংকের হিসাবে কয়েক টাকার ফারাক হতে পারে। সব হার ও কর কাল্পনিক, কোনো ব্যাংকের আসল অফার নয়। টুলের অঙ্কগুলো Sellshop Tools ১.৩০.০-এর fdrCalc ফাংশন Node-এ চালিয়ে মেলানো; আসল ব্রাউজারে টুল খুলে দেখা হয়নি। অগ্রিম ভাঙানো ও নবায়নের নিয়ম এখানে ধরা হয়নি। হালনাগাদ: ৩০ অক্টোবর ২০২৬।
তিনটি প্রকল্প একই হারে পাশাপাশি দেখতে পড়ুন FDR, DPS ও সঞ্চয়পত্র: কোনটি কার জন্য।
সাধারণ প্রশ্ন
FDR-এর মুনাফা কীভাবে হিসাব হয়?
আসলে যোগ হলে আসল × (১ + হার ÷ বছরে যতবার যোগ)মেয়াদে মোট যোগ-সংখ্যা। নিয়মিত তুললে আসল × হার × সময়। ক্যালকুলেটরে দুটিই হিসাব হয়।
কার্যকর বার্ষিক হার কী?
সুদ আসলে যোগ হলে এক বছরে সত্যিকার যত শতাংশ বাড়ে, সেটাই কার্যকর হার। উদাহরণে ৯% ঘোষিত হারে ৩ মাস পরপর যোগ হলে তা প্রায় ৯.৩১%।
আসলে যোগ ভালো না নিয়মিত তোলা?
মেয়াদ শেষে বেশি টাকা চাইলে আসলে যোগ। মাসে বা ত্রৈমাসিকে আয় দরকার হলে নিয়মিত তোলা। মোট মুনাফা প্রথমটিতে বেশি, আর মেয়াদ যত বাড়ে ফারাক তত বড় হয়: ১ বছরে ৳ ১,৫৪২, ৫ বছরে ৳ ৫৫,২৫৫ (৯%, ৳ ৫ লাখ)।
৩ মাস পরপর আর মাসিক যোগে কত ফারাক?
৯% হার ও ৳ ৫ লাখে ১ বছরে মাসিক যোগে মুনাফা ৳ ৪৬,৯০৩ আর ৩ মাস পরপর ৳ ৪৬,৫৪২, ফারাক মাত্র প্রায় ৳ ৩৬০। বেশি ফারাক আসে ঘোষিত হারের পার্থক্য থেকে।
মেয়াদ ১ বছরের কম বা বেশি হলে টুল কীভাবে ধরে?
পূর্ণ ব্যবধানে আসলে যোগ করে, শেষের অসম্পূর্ণ অংশে সরল সুদ ধরে। ব্যাংকের নিজস্ব নিয়ম আলাদা হলে তাদের হিসাবই চূড়ান্ত।