শেষ হালনাগাদ:
সঞ্চয়পত্র কিনলে নির্দিষ্ট সময় পরপর মুনাফা আসে, আর মেয়াদ শেষে আসল ফেরত মেলে। প্রতিবার কত হাতে আসবে, কর কাটার পর কত থাকবে, তা দ্রুত দেখতে সঞ্চয়পত্রের মুনাফা ক্যালকুলেটর ব্যবহার করুন। এই লেখায় সেই হিসাবের নিয়ম, একটি পূর্ণ উদাহরণ, কর কাটার প্রভাব ও FDR-এর সঙ্গে পার্থক্য দেখানো হলো।
এই হিসাব কীভাবে চলে
ক্যালকুলেটরে আসল অপরিবর্তিত থাকে, আর নির্দিষ্ট ব্যবধানে সরল মুনাফা পাওয়া যায়। প্রতিবারের মুনাফার সূত্র:
বিনিয়োগ × বার্ষিক হার × (ব্যবধান মাস ÷ ১২)
পাওয়া মুনাফা আসলে যোগ হয় না, তাই পরের বারের মুনাফা একই থাকে। কর কাটা হলে প্রতিবারের মুনাফা থেকে আপনার দেওয়া শতাংশ বাদ যায়।
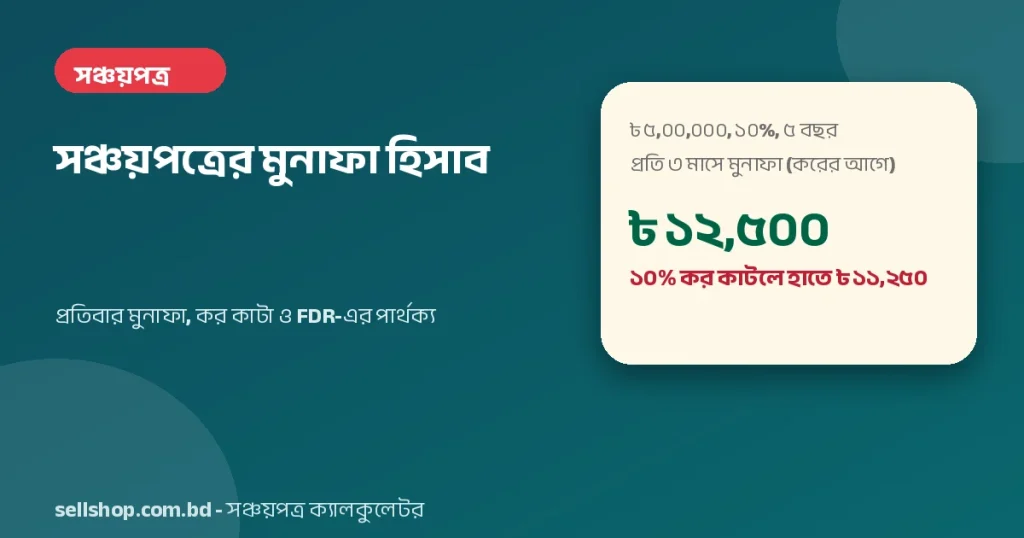
উদাহরণ: ৳ ৫,০০,০০০, বার্ষিক ১০%, ৫ বছর, প্রতি ৩ মাসে
নিচের হার ও কর শুধু বোঝানোর জন্য ধরা, কোনো সঞ্চয়পত্রের ঘোষিত হার নয়।
- প্রতিবার মুনাফা (করের আগে): ৫,০০,০০০ × ০.১০ × ৩ ÷ ১২ = ৳ ১২,৫০০।
- ১০% কর কাটলে: প্রতিবার ৳ ১,২৫০ বাদ, হাতে ৳ ১১,২৫০।
- ৫ বছরে ২০ বার: মোট মুনাফা ৳ ২,৫০,০০০, করের পর ৳ ২,২৫,০০০।
- মেয়াদ শেষে: আসল ৳ ৫,০০,০০০ ফেরত।
মুনাফা কত মাস পরপর, তাতে কী বদলায়?
একই বিনিয়োগ ও হারে বছরে মোট মুনাফা একই (৳ ৫০,০০০)। বদলায় শুধু প্রতিবারের অঙ্ক ও কতবার পাবেন। হিসাব ১০% কর ধরে:
| ব্যবধান | মেয়াদে কতবার | প্রতিবার (করের আগে) | প্রতিবার (করের পর) |
|---|---|---|---|
| প্রতি মাসে | ৬০ | ৳ ৪,১৬৬.৬৭ | ৳ ৩,৭৫০ |
| প্রতি ৩ মাসে | ২০ | ৳ ১২,৫০০ | ৳ ১১,২৫০ |
| প্রতি ৬ মাসে | ১০ | ৳ ২৫,০০০ | ৳ ২২,৫০০ |
| প্রতি বছর | ৫ | ৳ ৫০,০০০ | ৳ ৪৫,০০০ |
মাসিক খরচ চালানোর জন্য ছোট ব্যবধান সুবিধার। তবে এখানে মুনাফা আসলে যোগ হয় না, তাই বড় ব্যবধান বেছে নিলেও মোট মুনাফা বাড়ে না। বাড়তি আয় চাইলে পাওয়া মুনাফা নিজে আবার বিনিয়োগ করতে হবে।
মেয়াদ ব্যবধানে না মিললে কী হয়?
মেয়াদের মাস ব্যবধান দিয়ে নিঃশেষে ভাগ না গেলে শেষে কয়েক মাস বাকি থাকে। ক্যালকুলেটর সেই মাসগুলোর মুনাফা মেয়াদ শেষে ধরে। উদাহরণ: ৪ বছর ২ মাস (৫০ মাস), প্রতি ৩ মাসে।
- পূর্ণ ব্যবধানে ১৬ বার, প্রতিবার ৳ ১২,৫০০।
- বাকি ২ মাসের মুনাফা মেয়াদ শেষে: ৫,০০,০০০ × ০.১০ × ২ ÷ ১২ = ৳ ৮,৩৩৩.৩৩।
- মোট মুনাফা ৳ ২,০৮,৩৩৩.৩৩; ১০% কর বাদে ৳ ১,৮৭,৫০০।
নিজের সঞ্চয়পত্রে মুনাফা ঠিক কোন তারিখে আসে, তা সঞ্চয়পত্রের শর্তে দেখে নিন। এই হিসাব মাসের গণনা ধরে, দিনের নয়।
FDR-এর সঙ্গে পার্থক্য
| বিষয় | এই ক্যালকুলেটরের সঞ্চয়পত্র | FDR |
|---|---|---|
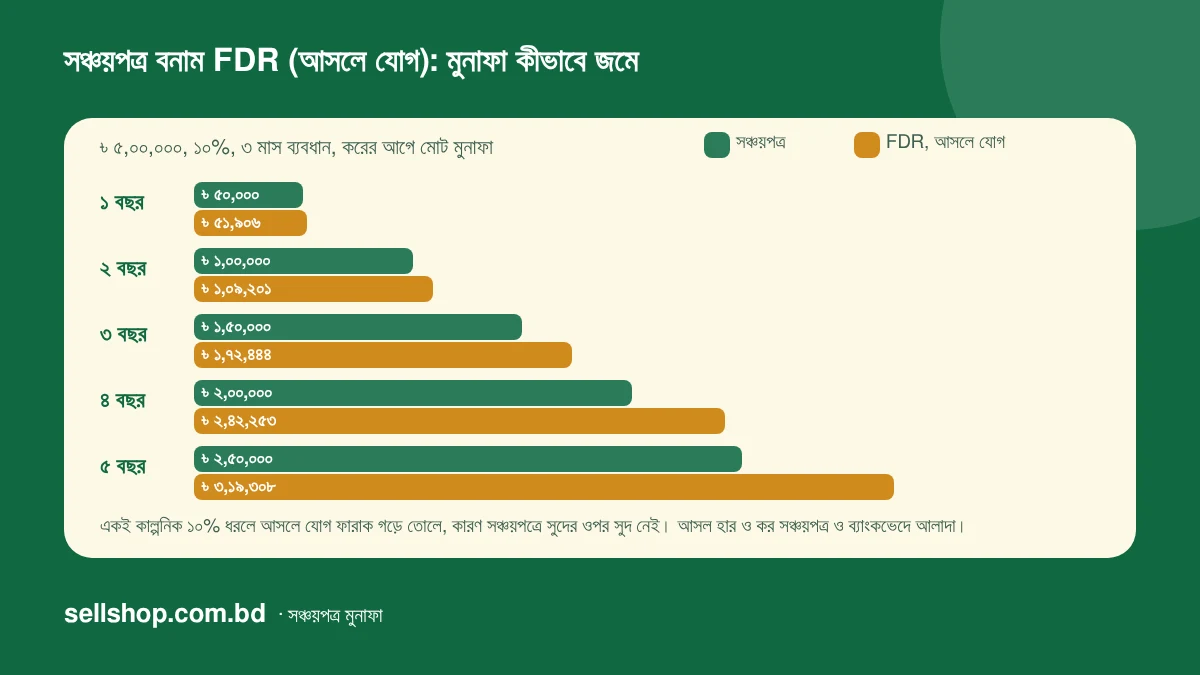
| মুনাফা | নির্দিষ্ট ব্যবধানে হাতে আসে, আসলে যোগ হয় না | আসলে যোগ হতে পারে, আবার নিয়মিত তোলাও যায় |
| আসল | মেয়াদ শেষে ফেরত | যোগ হলে মুনাফাসহ মেয়াদ শেষে, নিয়মিত তুললে আসল ফেরত |
| কার্যকর বার্ষিক হার | ঘোষিত হারই, কারণ সুদের ওপর সুদ নেই | আসলে যোগ হলে ঘোষিত হারের চেয়ে বেশি |
| হার | সরকার ঠিক করে, ধরনভেদে আলাদা | ব্যাংকভেদে আলাদা |
FDR-এ আসলে যোগের হিসাব ও কার্যকর হার দেখতে FDR-এর মুনাফা হিসাবের গাইড পড়ুন। কিস্তিতে জমানোর হিসাব চাইলে DPS-এর মুনাফা হিসাবের গাইড দেখুন।
হিসাবের আগে যা মিলিয়ে নেবেন
- আপনার সঞ্চয়পত্রের ধরন ও তার সর্বশেষ মুনাফার হার। হার সরকারি ঘোষণায় বদলায়।
- মুনাফা কত মাস পরপর আসে। মেয়াদ শেষে একবারে মুনাফা পাওয়ার ধরনে এই হিসাব খাটে না।
- কর কাটার শতাংশ। তা আপনার অবস্থা ও হালনাগাদ নিয়মে আলাদা হতে পারে।
- সঠিক তথ্যের জন্য সঞ্চয়পত্র কেনার ব্যাংক, পোস্ট অফিস বা জাতীয় সঞ্চয় অধিদপ্তরের ঘোষণা দেখুন।
সীমাবদ্ধতা ও হালনাগাদ: ক্যালকুলেটর কোনো সরকারি হার জানে না, আপনি হার ও কর বসান। আবগারি শুল্ক বা অন্য কাটা, আগে ভাঙানোর শর্ত ও এখানে কাটা কর আপনার মোট আয়করে কীভাবে মেলে, তা ধরা হয়নি। আয়করের হিসাবের জন্য আয়করের গাইড দেখুন। হালনাগাদ: ২৭ অক্টোবর ২০২৬।
তিনটি প্রকল্প একই হারে পাশাপাশি দেখতে পড়ুন FDR, DPS ও সঞ্চয়পত্র: কোনটি কার জন্য।
সাধারণ প্রশ্ন
সঞ্চয়পত্রের মুনাফা কীভাবে হিসাব হয়?
প্রতিবারের মুনাফা = বিনিয়োগ × বার্ষিক হার × (ব্যবধান মাস ÷ ১২)। যেমন ৳ ৫,০০,০০০, ১০% হার, প্রতি ৩ মাসে হলে প্রতিবার ৳ ১২,৫০০। এখানে মুনাফা আসলে যোগ হয় না।
কর কাটার পর হাতে কত থাকে?
প্রতিবারের মুনাফা থেকে কর বাদ দিলে হাতে থাকা অঙ্ক মেলে। ১০% ধরলে ৳ ১২,৫০০ থেকে ৳ ১,২৫০ বাদ গিয়ে ৳ ১১,২৫০ থাকে। প্রযোজ্য কর কাটার হার আপনার অবস্থা ও হালনাগাদ নিয়মে আলাদা হতে পারে।
সঞ্চয়পত্র আর FDR-এর মধ্যে কোনটি ভালো?
এক কথায় বলা যায় না। সঞ্চয়পত্রে মুনাফা নিয়মিত হাতে আসে, FDR-এ আসলে যোগ বা নিয়মিত তোলার বিকল্প আছে। দুটির হার, কর কাটা ও আগে ভাঙানোর শর্ত মিলিয়ে নিট মুনাফা তুলনা করুন।
মুনাফা বেশি ঘন ঘন পেলে কি মোট মুনাফা বাড়ে?
না। এই হিসাবে মুনাফা আসলে যোগ হয় না, তাই মাসিক, ত্রৈমাসিক বা বার্ষিক যা-ই হোক, বছরে মোট মুনাফা একই। বদলায় শুধু প্রতিবারের অঙ্ক।