ব্যাংক বা লিজিং কোম্পানির অফারে “৯% ফ্ল্যাট রেট” লেখা দেখলে ঋণটা সস্তা মনে হয়। কিন্তু ফ্ল্যাট রেটে সুদ গোনা হয় পুরো মেয়াদে শুরুর ঋণের ওপর, অথচ প্রতি কিস্তিতে আপনি আসলের কিছুটা ফেরত দিচ্ছেন। তাই আসল সুদের হার বলা হারের চেয়ে অনেক বেশি। অফারের সংখ্যাগুলো ফ্ল্যাট রেট থেকে আসল সুদের হার টুলে বসালেই সেই আসল হার দেখা যায়। এই গাইডে টুলের প্রতিটি ঘর, ফলাফলের প্রতিটি সংখ্যা আর তিনটি উদাহরণ ধাপে ধাপে দেখানো হলো।
ফ্ল্যাট আর কমে আসা স্থিতির তফাত কেন হয়, তা আলাদা গাইডে বিস্তারিত আছে: ফ্ল্যাট রেট বনাম রিডিউসিং ব্যালেন্স। এখানে জোর টুল চালানোয়।
টুলের ঘরগুলোতে কী বসাবেন
| ঘর | কী বসাবেন |
|---|---|
| ঋণের পরিমাণ (৳) | যে অঙ্কের ওপর ব্যাংক সুদ ও কিস্তি গোনে |
| ব্যাংকের বলা ফ্ল্যাট রেট (বছরে %) | অফারে লেখা হার, যেমন ৯ |
| মেয়াদ | সংখ্যা লিখে পাশে “বছর” বা “মাস” বাছুন। ২৪ মাস আর ২ বছর একই ফল দেয় |
| প্রাথমিক ফি (ঋণের %) | প্রসেসিং বা অনুমোদন ফি, যদি ঋণের শতাংশে লেখা থাকে। না থাকলে ০ |
| অন্য একবারের খরচ (৳) | টাকার অঙ্কে একবারের খরচ, যেমন ডকুমেন্টেশন চার্জ। না থাকলে ০ |
ফি আর খরচ ঋণ থেকে কেটে নেওয়া ধরা হয়, অর্থাৎ হাতে পাওয়া টাকা = ঋণ − ফি − অন্য খরচ। ঋণের ১% ফি কত টাকা, তা শতকরা ক্যালকুলেটরে মিলিয়ে নিতে পারেন। ফি আর খরচের ঘর ফাঁকা রাখলে টুল সেটি ০ ধরে। উদাহরণের বোতামে চাপলে নমুনা সংখ্যা বসে যায়।
ফলাফলের কোন সংখ্যার মানে কী
- মাসিক কিস্তি: (ঋণ + ঋণ × ফ্ল্যাট হার × বছর) ÷ মোট মাস। ফি থাকলেও কিস্তি বদলায় না।
- আসল সুদের হার: প্রতি মাসে বাকি ঋণের ওপর সুদ ধরলে ঠিক এই কিস্তিগুলোই আসতে যে বার্ষিক হার লাগত, সেটি। হাতে পাওয়া টাকা ঋণের সমান ধরে বের করা।
- ফিসহ আসল হার: শুধু ফি বা খরচ দিলে আসে। এখানে হাতে পাওয়া টাকা ঋণের চেয়ে কম ধরা হয়, তাই হার আরও বাড়ে।
- মোট সুদ ও মোট পরিশোধ: সব কিস্তির যোগফল থেকে ঋণ বাদ দিলে মোট সুদ মেলে।
- তুলনার লাইন: একই সংখ্যার হার কমে আসা স্থিতির হলে কিস্তি ও মোট সুদ কত হতো, আর ফ্ল্যাটে কত বেশি।
আসল হারটি বছরে ১২ মাসের হিসাবে, চক্রবৃদ্ধি ধরে নয়। তাই এটি EMI ক্যালকুলেটরের হারের সঙ্গে সরাসরি মেলে: ওখানে ঋণ ৳ ১০,০০,০০০, হার ১৫.৭১% ও ৫ বছর বসালে কিস্তি ৳ ২৪,১৬৭, ফ্ল্যাটের কিস্তির সমান।
উদাহরণ ১: গাড়ি ঋণ, ফি সহ
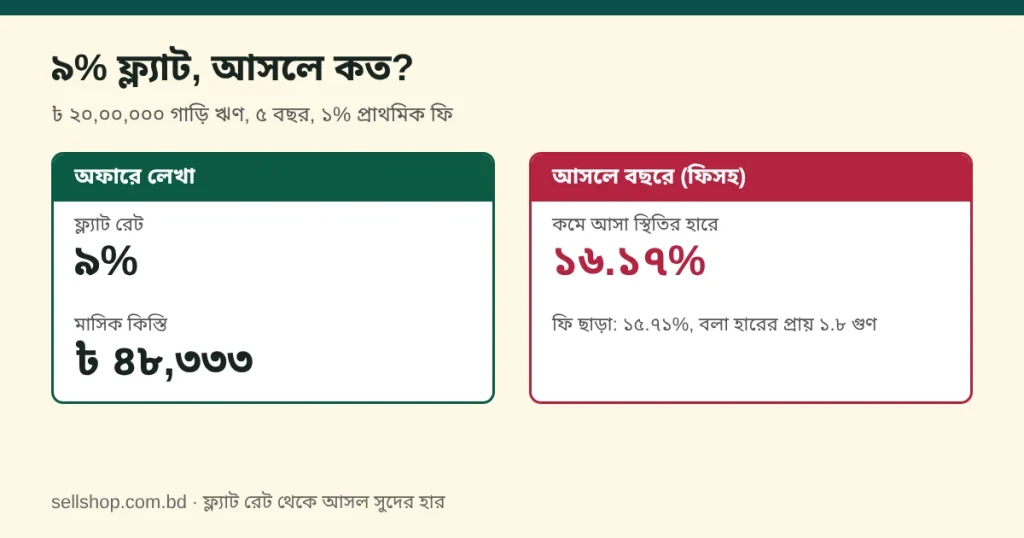
ঋণ ৳ ২০,০০,০০০, ফ্ল্যাট ৯%, মেয়াদ ৫ বছর, প্রাথমিক ফি ১%। ফি ৳ ২০,০০০, তাই হাতে আসে ৳ ১৯,৮০,০০০।
| সংখ্যা | ফল |
|---|---|
| মাসিক কিস্তি | ৳ ৪৮,৩৩৩ |
| মোট সুদ | ৳ ৯,০০,০০০ |
| মোট পরিশোধ | ৳ ২৯,০০,০০০ |
| আসল সুদের হার (ফি ছাড়া) | ১৫.৭১% |
| ফিসহ আসল হার | ১৬.১৭% |
| একই ৯% কমে আসা স্থিতির হলে কিস্তি | ৳ ৪১,৫১৭ |
| একই ৯% কমে আসা স্থিতির হলে মোট সুদ | ৳ ৪,৯১,০০৩ |
অফারে লেখা ৯%, কিন্তু ফিসহ আপনি বছরে প্রায় ১৬.১৭% সুদ দিচ্ছেন, বলা হারের প্রায় ১.৮ গুণ। ফ্ল্যাটে মোট সুদ কমে আসা স্থিতির ৯%-এর চেয়ে ৳ ৪,০৮,৯৯৭ বেশি।
উদাহরণ ২ ও ৩: ব্যক্তিগত ঋণ আর মোটরসাইকেল
| বিষয় | ব্যক্তিগত ঋণ | মোটরসাইকেল |
|---|---|---|
| ঋণ | ৳ ৩,০০,০০০ | ৳ ১,৫০,০০০ |
| ফ্ল্যাট হার ও মেয়াদ | ১২%, ৩ বছর | ১০%, ২৪ মাস |
| ফি ও খরচ | নেই | অন্য খরচ ৳ ৫০০ |
| মাসিক কিস্তি | ৳ ১১,৩৩৩ | ৳ ৭,৫০০ |
| মোট সুদ | ৳ ১,০৮,০০০ | ৳ ৩০,০০০ |
| মোট পরিশোধ | ৳ ৪,০৮,০০০ | ৳ ১,৮০,০০০ |
| আসল সুদের হার (ফি ছাড়া) | ২১.২% | ১৮.১৬% |
| ফিসহ আসল হার | প্রযোজ্য নয় | ১৮.৫% |
| হাতে পাবেন | ৳ ৩,০০,০০০ | ৳ ১,৪৯,৫০০ |
| ফ্ল্যাটে সুদ বেশি, একই হার কমে আসা স্থিতির হলে তুলনায় | ৳ ৪৯,২৮৫ | ৳ ১৩,৮৭৮ |
ব্যক্তিগত ঋণে ১২% ফ্ল্যাট মানে প্রায় ২১.২% আসল হার। মোটরসাইকেলের উদাহরণে নির্দিষ্ট ৳ ৫০০-এর খরচ আসল হার ১৮.১৬% থেকে ১৮.৫%-এ তোলে। ঋণ ছোট হলে এমন ছোট খরচও হারে চোখে পড়ার মতো ফারাক আনে।
মেয়াদ আর হার বদলালে আসল হার কেমন বদলায়
ঋণ ৳ ১০,০০,০০০, ফ্ল্যাট ৯% ধরে শুধু মেয়াদ বদলালে:
| মেয়াদ | মাসিক কিস্তি | মোট সুদ | আসল হার |
|---|---|---|---|
| ১২ মাস | ৳ ৯০,৮৩৩ | ৳ ৯০,০০০ | ১৬.২২% |
| ২৪ মাস | ৳ ৪৯,১৬৭ | ৳ ১,৮০,০০০ | ১৬.৪৩% |
| ৩৬ মাস | ৳ ৩৫,২৭৮ | ৳ ২,৭০,০০০ | ১৬.২৪% |
| ৬০ মাস | ৳ ২৪,১৬৭ | ৳ ৪,৫০,০০০ | ১৫.৭১% |
| ৮৪ মাস | ৳ ১৯,৪০৫ | ৳ ৬,৩০,০০০ | ১৫.১৯% |
মেয়াদ ১২ থেকে ৮৪ মাসে আসল হার ১৫.১৯% থেকে ১৬.৪৩%-এর মধ্যে থাকে, মানে ৯%-এর প্রায় ১.৭ থেকে ১.৮ গুণ। মেয়াদ বাড়ালে কিস্তি কমে, কিন্তু মোট সুদ বাড়ে: ৮৪ মাসে ৳ ৬,৩০,০০০, ১২ মাসে ৳ ৯০,০০০।
এবার মেয়াদ ৫ বছরে রেখে ফ্ল্যাট হার বদলালে:
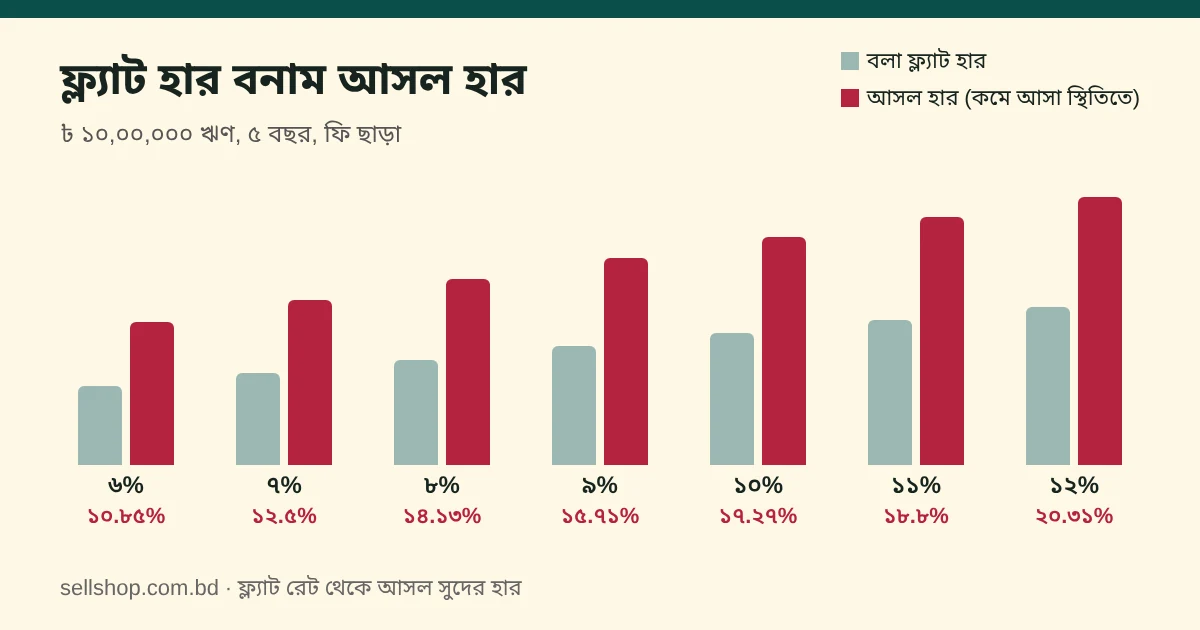
| ফ্ল্যাট হার | মাসিক কিস্তি | আসল হার |
|---|---|---|
| ৬% | ৳ ২১,৬৬৭ | ১০.৮৫% |
| ৭% | ৳ ২২,৫০০ | ১২.৫% |
| ৮% | ৳ ২৩,৩৩৩ | ১৪.১৩% |
| ৯% | ৳ ২৪,১৬৭ | ১৫.৭১% |
| ১০% | ৳ ২৫,০০০ | ১৭.২৭% |
| ১১% | ৳ ২৫,৮৩৩ | ১৮.৮% |
| ১২% | ৳ ২৬,৬৬৭ | ২০.৩১% |
দুই ব্যাংকের অফার পাশাপাশি
ধরুন ৳ ১০,০০,০০০ ঋণ, ৫ বছরের জন্য ক ব্যাংক বলছে ৯% ফ্ল্যাট, খ ব্যাংক বলছে ১৫% কমে আসা স্থিতি। (দুটোই কাল্পনিক, কোনো ব্যাংকের অফার নয়।) ক-এর অফার আগে টুলে বসিয়ে আসল হার বের করুন, তারপর খ-এর সঙ্গে মেলান।
| বিষয় | ক ব্যাংক (৯% ফ্ল্যাট) | খ ব্যাংক (১৫% কমে আসা স্থিতি) |
|---|---|---|
| মাসিক কিস্তি | ৳ ২৪,১৬৭ | ৳ ২৩,৭৯০ |
| মোট সুদ | ৳ ৪,৫০,০০০ | ৳ ৪,২৭,৩৯৬ |
| কমে আসা স্থিতির হারে | ১৫.৭১% | ১৫% |
৯ আর ১৫ দেখে ক-কে ছয় শতাংশ-পয়েন্ট সস্তা মনে হয়, কিন্তু আসলে খ-ই সস্তা: মোট সুদ ৳ ২২,৬০৪ কম, মাসিক কিস্তিও ৳ ৩৭৭ কম। কমে আসা স্থিতির হার আর ফ্ল্যাট হার কখনো সরাসরি তুলনা করবেন না। আগে দুটোকেই কমে আসা স্থিতিতে আনুন।
ফি আর খরচ কত বাড়ায়
উদাহরণ ১-এর ঋণ (৳ ২০,০০,০০০, ৯%, ৫ বছর) ধরে শুধু ফি বদলালে:
| ফি ও খরচ | হাতে পাবেন | আসল হার |
|---|---|---|
| নেই | ৳ ২০,০০,০০০ | ১৫.৭১% |
| ১% | ৳ ১৯,৮০,০০০ | ১৬.১৭% |
| ২% | ৳ ১৯,৬০,০০০ | ১৬.৬৪% |
| ১% ও ৳ ১০,০০০ | ৳ ১৯,৭০,০০০ | ১৬.৪১% |
কিস্তি সব ক্ষেত্রেই ৳ ৪৮,৩৩৩ থাকে। বদলায় শুধু হাতে পাওয়া টাকা, আর সেই কারণে আসল হার। ফি শুরুতে একবারে কাটা হয় বলে মেয়াদ যত ছোট, হারে প্রভাব তত বেশি: ঋণ ৳ ১০,০০,০০০ ও ফ্ল্যাট ৯% ধরে ১% ফি ১২ মাসের ঋণে আসল হার প্রায় ১.৯৩ শতাংশ-পয়েন্ট বাড়ায়, ৮৪ মাসের ঋণে প্রায় ০.৩৫।
টুল যা ধরে না
- বিমা, মাসিক সার্ভিস চার্জ, দেরির জরিমানা ও কর। এগুলো থাকলে আসল খরচ টুলের দেখানোর চেয়ে বেশি।
- কিস্তি মাসের শেষে দেওয়া ও সব মাসে সমান ধরা হয়েছে।
- আগাম শোধ। এর হিসাব দেখুন আগাম ঋণ শোধে কত সাশ্রয় হয় গাইডে।
- ব্যাংকের কোনো হার টুলে বসানো নেই। সব সংখ্যা আপনার দেওয়া।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার সংখ্যাগুলো গাণিতিক উদাহরণ, কোনো ব্যাংকের প্রস্তাব নয়। ফলাফল আনুমানিক গণিত; ব্যাংকের ঋণ-চুক্তির কাগজে দেওয়া হার ও কিস্তিই চূড়ান্ত, সেখানে রাউন্ডিংয়ের কারণে কয়েক টাকা আলাদা হতে পারে। হালনাগাদ: ১৬ নভেম্বর ২০২৬।
ঋণের কিস্তি, মেয়াদ ও আগাম শোধ নিয়ে সব প্রশ্ন এক জায়গায় পেতে পড়ুন ঋণের কিস্তি এক জায়গায়।
সাধারণ প্রশ্ন
ফ্ল্যাট রেট চেকারে কোন হার বসাব?
ব্যাংক বা লিজিং কোম্পানির অফারে যে ফ্ল্যাট হার লেখা, সেটিই। টুল নিজে কোনো ব্যাংকের হার জানে না।
ব্যাংক “কমে আসা স্থিতি” বললে কি টুল লাগে?
না। তখন সেই হার সরাসরি আসল হার। কিস্তি দেখতে EMI ক্যালকুলেটর ব্যবহার করুন।
আসল হার কি ব্যাংকের চুক্তির হারের সমান হবে?
প্রায় সমান হবে, ঠিক নয়। টুল সমান মাসিক কিস্তি ও মাসের শেষে পরিশোধ ধরে। চুক্তিতে ভিন্ন নিয়ম বা বাড়তি চার্জ থাকলে ফল সামান্য আলাদা হতে পারে।
ফ্ল্যাট রেট কি সবসময় খারাপ?
নিজে খারাপ নয়, কিন্তু বলা হারকে আসল হার ভাবলে তুলনায় ভুল হয়। আসল হার জেনে নিলে ফ্ল্যাট অফার নিয়ে সিদ্ধান্ত নেওয়া যায়।