শেষ হালনাগাদ:
বছরে কত আয়কর দিতে হবে জানতে সবচেয়ে সহজ উপায় হলো আমাদের আয়কর ক্যালকুলেটর-এ করযোগ্য আয় বসানো। তবে হিসাবটা কীভাবে হয় জানা থাকলে রিটার্ন জমার সময় ভুল কমে। এই লেখায় আয়বছর ২০২৫-২৬ (কর বছর ২০২৬-২৭)-এর ব্যক্তিগত করদাতার হিসাব উদাহরণসহ দেখানো হলো।
প্রথমে বুঝুন: করযোগ্য আয় কী
পুরো আয়ের ওপর কর হয় না। আয়ের নির্দিষ্ট অংশ করমুক্ত, তার পরের অংশ ধাপে ধাপে বাড়তি হারে করযোগ্য। যে আয়ের ওপর স্ল্যাব বসে তাকে এই লেখায় “করযোগ্য আয়” বলা হয়েছে। বেতনভোগীদের ক্ষেত্রে মোট বেতন থেকে করমুক্ত অংশ বাদ দিয়ে করযোগ্য আয় বের করতে হয়; সেই হিসাব আলাদা গাইডে আছে: বেতন থেকে আয়কর হিসাব। মাসিক বেতন, ভাতা ও বোনাস বসিয়ে সরাসরি দেখতে চাইলে বেতন থেকে আয়কর ক্যালকুলেটর আছে।
করমুক্ত আয়ের সীমা
| করদাতার ধরন | করমুক্ত আয় |
|---|---|
| সাধারণ করদাতা | ৳ ৪,০০,০০০ |
| নারী বা ৬৫ বছর ও তার বেশি বয়সী | ৳ ৪,৫০,০০০ |
| প্রতিবন্ধী বা তৃতীয় লিঙ্গের করদাতা | ৳ ৫,২৫,০০০ |
| যুদ্ধাহত মুক্তিযোদ্ধা (শর্তসাপেক্ষ) | ৳ ৫,৫০,০০০ |
প্রতিবন্ধী সন্তানের অভিভাবকের জন্য শর্তসাপেক্ষে আরও ৳ ৫০,০০০ ছাড় আছে। কোন ধরনে কে পড়েন আর বাড়তি সীমায় কত কর বাঁচে, উদাহরণসহ আছে নারী, ৬৫+, প্রতিবন্ধী ও মুক্তিযোদ্ধার করমুক্ত সীমা গাইডে।
করের স্ল্যাব (করমুক্ত অংশের পর)
| আয়ের অংশ | করের হার |
|---|---|
| প্রথম ৳ ৩,০০,০০০ | ১০% |
| পরের ৳ ৪,০০,০০০ | ১৫% |
| পরের ৳ ৫,০০,০০০ | ২০% |
| পরের ৳ ২০,০০,০০০ | ২৫% |
| বাকি অংশ | ৩০% |
উদাহরণ: বছরে ১২ লাখ টাকা করযোগ্য আয়
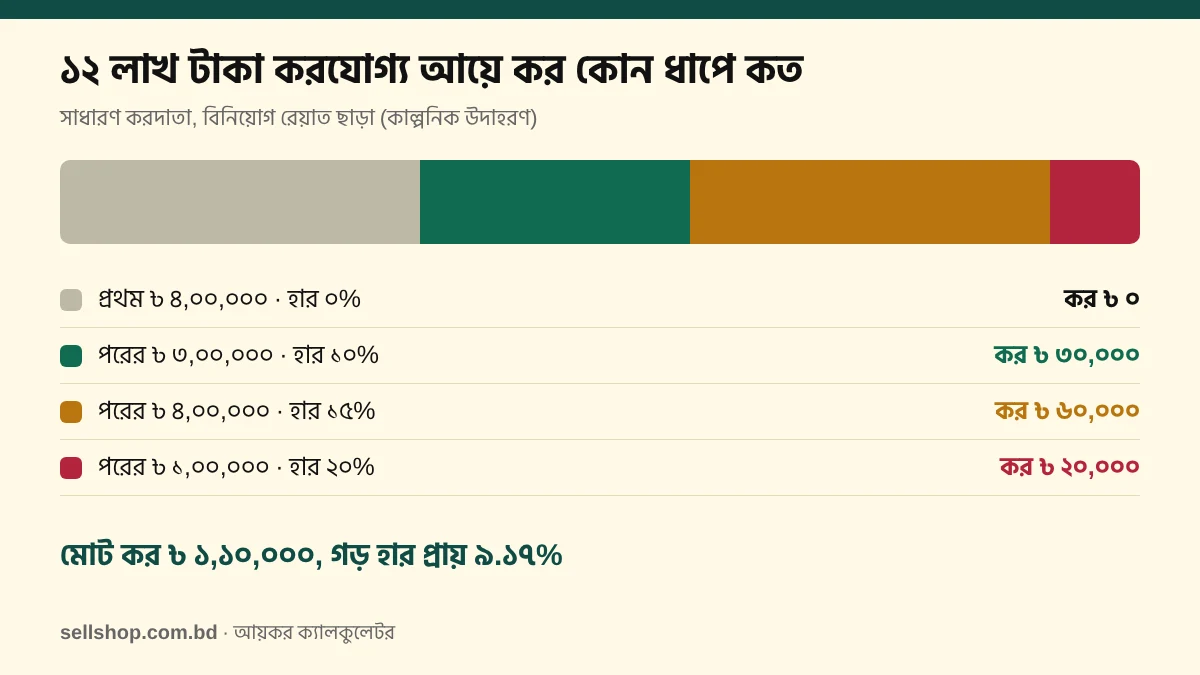
একজন সাধারণ করদাতার করযোগ্য আয় ৳ ১২,০০,০০০। প্রথম ৳ ৪,০০,০০০ করমুক্ত, বাকি ৳ ৮,০০,০০০-এর ওপর স্ল্যাব বসবে:
| আয়ের অংশ | হার | কর |
|---|---|---|
| প্রথম ৳ ৪,০০,০০০ | ০% | ৳ ০ |
| পরের ৳ ৩,০০,০০০ | ১০% | ৳ ৩০,০০০ |
| পরের ৳ ৪,০০,০০০ | ১৫% | ৳ ৬০,০০০ |
| পরের ৳ ১,০০,০০০ | ২০% | ৳ ২০,০০০ |
| মোট স্ল্যাবের কর | ৳ ১,১০,০০০ |
এখানে বিনিয়োগ রেয়াত না নিলে দেয় কর ৳ ১,১০,০০০, অর্থাৎ গড় করহার প্রায় ৯.১৭%।
একই আয়, নারী করদাতা হলে
একই ৳ ১২,০০,০০০ করযোগ্য আয় কোনো নারী করদাতার হলে করমুক্ত সীমা ৳ ৪,৫০,০০০, তাই স্ল্যাব বসে ৳ ৭,৫০,০০০-এর ওপর: ৳ ৩,০০,০০০ × ১০% = ৳ ৩০,০০০, ৳ ৪,০০,০০০ × ১৫% = ৳ ৬০,০০০, বাকি ৳ ৫০,০০০ × ২০% = ৳ ১০,০০০। মোট ৳ ১,০০,০০০, সাধারণ করদাতার চেয়ে ৳ ১০,০০০ কম। সীমা ৳ ৫০,০০০ বাড়লে এই আয়ে সুবিধা ৳ ৫০,০০০ × ২০% = ৳ ১০,০০০, কারণ সরে যাওয়া অংশটি ২০%-এর ধাপে পড়ত।
বিনিয়োগ রেয়াত কীভাবে কর কমায়
অনুমোদিত খাতে (যেমন সঞ্চয়পত্র, ডিপিএস, জীবন বীমার প্রিমিয়াম ইত্যাদি, শর্ত প্রযোজ্য) বিনিয়োগ করলে করের ওপর রেয়াত মেলে। রেয়াতের পরিমাণ নিচের তিনটির মধ্যে যেটি সবচেয়ে কম:
- করযোগ্য আয়ের ৩%
- অনুমোদিত বিনিয়োগের ১০%
- ৳ ৭,৫০,০০০
ওপরের উদাহরণে ধরুন, ওই করদাতা ৳ ৩,০০,০০০ অনুমোদিত খাতে বিনিয়োগ করেছেন। তাহলে আয়ের ৩% = ৳ ৩৬,০০০, বিনিয়োগের ১০% = ৳ ৩০,০০০; কমটি ৳ ৩০,০০০। দেয় কর দাঁড়ায় ৳ ১,১০,০০০ − ৳ ৩০,০০০ = ৳ ৮০,০০০। অর্থাৎ বিনিয়োগ না করলে ৳ ১,১০,০০০, করলে ৳ ৮০,০০০: পার্থক্য ৳ ৩০,০০০।
কোন খাতে টাকা রাখলে রেয়াতে ধরা হয়, কোন সীমা কখন চেপে ধরে আর রাখার আগে কী ভাবা দরকার, তা আছে বিনিয়োগ রেয়াত কীভাবে কাজ করে গাইডে। খাত বাছার আগে সঞ্চয়পত্র বা DPS-এ মেয়াদে কত মুনাফা আসবে, তা নিজের সংখ্যায় মিলিয়ে দেখতে পারেন সঞ্চয়পত্রের মুনাফা ক্যালকুলেটর ও DPS ক্যালকুলেটর দিয়ে।
ন্যূনতম কর
হিসাবের পর কর খুব কম এলেও করযোগ্য আয় করমুক্ত সীমার ওপরে থাকলে ন্যূনতম কর দিতে হয়। এই ক্যালকুলেটরে সাধারণ করদাতার জন্য ৳ ৫,০০০ এবং নতুন করদাতার জন্য ৳ ১,০০০ ধরা হয়েছে। এনবিআরের আয়কর পরিপত্র ২০২৬-২০২৭ নিজে খুলে দেখেছি (৪ নভেম্বর ২০২৬): সেখানে ন্যূনতম করের একটিই অঙ্ক, সিটি করপোরেশন বা অন্য এলাকার আলাদা ধাপ নেই। তবু রিটার্ন জমার আগে এনবিআর-এর সর্বশেষ নির্দেশনা দেখে নিন। প্রথমবার রিটার্নে অঙ্ক কেন ৳ ১,০০০ আর কোন আয়ে ফারাক পড়ে, তা আছে ন্যূনতম কর ২০২৬-২৭ গাইডে।
আরও দুটি উদাহরণ
- করযোগ্য আয় ৳ ৬,০০,০০০ (সাধারণ করদাতা): ৳ ২,০০,০০০-এর ওপর ১০% = ৳ ২০,০০০, রেয়াত ছাড়া।
- করযোগ্য আয় ৳ ২৫,০০,০০০ (সাধারণ করদাতা): রেয়াত ছাড়া কর ৳ ৪,১৫,০০০।
নিজের সংখ্যা বসিয়ে দেখতে আয়কর ক্যালকুলেটর ব্যবহার করুন; স্ল্যাবভিত্তিক হিসাবের টেবিলও সেখানে খুলে দেখা যায়।
রিটার্ন কবে দিলে কী হয় (কর বছর ২০২৬-২৭)
অর্থ আইন ২০২৬ অনুযায়ী ব্যক্তিকরদাতা কর বছরের যেকোনো সময় রিটার্ন দিতে পারেন; আগের মতো একটিই ৩০ নভেম্বরের শেষ তারিখ নেই, আর এনবিআর-এর এক মাস সময় বাড়ানোর ক্ষমতাও বাতিল। তার বদলে কখন দিলেন, তার ওপর প্রণোদনা বা অতিরিক্ত কর ঠিক হয়:
| রিটার্ন জমার সময় | কী হয় |
|---|---|
| ১ জুলাই-৩০ সেপ্টেম্বর | প্রদেয় করের ৫% প্রণোদনা, সর্বোচ্চ ৳ ২৫,০০০ |
| ১ অক্টোবর-৩১ ডিসেম্বর | প্রণোদনাও নেই, অতিরিক্ত করও নেই |
| ১ জানুয়ারি-৩১ মার্চ | অতিরিক্ত কর ২% (সর্বনিম্ন ৳ ৩,০০০) |
| ১ এপ্রিল-৩০ জুন | অতিরিক্ত কর ৫% (সর্বনিম্ন ৳ ৫,০০০) |
ওপরের ১২ লাখ আয়ের উদাহরণে (দেয় কর ৳ ১,১০,০০০, রেয়াত ছাড়া) সেপ্টেম্বরের মধ্যে দিলে প্রণোদনা ৳ ১,১০,০০০ × ৫% = ৳ ৫,৫০০। অক্টোবর-ডিসেম্বরে দিলে কিছুই যোগ-বিয়োগ হয় না। জানুয়ারি-মার্চে ২% মানে ৳ ২,২০০, কিন্তু সর্বনিম্ন ৳ ৩,০০০, তাই ৳ ৩,০০০ লাগবে। এপ্রিল-জুনে ৫% = ৳ ৫,৫০০, যা সর্বনিম্ন ৳ ৫,০০০-এর ওপরে, তাই ৳ ৫,৫০০। অর্থাৎ ডিসেম্বরের মধ্যে দিলে অন্তত অতিরিক্ত কর এড়ানো যায়। এটি একটি আইন-সারাংশ ও সংবাদের ভিত্তিতে লেখা; নিজের ক্ষেত্রে (প্রথমবারের করদাতা, বিদেশ-ফেরত, ৬৫+) এনবিআর-এর নির্দেশনা দেখে নিন। দেরিতে দিলে কত বাড়তি লাগে তার আলাদা হিসাব আছে দেরিতে রিটার্নের অতিরিক্ত কর গাইডে।
যে বিষয়গুলো এই হিসাবে ধরা হয়নি
- নিট সম্পদের ভিত্তিতে সারচার্জ
- ইতিমধ্যে উৎসে কাটা কর (সেটি দেয় করের সঙ্গে সমন্বয় হয়)
- বিভিন্ন আয়ের উৎসের আলাদা নিয়ম, যেমন বাড়িভাড়া, মূলধনী লাভ
হিসাব শেষে রিটার্ন কীভাবে অনলাইনে জমা দেবেন, কখন দিলে প্রণোদনা মেলে, তা আছে অনলাইনে আয়কর রিটার্ন দাখিলের ধাপ গাইডে।
হারের সূত্র
- করমুক্ত সীমা ও স্ল্যাব (কর নির্ধারণ বর্ষ ২০২৬-২৭ ও ২০২৭-২৮): PwC বাংলাদেশ, “Finance Act, 2026: Key Amendments”, ব্যক্তিগত কর অংশ, পৃষ্ঠা ৫। সেখানে সাধারণ ৳ ৪,০০,০০০, নারী ও ৬৫+ ৳ ৪,৫০,০০০, প্রতিবন্ধী ৳ ৫,২৫,০০০, যুদ্ধাহত ও জুলাই গেজেটভুক্ত মুক্তিযোদ্ধা ৳ ৫,৫০,০০০, আর ১০/১৫/২০/২৫/৩০% স্ল্যাব মিলেছে।
- রিটার্নের সময়-ভিত্তিক প্রণোদনা ও অতিরিক্ত কর: একই PwC নথির পৃষ্ঠা ৭, আর TBS বাংলা, ২২ জুলাই ২০২৬ (জুলাই-সেপ্টেম্বরে ৫% প্রণোদনা, সর্বোচ্চ ৳ ২৫,০০০)। জানুয়ারি-মার্চ ও এপ্রিল-জুনের অতিরিক্ত করের অঙ্ক শুধু PwC নথিতে মিলেছে।
- ন্যূনতম কর: এনবিআর আয়কর পরিপত্র ২০২৬-২০২৭ ও অর্থ আইন ২০২৬ (সরাসরি লিংক নেই; এনবিআর-এর ওয়েবসাইটে খুঁজুন)।
হালনাগাদ: ১৭ নভেম্বর ২০২৬। PwC নথিটি আইনের সারাংশ, আইনের মূল পাঠ নয়; বিনিয়োগ রেয়াতের শতাংশ ও সীমা মূল পাঠে আমরা মেলাইনি। এটি আনুমানিক হিসাব; রিটার্ন জমার আগে এনবিআর-এর সর্বশেষ নির্দেশনা বা কর পরামর্শকের সঙ্গে মিলিয়ে নিন।
আয়কর ও বেতনের করের পাঁচটি প্রশ্নের উত্তর এক জায়গায় দেখতে পড়ুন আয়কর ও বেতনের কর ২০২৬-২৭ এক জায়গায়: সীমা, রেয়াত, রিটার্ন।
ইংরেজিতে যে শব্দগুলো শুনবেন
| বাংলা | ইংরেজি | অর্থ |
|---|---|---|
| করযোগ্য আয় | Taxable income | যার ওপর স্ল্যাব বসে |
| করমুক্ত সীমা | Tax-free threshold | এর নিচে কর নেই |
| স্ল্যাব | Tax slab | ধাপে ধাপে হার |
| রেয়াত | Tax rebate | বিনিয়োগে কর কমানো |
| ন্যূনতম কর | Minimum tax | আয় কম হলেও যা দিতে হয় |
রিটার্ন জমার আগে তিনটি কাজ
প্রথমে মোট আয় আর বিনিয়োগের কাগজ এক জায়গায় রাখুন। দ্বিতীয়ত, ক্যালকুলেটরে সংখ্যা বসিয়ে মোটামুটি কর জেনে নিন, তাহলে জমার দিন চমক থাকবে না। তৃতীয়ত, আইনের মূল পাতা একবার দেখুন: এই লেখার শেষের “হারের সূত্র” অংশে যে দুটি সূত্র দেওয়া আছে, সেগুলো খুলে নিজের করদাতার ধরনের সংখ্যা মিলিয়ে নিন। কর আইন প্রতি বছর বদলায়, তাই নিজের ক্ষেত্রে নিশ্চিত হতে এনবিআর বা কর পরামর্শকের সঙ্গে মিলিয়ে নেওয়া ভালো।
সাধারণ প্রশ্ন
সাধারণ করদাতার করমুক্ত আয়ের সীমা কত?
আয়বছর ২০২৫-২৬ (কর বছর ২০২৬-২৭)-এ সাধারণ করদাতার করমুক্ত আয়ের সীমা ৳ ৪,০০,০০০। নারী ও ৬৫ বছর বা তার বেশি বয়সীদের জন্য ৳ ৪,৫০,০০০।
আয় করমুক্ত সীমার মধ্যে থাকলে কি রিটার্ন জমা দিতে হয়?
সবসময় নয়। তবে নির্দিষ্ট কিছু ক্ষেত্রে, যেমন সিটি করপোরেশন এলাকায় বাস বা কিছু সম্পদ থাকা, আয় কম হলেও রিটার্ন জমা লাগতে পারে। নিজের ক্ষেত্র এনবিআর-এর নির্দেশনায় যাচাই করুন। ন্যূনতম কর শুধু করমুক্ত সীমার ওপরের আয়ে প্রযোজ্য (এনবিআর আয়কর পরিপত্র ২০২৬-২০২৭)।
বিনিয়োগ করলে সর্বোচ্চ কত কর রেয়াত মেলে?
করযোগ্য আয়ের ৩%, অনুমোদিত বিনিয়োগের ১০% ও ৳ ৭,৫০,০০০-এর মধ্যে যেটি কম, সেটিই রেয়াত। বিনিয়োগ ও দানের প্রমাণ রাখতে হয়।
৩০ নভেম্বরের মধ্যে রিটার্ন না দিলে কী হবে?
অর্থ আইন ২০২৬-এর সারাংশ অনুযায়ী কর বছর ২০২৬-২৭-এর জন্য ৩০ নভেম্বর আর একক শেষ তারিখ নয়। অক্টোবর-ডিসেম্বরে দিলে প্রণোদনা বা অতিরিক্ত কর কোনোটিই নেই; ১ জানুয়ারি থেকে ৩১ মার্চ অতিরিক্ত কর ২% (সর্বনিম্ন ৳ ৩,০০০), তার পর ৫% (সর্বনিম্ন ৳ ৫,০০০)। ডিসেম্বরের মধ্যে দেওয়াই নিরাপদ।
বেতনভোগীর আয়কর কীভাবে হিসাব করব?
মোট বেতন থেকে করমুক্ত অংশ বাদ দিয়ে করযোগ্য আয় বের হয়, তারপর ওপরের স্ল্যাব বসে। করমুক্ত অংশের নিয়ম, মাসিক কর ও পূর্ণ উদাহরণ দেখুন বেতন থেকে আয়কর হিসাব গাইডে।