
ঋণের কিস্তি চলার মাঝখানে হাতে বাড়তি টাকা এলে অনেকেই ভাবেন, বাকি ঋণ একসঙ্গে শোধ করলে কত সুদ বাঁচবে আর তাতে লাভ হবে কি না। উত্তর নির্ভর করে তিনটি জিনিসের ওপর: কোন কিস্তির পর শোধ করছেন, কত টাকা শোধ করছেন, আর ব্যাংক আগাম শোধে ফি নেয় কি না। এই গাইডে ৳ ৫,০০,০০০ ঋণ, বছরে ১০% সুদ ও ৩ বছর (৩৬ মাস) মেয়াদের একটি উদাহরণে দেখানো হয়েছে কোন মাসে শোধ করলে কত সুদ বাঁচে, ফি কত হলে লাভ থাকে না, আর অংশ শোধ করলে কিস্তি না মেয়াদ কমানো ভালো। নিজের সংখ্যা মেলাতে EMI ক্যালকুলেটর ব্যবহার করুন; খুললেই ঋণ ৫,০০,০০০, হার ১০ ও মেয়াদ ৩ বছর বসানো থাকে।
সাশ্রয় আসে কোথা থেকে
কমে আসা স্থিতির ঋণে প্রতি মাসের সুদ গোনা হয় তখনকার বাকি ঋণের ওপর (ধাপে ধাপে দেখুন EMI কীভাবে হিসাব হয় গাইডে)। তাই বাকি ঋণ একসঙ্গে শোধ করলে ভবিষ্যতের যে মাসগুলোর সুদ আর গোনা হয় না, সেটাই আপনার সাশ্রয়। যে কিস্তিগুলো আগেই দেওয়া হয়ে গেছে, তার সুদ ফেরত আসে না।
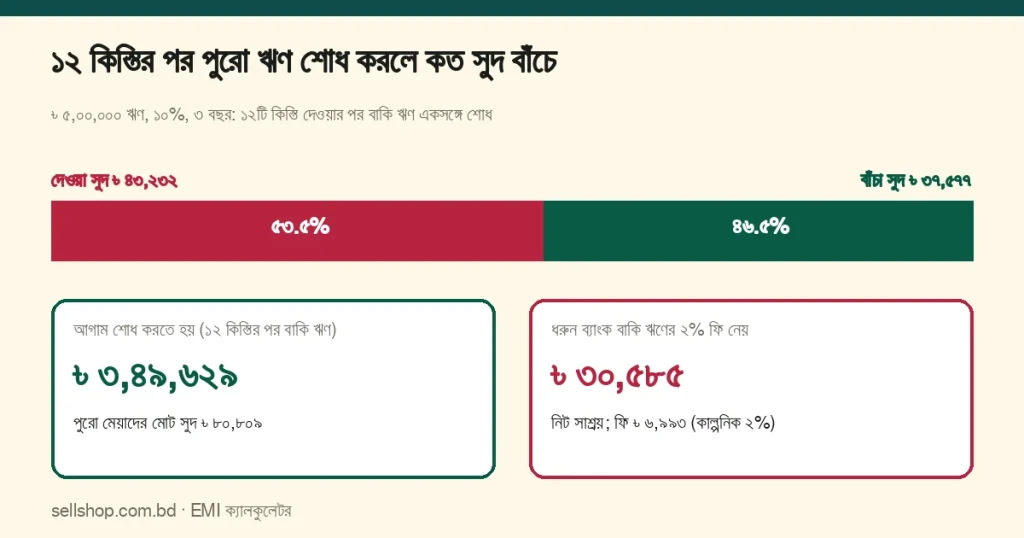
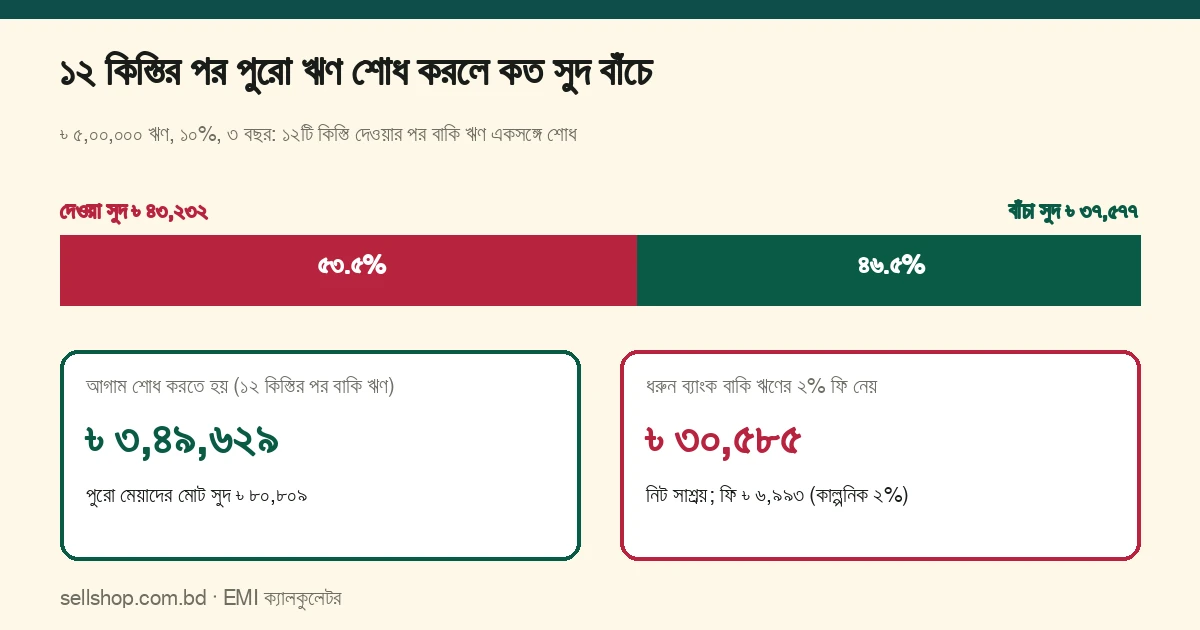
উদাহরণে মাসিক কিস্তি ৳ ১৬,১৩৩.৫৯ (টুলের পর্দায় গোল করে ৳ ১৬,১৩৪ দেখায়)। ১২টি কিস্তির পর বাকি ঋণ ৳ ৩,৪৯,৬২৯। বাকি ২৪টি কিস্তি দিলে মোট দিতে হতো ২৪ × ৳ ১৬,১৩৩.৫৯ = ৳ ৩,৮৭,২০৬। অর্থাৎ ৳ ৩,৪৯,৬২৯ আসল ফেরত দিলে বাকি ৳ ৩৭,৫৭৭-ই সুদ, যা এখন শোধ করলে আর দিতে হয় না। সূত্রটি মনে রাখার মতো:
সাশ্রয় = বাকি কিস্তির সংখ্যা × মাসিক কিস্তি − এখনকার বাকি ঋণ
গোল করা ৳ ১৬,১৩৪ ধরলে উত্তর ৳ ৩৭,৫৮৭ আসে, প্রায় ১০ টাকা বেশি, কারণ ২৪টি কিস্তিতে পয়সার ফারাক জমে। পয়সাসহ কিস্তি ধরলে ৳ ৩৭,৫৭৭ মেলে, যা কিস্তির তালিকা পড়ার গাইডের সংখ্যার সঙ্গেও এক। পুরো মেয়াদের সুদ ৳ ৮০,৮০৯, তাই ৳ ৩৭,৫৭৭ তার ৪৬.৫%; শতকরা ক্যালকুলেটরে ৳ ৩৭,৫৭৭ ÷ ৳ ৮০,৮০৯ বসিয়ে মিলিয়ে নিন।
কোন কিস্তির পর শোধ করলে কত বাঁচে
একই ঋণ ও একই ১০% হার; শুধু কোন কিস্তির পর পুরো বাকি ঋণ শোধ করছেন, তা বদলাচ্ছে। এখানে ফি ধরা হয়নি।
| কিস্তির পর | বাকি ঋণ (শোধ করতে হয়) | বাঁচা সুদ | মোট সুদের কত ভাগ |
|---|---|---|---|
| ৬ | ৳ ৪,২৬,৬৮৬ | ৳ ৫৭,৩২২ | ৭০.৯% |
| ১২ | ৳ ৩,৪৯,৬২৯ | ৳ ৩৭,৫৭৭ | ৪৬.৫% |
| ১৮ | ৳ ২,৬৮,৬৩৮ | ৳ ২১,৭৬৭ | ২৬.৯% |
| ২৪ | ৳ ১,৮৩,৫১২ | ৳ ১০,০৯১ | ১২.৫% |
| ৩০ | ৳ ৯৪,০৪০ | ৳ ২,৭৬২ | ৩.৪% |
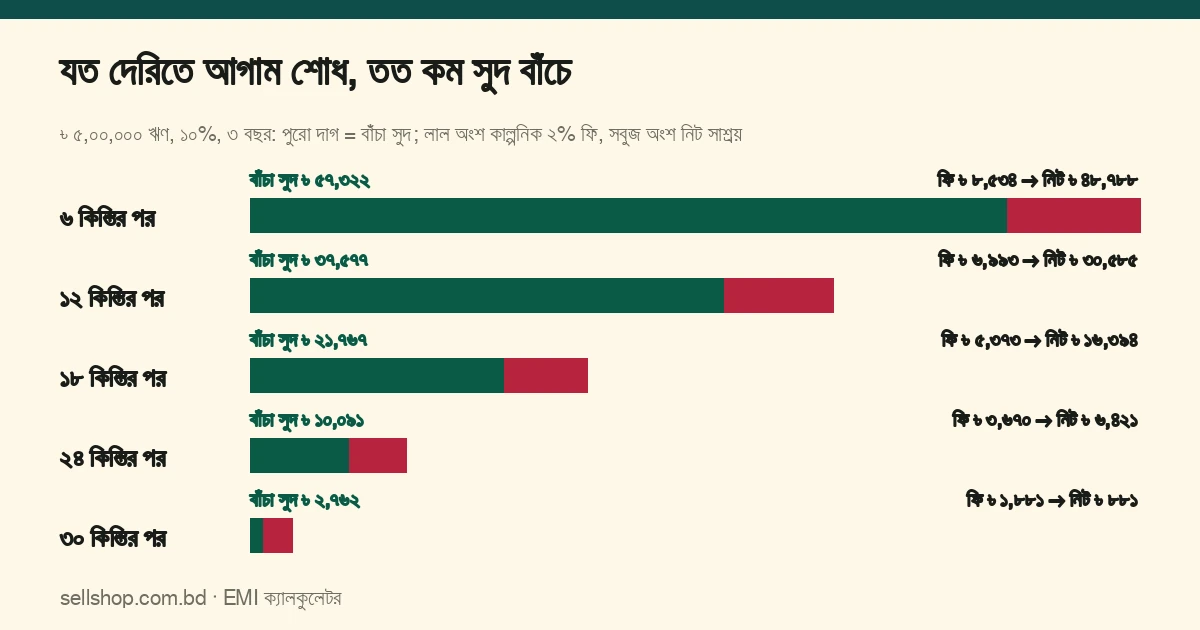
মেয়াদ এগোলে বাকি ঋণ ও বাকি মাস, দুটোই কমে, তাই সাশ্রয়ও কমে। ৬ কিস্তির পর শোধ করলে মোট সুদের প্রায় ৭১% বাঁচে, আর ৩০ কিস্তির পর মাত্র ৩.৪%। শেষ দিকে ঋণ প্রায় শোধ হয়েই এসেছে, তাই বাড়তি টাকা ঢেলে বাঁচানোর মতো সুদ বেশি থাকে না।
ফি থাকলে কখন লাভ থাকে না
কিছু ব্যাংক আগাম শোধে ফি নেয়, কেউ বাকি ঋণের একটি শতাংশ হিসেবে। এই গাইড কোনো ব্যাংকের ফি যাচাই করেনি; নিচের ২% শুধু হিসাব বোঝার জন্য ধরা কাল্পনিক অঙ্ক। ফি বাকি ঋণের শতাংশ হলে নিট সাশ্রয় = বাঁচা সুদ − (বাকি ঋণ × ফি-র হার)।
| কিস্তির পর | বাঁচা সুদ | ২% ফি (কাল্পনিক) | নিট সাশ্রয় | যে ফি-তে সাশ্রয় শূন্য |
|---|---|---|---|---|
| ৬ | ৳ ৫৭,৩২২ | ৳ ৮,৫৩৪ | ৳ ৪৮,৭৮৮ | বাকি ঋণের ১৩.৪% |
| ১২ | ৳ ৩৭,৫৭৭ | ৳ ৬,৯৯৩ | ৳ ৩০,৫৮৫ | বাকি ঋণের ১০.৭% |
| ১৮ | ৳ ২১,৭৬৭ | ৳ ৫,৩৭৩ | ৳ ১৬,৩৯৪ | বাকি ঋণের ৮.১% |
| ২৪ | ৳ ১০,০৯১ | ৳ ৩,৬৭০ | ৳ ৬,৪২১ | বাকি ঋণের ৫.৫% |
| ৩০ | ৳ ২,৭৬২ | ৳ ১,৮৮১ | ৳ ৮৮১ | বাকি ঋণের ২.৯% |
১২ কিস্তির সারিতে ৳ ৩৭,৫৭৭ − ৳ ৬,৯৯৩ = ৳ ৩০,৫৮৪ দেখায়, কিন্তু পয়সাসহ হিসাবে ৳ ৩০,৫৮৫ আসে; এটি গোল করার ১ টাকার ফারাক। শেষ কলামের পড়ার নিয়ম: ফি ওই শতাংশের কম হলে শোধে সুদ বাঁচে, বেশি হলে ক্ষতি। ১২ কিস্তির পর ২% ফিতে অনেক সাশ্রয় থাকে, কিন্তু ৩০ কিস্তির পর একই ২% ফি প্রায় সবটুকু খেয়ে ফেলে। তাই মেয়াদের শেষ দিকে শোধ করার আগে ফি-র শর্ত সবচেয়ে ভালো করে দেখুন। ফি অন্য ভিত্তিতে (যেমন মূল ঋণের ওপর বা নির্দিষ্ট অঙ্ক) ধরা হলে একই নিয়মে সাশ্রয় থেকে সেই ফি বাদ দিন।
কিছু অংশ শোধ করলে: কিস্তি কমবে, না মেয়াদ
ধরুন ১২টি কিস্তির পর ৳ ১,০০,০০০ বাড়তি দিলেন; বাকি ঋণ ৳ ৩,৪৯,৬২৯ থেকে নেমে ৳ ২,৪৯,৬২৯ হলো। এরপর সাধারণত দুটি পথ থাকে (ব্যাংক কোনটি দেয়, তা এই গাইডে যাচাই করা হয়নি):
- কিস্তি আগের ৳ ১৬,১৩৪ রেখে মেয়াদ কমানো। বাকি ঋণ ১৭ মাসে শোধ হয়: ১৬টি পুরো কিস্তি আর ১৭তমটি ছোট, প্রায় ৳ ১০,২৪৫। ঋণ মোট ২৯ মাসে শেষ, অর্থাৎ ৭ মাস আগে। বাকি সুদ ৳ ১৮,৭৫৪, সাশ্রয় ৳ ১৮,৮২৪।
- মেয়াদ ২৪ মাসই রেখে কিস্তি কমানো। নতুন কিস্তি ৳ ১১,৫১৯, আগের চেয়ে প্রায় ৳ ৪,৬১৫ কম। বাকি সুদ ৳ ২৬,৮৩০, সাশ্রয় ৳ ১০,৭৪৮।
একই ৳ ১,০০,০০০ কোন কিস্তির পর দিলেন, তাতেও ফল বদলায়:
| ৳ ১,০০,০০০ দিলেন | কিস্তি রাখলে: ঋণ শেষ | কিস্তি রাখলে: সাশ্রয় | মেয়াদ রাখলে: নতুন কিস্তি | মেয়াদ রাখলে: সাশ্রয় |
|---|---|---|---|---|
| ৬ কিস্তির পর | ৭ মাস আগে | ৳ ২৪,৭০৩ | ৳ ১২,৩৫২ | ৳ ১৩,৪৩৪ |
| ১২ কিস্তির পর | ৭ মাস আগে | ৳ ১৮,৮২৪ | ৳ ১১,৫১৯ | ৳ ১০,৭৪৮ |
| ২৪ কিস্তির পর | ৬ মাস আগে | ৳ ৭,৮৬৭ | ৳ ৭,৩৪২ | ৳ ৫,৪৯৯ |
কিস্তি একই রাখলে বাড়তি টাকা দ্রুত আসল কমায়, তাই সাশ্রয় বেশি। মেয়াদ রাখলে মাসিক চাপ কমে, কিন্তু সুদ বেশিদিন গোনা হয়। কোনটি বেছে নেবেন, তা আপনার মাসিক বাজেটের ওপর নির্ভর করে; গাইড কোনোটিকেই সবার জন্য ভালো বলছে না। এখানেও ফি ধরা হয়নি, আর ফি থাকলে তা সাশ্রয় থেকে বাদ যাবে। শুরুতেই মেয়াদ কত রাখবেন, সে হিসাব দেখুন মেয়াদ বাড়ালে কী হারান গাইডে।
শোধ করার আগে পাঁচটি প্রশ্ন
- ব্যাংকের কাছ থেকে লিখিত অঙ্ক নিন। আজকের তারিখে পুরো শোধের অঙ্ক চান, বাকি আসল, চলতি সুদ ও ফি আলাদা করে। এই গাইডের “বাকি ঋণ” হলো কিস্তি দেওয়ার পরের অঙ্ক; কিস্তির তারিখের মাঝখানে শোধ করলে ব্যাংক দিনের হিসাবে সুদ যোগ করতে পারে (ব্যাংকভেদে আলাদা, যাচাই করা হয়নি)।
- ফি কত ও কীসের ওপর, জেনে নিন। ওপরের ছক বলছে, মেয়াদের শেষ দিকে ছোট ফিও সাশ্রয় খেয়ে নিতে পারে।
- একই টাকার অন্য ব্যবহারের সঙ্গে মেলান। উদাহরণের ঋণের হার ১০%, তাই ৳ ১,০০,০০০ শোধ করলে প্রথম মাসে সুদ বাঁচে ৳ ১,০০,০০০ × ১০% ÷ ১২ = ৳ ৮৩৩। একই টাকা কাল্পনিক ৮% হারের FDR-এ রাখলে মাসে প্রায় ৳ ৬৬৭ আসে (কর ও অন্য কর্তন বাদে; ৮% কোনো ব্যাংকের হার নয়)। ব্যাংকের আসল হার ও কর্তন বসিয়ে FDR ক্যালকুলেটরে হিসাব করুন, আর কর কীভাবে কাটে তা দেখুন FDR-এর মুনাফা হিসাবের গাইডে।
- জরুরি তহবিল হাতে রাখুন। শোধ করা টাকা ফেরত আসে না। পরে দরকার হলে নতুন ঋণ নিতে হবে, তখন হার ও ফি আবার লাগতে পারে। সব সঞ্চয় ঢেলে দেওয়া উচিত কি না, এই গাইড সে সিদ্ধান্ত দেয় না।
- ঋণটি কমে আসা স্থিতির কি না, নিশ্চিত হন। এই গাইডের সব হিসাব কমে আসা স্থিতির ঋণের। ফ্ল্যাট রেটে আগাম শোধে সুদের কতটা ছাড় মিলবে, তা ব্যাংকের শর্তের ওপর নির্ভর করে; পার্থক্য দেখুন ফ্ল্যাট রেট বনাম রিডিউসিং ব্যালেন্স গাইডে।
টুলে কীভাবে মেলাবেন
- EMI ক্যালকুলেটর খুলে ব্যাংকের কাগজ থেকে ঋণ, বার্ষিক হার ও মেয়াদ দিন। “প্রথম ১২ মাসের হিসাব”-এর শেষ সারির “বাকি ঋণ” আপনার ১২ কিস্তির পরের অঙ্ক। এর পরের মাসগুলোর জন্য “পুরো টেবিল” থেকে CSV বা PDF নামান।
- সাশ্রয় বের করুন বাকি কিস্তি × মাসিক কিস্তি − বাকি ঋণ সূত্রে। বিকল্প: CSV-তে শোধের মাসের পরের সব সারির সুদ কলাম যোগ করুন। দুই পথের উত্তরে কয়েক টাকার ফারাক সাধারণ, কারণ টুল কিস্তি ও সুদ গোল করে দেখায়।
- ফি জানা থাকলে বাকি ঋণ × ফি-র হার ÷ ১০০ হিসাব করে সাশ্রয় থেকে বাদ দিন। অনুপাত দেখতে সাশ্রয় ÷ মোট সুদ শতকরা ক্যালকুলেটরে বসান।
- অংশ শোধ করলে নতুন বাকি ঋণ (বাকি ঋণ − শোধের অঙ্ক) ঋণের ঘরে দিয়ে বাকি মেয়াদ (এখানে ২৪ মাস) দিন; কিস্তি ৳ ১১,৫১৯ আসবে। কিস্তি রাখার পথ মেলাতে ১৬ ও ১৭ মাস দিন: কিস্তি আসে প্রায় ৳ ১৬,৭৩০ ও ৳ ১৫,৮১০। আপনার ৳ ১৬,১৩৪ এই দুইয়ের মাঝে, তাই ১৬টি পুরো আর একটি ছোট শেষ কিস্তি লাগে।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার সংখ্যাগুলো গাণিতিক উদাহরণ, কোনো ব্যাংকের প্রস্তাব বা নিয়ম নয়। সব অঙ্ক EMI ক্যালকুলেটরের কমে আসা স্থিতির সূত্রে ধরা, ঋণ ও কিস্তি টুলের ডিফল্ট মানের (৳ ৫,০০,০০০, ১০%, ৩ বছর) সমান। ব্যাংকের আগাম শোধের ফি, শর্ত, ন্যূনতম মেয়াদ এবং আংশিক শোধের নিয়ম এই গাইডে যাচাই করা হয়নি। ২% ফি ও ৮% FDR হার কাল্পনিক। প্রক্রিয়াকরণ ফি, বীমা ও কর ধরা হয়নি। হালনাগাদ: ২৭ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
আগাম ঋণ শোধ করলে কি সবসময় লাভ হয়?
সুদ বাঁচে ঠিকই, কিন্তু নিট লাভ ফি আর সময়ের ওপর নির্ভর করে। উদাহরণে ১২ কিস্তির পর ২% ফিতেও ৳ ৩০,৫৮৫ বাঁচে, আর ৩০ কিস্তির পর একই ফিতে বাঁচে মাত্র ৳ ৮৮১।
কত মাস পর শোধ করলে সবচেয়ে বেশি সাশ্রয় হয়?
যত আগে, তত বেশি। উদাহরণে ৬ কিস্তির পর পুরো শোধে মোট সুদের ৭০.৯% বাঁচে, ২৪ কিস্তির পর ১২.৫%। কিছু ব্যাংকে শুরুর দিকে আগাম শোধে আলাদা শর্ত থাকতে পারে; চুক্তিতে দেখে নিন।
অংশ শোধ করলে কিস্তি কমানো ভালো, না মেয়াদ?
উদাহরণের ৳ ১,০০,০০০ অংশ শোধে (১২ কিস্তির পর) কিস্তি রাখলে সাশ্রয় ৳ ১৮,৮২৪ ও ঋণ ৭ মাস আগে শেষ; মেয়াদ রাখলে কিস্তি ৳ ১১,৫১৯ হয় আর সাশ্রয় ৳ ১০,৭৪৮। বেশি সাশ্রয় চাইলে কিস্তি রাখুন, মাসিক চাপ কমাতে চাইলে মেয়াদ।
ফ্ল্যাট রেটের ঋণেও কি এই সূত্র খাটে?
সরাসরি নয়। ফ্ল্যাট রেটে সুদ শুরুর পুরো ঋণের ওপর ধরা থাকে, তাই আগাম শোধে ছাড় কতটা মিলবে তা ব্যাংকের শর্তে ঠিক হয়। ঋণ নেওয়ার আগেই লিখিত হিসাব চেয়ে নিন।