টাকা ব্যাংকে FDR করে রাখবেন, না সঞ্চয়পত্র কিনবেন, এই প্রশ্নে বেশিরভাগ মানুষ শুধু হার দেখেন: এক জায়গায় ৮%, আরেক জায়গায় ১০%। কিন্তু হাতে শেষে কত থাকবে, তা নির্ভর করে মুনাফা কীভাবে পান, কর কত কাটে আর মেয়াদ কত, তার ওপর। এগুলো একসঙ্গে মিলিয়ে দেখতে FDR বনাম সঞ্চয়পত্র তুলনা টুল বানানো হয়েছে। এই গাইডে টুলের ঘরগুলো, ফলাফলের মানে আর তিনটি উদাহরণ ধাপে ধাপে দেখানো হলো।
দুই দিকের আলাদা হিসাব আগে জানতে চাইলে FDR ক্যালকুলেটর আর সঞ্চয়পত্রের ক্যালকুলেটর আছে। এই লেখার জোর দুটোকে পাশাপাশি রেখে তুলনায়।
আগে ঠিক করুন, কী মাপছেন
হারের চেয়ে কাজের মাপ হলো নিট মুনাফা (Net interest), অর্থাৎ মেয়াদ শেষে কর কাটার পর আসলে যা আপনার থাকে। টুল দুই দিকে একই সূত্র ধরে: নিট মুনাফা ভাগ (বিনিয়োগ গুণ বছর)। এটাই “বছরে গড় নিট মুনাফা”। সরল গড়, তাই চক্রবৃদ্ধি (Compound interest) থাকলে এই সংখ্যা ঘোষিত হারের চেয়ে একটু বেশিও দেখাতে পারে। দুই দিকে একই পদ্ধতি বলেই তুলনাটা ন্যায্য।
টুলের ঘরে কী বসাবেন
| ঘর | কী বসাবেন |
|---|---|
| বিনিয়োগ (৳) ও মেয়াদ (বছর) | দুই দিকে একই অঙ্ক ও একই মেয়াদ। টুল এক মেয়াদ ধরেই তুলনা করে |
| FDR: বার্ষিক হার (%) | ব্যাংকের অফারে লেখা হার |
| FDR: মুনাফা কীভাবে | “আসলে যোগ হবে” বা “নিয়মিত তুলে নেব”। প্রথমটিতে চক্রবৃদ্ধি, দ্বিতীয়টিতে সরল সুদ |
| FDR: কত মাস পরপর | ১, ৩, ৬ বা ১২ মাস; আসলে যোগ বা তোলার ব্যবধান |
| FDR ও সঞ্চয়পত্র: কর কাটা (%) | মুনাফা থেকে যত শতাংশ কাটা হয়। দুই দিকে আলাদা বসানো যায় |
| সঞ্চয়পত্র: হার ও ব্যবধান | ঘোষিত হার আর কত মাস পরপর মুনাফা হাতে আসে |
টুলের সংখ্যাগুলো কোডে বসানো নয়; ঘরে যা আছে সবই নমুনা। আপনার হিসাবের আগে সর্বশেষ হার ও কর নিজে বসাতে হবে। কর যদি ১০% বা ১৫% হয়, কত টাকা কাটবে তা হাতে মিলাতে শতকরা ক্যালকুলেটর কাজে আসে।
উদাহরণ ১: টুল খুলতেই যে সংখ্যা আসে
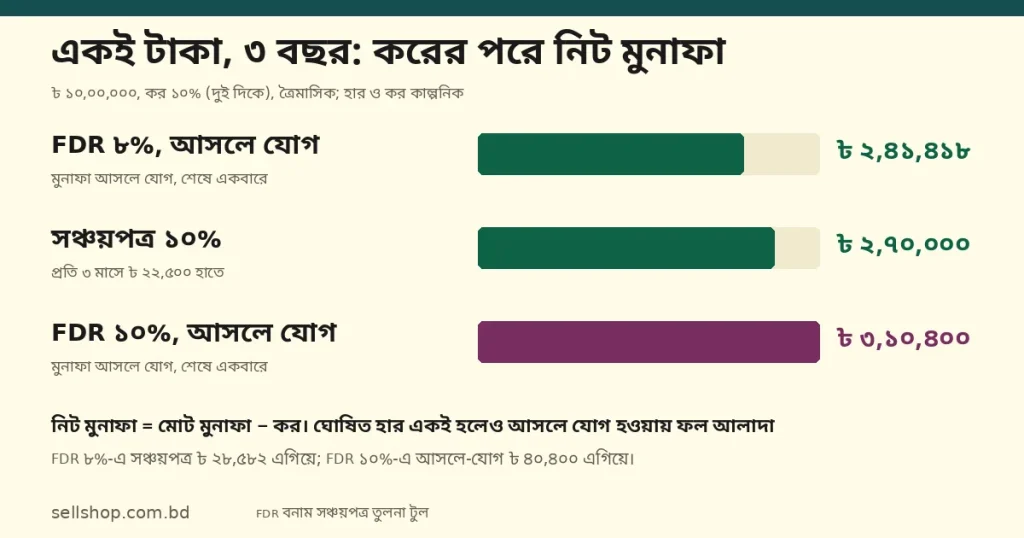
টুলের নমুনা সংখ্যায় বিনিয়োগ ৳ ১০,০০,০০০, মেয়াদ ৩ বছর। FDR-এ ৮% আসলে যোগ, প্রতি ৩ মাসে; সঞ্চয়পত্রে ১০%, প্রতি ৩ মাসে মুনাফা হাতে; দুই দিকে কর ১০%। হার ও কর কাল্পনিক।
| FDR | সঞ্চয়পত্র | |
|---|---|---|
| মেয়াদে মোট মুনাফা (করের আগে) | ৳ ২,৬৮,২৪২ | ৳ ৩,০০,০০০ |
| কর কাটা | ৳ ২৬,৮২৪ | ৳ ৩০,০০০ |
| নিট মুনাফা | ৳ ২,৪১,৪১৮ | ৳ ২,৭০,০০০ |
| বছরে গড় নিট মুনাফা | ৮.০৫% | ৯% |
এখানে সঞ্চয়পত্র ৳ ২৮,৫৮২ এগিয়ে। সঞ্চয়পত্রের নিট মুনাফা আসে প্রতি ৩ মাসে ৳ ২২,৫০০ করে, মোট ১২ বার। FDR-এর টাকা মেয়াদের শেষে একবারে আসে, হাতে ৳ ১২,৪১,৪১৮।
উদাহরণ ২: একই ১০% হলে কী বদলায়
এবার FDR-এর হারও ১০% করুন, বাকি সব আগের মতো।
- FDR আসলে যোগ: মোট মুনাফা ৳ ৩,৪৪,৮৮৯, কর ৳ ৩৪,৪৮৯, নিট ৳ ৩,১০,৪০০, বছরে গড় ১০.৩৫%। শেষে হাতে ৳ ১৩,১০,৪০০। সঞ্চয়পত্র ৳ ২,৭০,০০০-এ থাকায় FDR ৳ ৪০,৪০০ এগিয়ে।
- FDR নিয়মিত তোলা: নিট ৳ ২,৭০,০০০, ঠিক সঞ্চয়পত্রের সমান। টুল তখন “সমান” বলে।
পার্থক্যটা হারের নয়, মুনাফা আসলে যোগ হওয়ার। সঞ্চয়পত্রের মুনাফা তুলে নিলে আসল বাড়ে না; FDR-এ যোগ হতে দিলে পরের কিস্তির সুদ বাড়া আসলের ওপর গোনা হয়। কীভাবে মুনাফা নিলে কী হয় তার আলাদা গাইড: মাসিক, ত্রৈমাসিক ও মেয়াদশেষে FDR মুনাফা।
ফলাফল হাতে মিলিয়ে নেওয়ার উপায়
টুলের সংখ্যা বিশ্বাস করার আগে একটি কিস্তি হাতে মিলিয়ে দেখা ভালো। সঞ্চয়পত্রে ৳ ১০,০০,০০০ × ১০% ÷ ৪ = ৳ ২৫,০০০, কর ১০% কাটলে ৳ ২২,৫০০ থাকে, যা টুলের কিস্তির সঙ্গে মেলে। FDR-এ ৮%-এর ত্রৈমাসিক সুদ ৳ ১০,০০,০০০ × ২% = ৳ ২০,০০০; এই ৳ ২০,০০০ আসলে যোগ হয়ে পরের কিস্তি গোনা হয় বাড়া আসল ৳ ১০,২০,০০০-এর ওপর। ১২টি কিস্তির পর মোট সুদ ৳ ২,৬৮,২৪২, যা উদাহরণ ১-এর সংখ্যা।
ব্রেক-ইভেন: FDR-এর কত হার লাগে
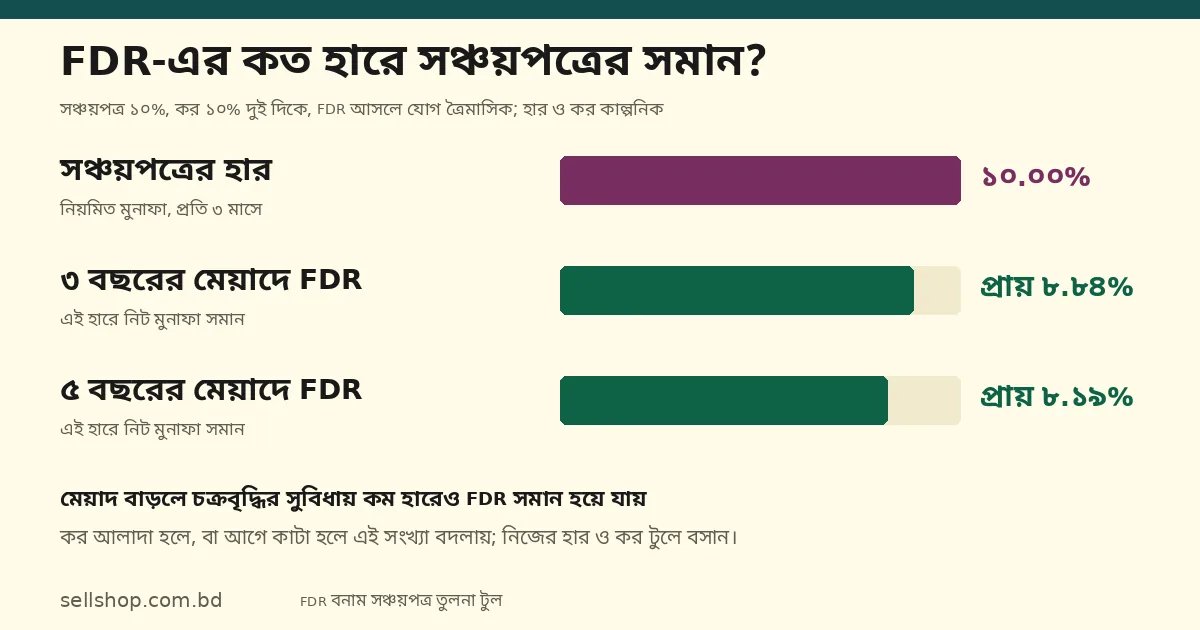
দুই দিকে কর ১০% আর সঞ্চয়পত্র ১০% ধরে টুলের হিসাবে আসলে-যোগ FDR-এর সমান হতে লাগে ৩ বছরে প্রায় ৮.৮৪%, ৫ বছরে প্রায় ৮.১৯%। মেয়াদ যত বাড়ে, চক্রবৃদ্ধির সুবিধায় কম হারেও FDR সমান হয়ে যায়। এটি হাতে আনার সহজ উপায়: টুলে FDR-এর হার একটু একটু বাড়িয়ে দেখুন, কোথায় “সঞ্চয়পত্র এগিয়ে” থেকে “FDR এগিয়ে” হয়।
উদাহরণ ৩: কর আলাদা হলে
ধরুন FDR নিয়মিত তোলা, দুই দিকে হার ১০%, কিন্তু FDR-এর মুনাফা থেকে ১৫% আর সঞ্চয়পত্রে ১০% কর কাটা হচ্ছে। FDR-এর কর ৳ ৪৫,০০০, নিট ৳ ২,৫৫,০০০, বছরে গড় ৮.৫%। সঞ্চয়পত্র ৳ ২,৭০,০০০, গড় ৯%। সঞ্চয়পত্র ৳ ১৫,০০০ এগিয়ে, অথচ ঘোষিত হার একই। কর কত শতাংশ কাটা হয়, তা ব্যাংক ও সঞ্চয়পত্রের ধরন এবং সময়ভেদে আলাদা হতে পারে; ১৫% এখানে শুধু উদাহরণ। FDR-এর কর নিয়ম আলাদা গাইডে: FDR-এর মুনাফায় উৎসে কর ও কর-সনদ।
টুল যা বলে না
- আগে ভাঙলে কী হারাবেন। দুই দিকেই মেয়াদ আগে তুললে হার কমে বা শর্ত আছে। টুল পুরো মেয়াদ ধরে। FDR-এর জন্য দেখুন মেয়াদ ভাঙলে FDR-এ কী হারান।
- কর কাটার সময়। টুল FDR আসলে যোগ হলে কর শেষে একবারে কাটা ধরে। বাস্তবে ব্যাংক কখন কাটে, তা শর্তে দেখুন; আগে কাটলে চক্রবৃদ্ধির সুবিধা কিছুটা কমে।
- মুনাফা তুলে আবার খাটানো। সঞ্চয়পত্রের হাতে পাওয়া মুনাফা আবার বিনিয়োগ করলে যে বাড়তি আয়, তা এখানে ধরা নেই।
- ঝুঁকি ও কেনার শর্ত। ব্যাংক জমা আর সরকারি সঞ্চয়পত্রের ঝুঁকির ধরন আলাদা। সঞ্চয়পত্রে কেনার সীমা ও যোগ্যতার নিয়ম আছে কিনা সর্বশেষ বিজ্ঞপ্তিতে দেখুন। টুল এসব জানে না।
- জামানত, ব্যাংকের ফি ও আবগারি শুল্ক। ধরা নেই।
কোন পরিস্থিতিতে কোনটির হিসাব আগে দেখবেন
যাঁর নিয়মিত হাতখরচের মতো আয় দরকার, যেমন অবসরের পর মাসের খরচ, তাঁর কাছে সঞ্চয়পত্রের নির্দিষ্ট ব্যবধানে মুনাফা আর FDR-এর “নিয়মিত তোলা” দুটোই কাজের; এই দুই বিকল্পকে টুলে পাশাপাশি রাখলে প্রায়ই ফারাক কর ও হারের। যাঁর টাকা কয়েক বছর হাতে লাগবে না, তাঁর জন্য আসলে-যোগ FDR-এর চক্রবৃদ্ধি বেশি অর্থবহ, আর মেয়াদ যত লম্বা, তার প্রভাব তত বড়। টাকা কবে লাগতে পারে, তা অনিশ্চিত হলে আগে ভাঙার শর্তও একই ওজনে দেখুন।
হার ও কর কোথায় যাচাই করবেন
এই গাইডের কোনো হার বা কর নিয়ম সরকারি নথির সঙ্গে মেলানো নয়; সব উদাহরণ কাল্পনিক। সিদ্ধান্তের আগে নিজে দেখে নিন। সঞ্চয়পত্রের মুনাফার হার ও কর কাটার আদেশ আসে জাতীয় সঞ্চয় অধিদপ্তর ও অর্থ মন্ত্রণালয়ের অভ্যন্তরীণ সম্পদ বিভাগের বিজ্ঞপ্তিতে; তাদের সর্বশেষ বিজ্ঞপ্তি খুঁজুন। আয়করের নিয়ম জাতীয় রাজস্ব বোর্ডের (NBR) সাইটে, আর ব্যাংক জমা সংক্রান্ত নির্দেশনা বাংলাদেশ ব্যাংকের সাইটে পাবেন। FDR-এর হার ও শর্ত আপনার ব্যাংকের শাখা বা অফার পাতায়।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার সংখ্যাগুলো গাণিতিক উদাহরণ, কোনো ব্যাংকের বা সরকারের ঘোষিত হার নয়, বিনিয়োগ-পরামর্শও নয়। টুলের ফল আনুমানিক; ব্যাংকের চূড়ান্ত অঙ্ক রাউন্ডিংয়ে কয়েক টাকা আলাদা হতে পারে। হালনাগাদ: ১৭ নভেম্বর ২০২৬।
তিনটি সঞ্চয়-পথ একই হারে পাশাপাশি দেখতে পড়ুন FDR, DPS ও সঞ্চয়পত্র: কোনটি কার জন্য। সঞ্চয়পত্রের প্রতিবারের মুনাফার হিসাব: সঞ্চয়পত্রের মুনাফা হিসাব।
সাধারণ প্রশ্ন
FDR আর সঞ্চয়পত্রের মধ্যে কোনটি ভালো?
একটি সবসময় ভালো, এমন নয়। করের পরের নিট মুনাফা, মেয়াদ, মুনাফা কীভাবে নেবেন আর ঝুঁকি, এই চারটি মিলিয়ে ঠিক হয়। উদাহরণ ১-এ সঞ্চয়পত্র এগিয়ে, উদাহরণ ২-এ আসলে-যোগ FDR এগিয়ে।
টুলে হার কি নিজেই আসে?
না। টুল কোনো ব্যাংকের বা সরকারের হার জানে না; ঘরের সংখ্যাগুলো নমুনা, নিজের সংখ্যা বসাতে হবে।
ঘোষিত হার একই হলে ফল আলাদা কেন?
মুনাফা আসলে যোগ হয় কিনা আর কর কত কাটে, এই দুই কারণে। উদাহরণ ২ ও ৩-এ দুটোই দেখানো হয়েছে।
টুলের “সমান” মানে কী?
দুই দিকের নিট মুনাফার ফারাক ৫০ পয়সার কম হলে টুল সমান বলে।