
ঋণ অনুমোদনের কাগজে বা ব্যাংকের অ্যাপে কিস্তির তালিকা (রিপেমেন্ট শিডিউল) থাকে। অনেকে শুধু মাসিক কিস্তির অঙ্কটাই দেখেন, তালিকা পড়েন না। অথচ তালিকাই বলে দেয়, প্রতি মাসের কিস্তির টাকা সুদে যাচ্ছে নাকি ঋণ শোধে। এই গাইডে ৳ ৫,০০,০০০ ঋণ, বছরে ১০% সুদ ও ৩ বছর (৩৬ মাস) মেয়াদের একটি উদাহরণে তালিকা পড়া দেখানো হয়েছে, বিশেষ করে প্রথম বছরে সুদ আর আসলে কত টাকা যায়। নিজের ঋণের সংখ্যা বসিয়ে মেলাতে EMI ক্যালকুলেটর ব্যবহার করুন; খুললেই ঋণ ৫,০০,০০০, হার ১০ ও মেয়াদ ৩ বছর বসানো থাকে।
তালিকার চার কলাম কী বলে
| কলাম | মানে | কীভাবে বের হয় |
|---|---|---|
| মাস | কিস্তির ক্রম নম্বর | ১ থেকে ৩৬ |
| সুদ | ওই মাসের সুদ | আগের কিস্তির পর বাকি ঋণ × বার্ষিক হার ÷ ১২ |
| আসল | কিস্তির যে অংশে ঋণ কমে | কিস্তি − সুদ |
| বাকি ঋণ | কিস্তির পর যত ঋণ থাকে | আগের বাকি ঋণ − আসল |
ধরুন ঋণ ৳ ৫,০০,০০০, হার ১০%, ৩৬ কিস্তি; মাসিক কিস্তি ৳ ১৬,১৩৪ (সূত্র ধাপে ধাপে বুঝতে দেখুন EMI কীভাবে হিসাব হয়)। প্রথম সারিতে সুদ = ৳ ৫,০০,০০০ × ১০% ÷ ১২ = ৳ ৪,১৬৭; আসল = ৳ ১৬,১৩৪ − ৳ ৪,১৬৭ = ৳ ১১,৯৬৭; বাকি ঋণ = ৳ ৫,০০,০০০ − ৳ ১১,৯৬৭ = ৳ ৪,৮৮,০৩৩। দ্বিতীয় মাসের সুদ এই ৳ ৪,৮৮,০৩৩-এর ওপর গোনা হয় (৳ ৪,০৬৭), তাই সুদ প্রতি মাসে একটু একটু কমে আর আসল বাড়ে।
উদাহরণের প্রথম বছরের তালিকা
EMI ক্যালকুলেটরের “প্রথম ১২ মাসের হিসাব” অংশে ঠিক এই ১২টি সারি আসে। সব অঙ্ক টাকায় গোল করা।
| মাস | সুদ | আসল | বাকি ঋণ |
|---|---|---|---|
| ১ | ৳ ৪,১৬৭ | ৳ ১১,৯৬৭ | ৳ ৪,৮৮,০৩৩ |
| ২ | ৳ ৪,০৬৭ | ৳ ১২,০৬৭ | ৳ ৪,৭৫,৯৬৬ |
| ৩ | ৳ ৩,৯৬৬ | ৳ ১২,১৬৭ | ৳ ৪,৬৩,৭৯৯ |
| ৪ | ৳ ৩,৮৬৫ | ৳ ১২,২৬৯ | ৳ ৪,৫১,৫৩১ |
| ৫ | ৳ ৩,৭৬৩ | ৳ ১২,৩৭১ | ৳ ৪,৩৯,১৬০ |
| ৬ | ৳ ৩,৬৬০ | ৳ ১২,৪৭৪ | ৳ ৪,২৬,৬৮৬ |
| ৭ | ৳ ৩,৫৫৬ | ৳ ১২,৫৭৮ | ৳ ৪,১৪,১০৮ |
| ৮ | ৳ ৩,৪৫১ | ৳ ১২,৬৮৩ | ৳ ৪,০১,৪২৫ |
| ৯ | ৳ ৩,৩৪৫ | ৳ ১২,৭৮৮ | ৳ ৩,৮৮,৬৩৭ |
| ১০ | ৳ ৩,২৩৯ | ৳ ১২,৮৯৫ | ৳ ৩,৭৫,৭৪২ |
| ১১ | ৳ ৩,১৩১ | ৳ ১৩,০০২ | ৳ ৩,৬২,৭৪০ |
| ১২ | ৳ ৩,০২৩ | ৳ ১৩,১১১ | ৳ ৩,৪৯,৬২৯ |
মাস ৩, ৯ ও ১১-র সারিতে সুদ আর আসল যোগ করলে ৳ ১৬,১৩৩ হয়, কিস্তি ৳ ১৬,১৩৪ নয়। এটা ভুল নয়। প্রকৃত কিস্তি ৳ ১৬,১৩৩.৫৯, আর সুদ ও আসল দুটোই আলাদা করে গোল করে দেখানো হয়, তাই কোনো সারিতে ১ টাকার ফারাক দেখা দিতে পারে। একই কারণে ১২টি গোল-করা সুদ যোগ করলে ৳ ৪৩,২৩৩ আসে, অথচ গোল না করা মানে যোগফল ৳ ৪৩,২৩২।
প্রথম বছরে আসল ও সুদ কত যায়
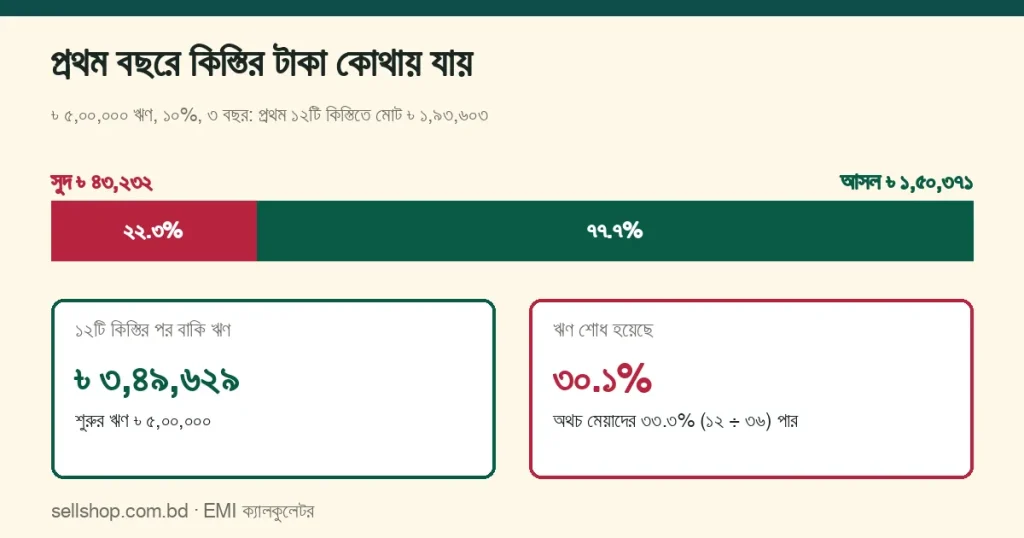
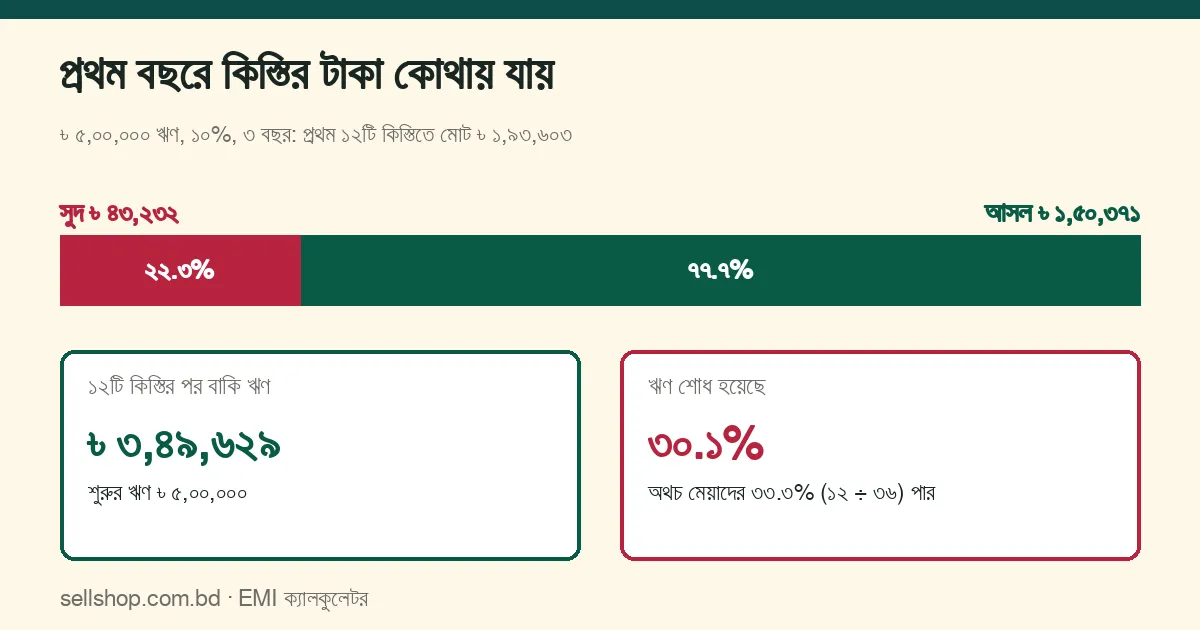
১২টি কিস্তিতে মোট দিতে হয় ৳ ১,৯৩,৬০৩ (১২ × ৳ ১৬,১৩৩.৫৯)। তার মধ্যে সুদ ৳ ৪৩,২৩২ আর আসল ৳ ১,৫০,৩৭১। অর্থাৎ কিস্তির প্রতি ১০০ টাকার প্রায় ২২ টাকা যায় সুদে, বাকি প্রায় ৭৮ টাকায় ঋণ কমে। অনুপাতটি শতকরা ক্যালকুলেটরে মেলানো যায়: ৳ ৪৩,২৩২ ÷ ৳ ১,৯৩,৬০৩ = ২২.৩%।
বছরের শেষে বাকি ঋণ ৳ ৩,৪৯,৬২৯। ঋণ কমেছে ৳ ৫,০০,০০০ থেকে ৳ ৩,৪৯,৬২৯-এ, অর্থাৎ ৩০.১%। মেয়াদের ১২ মাস (৩৬ মাসের ৩৩.৩%) পার হয়েছে, কিন্তু ঋণ শোধ হয়েছে তার চেয়ে কম। প্রথম দিকে সুদের ভিত্তি বড় থাকে বলেই এমন হয়।
তিন বছরে সুদ ও আসলের ভাগ
| বছর | মোট কিস্তি | সুদ | আসল | বছর শেষে বাকি ঋণ | মোট সুদের কত ভাগ |
|---|---|---|---|---|---|
| ১ম | ৳ ১,৯৩,৬০৩ | ৳ ৪৩,২৩২ | ৳ ১,৫০,৩৭১ | ৳ ৩,৪৯,৬২৯ | ৫৩.৫% |
| ২য় | ৳ ১,৯৩,৬০৩ | ৳ ২৭,৪৮৬ | ৳ ১,৬৬,১১৭ | ৳ ১,৮৩,৫১২ | ৩৪.০% |
| ৩য় | ৳ ১,৯৩,৬০৩ | ৳ ১০,০৯১ | ৳ ১,৮৩,৫১২ | ৳ ০ | ১২.৫% |
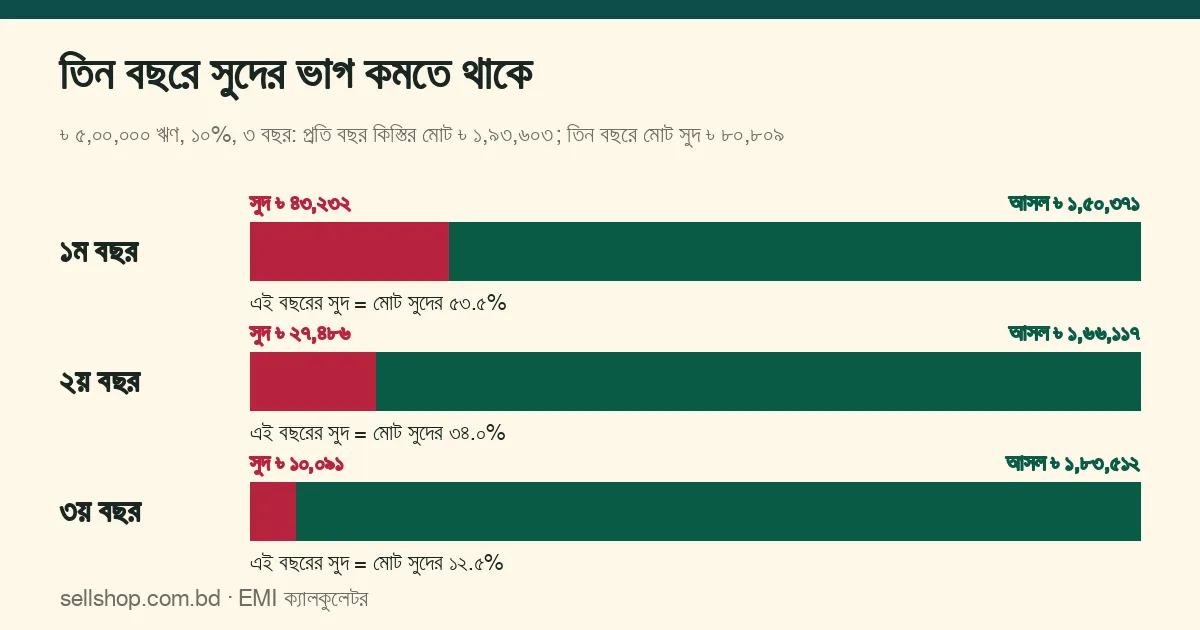
পুরো মেয়াদের মোট সুদ ৳ ৮০,৮০৯। তার অর্ধেকের বেশি (৫৩.৫%) প্রথম বছরেই চলে যায়, শেষ বছরে যায় মাত্র ১২.৫%। বছরভিত্তিক এই যোগফল পেতে পুরো তালিকা লাগে। টুলের পর্দায় প্রথম ১২ মাস দেখা যায়; পুরোটার জন্য “পুরো টেবিল” বোতামে CSV বা PDF নামান (PDF-এ এক পাতায় ৩০ সারি, তাই ৩৬ মাস দুই পাতা)। CSV-তে মাস, কিস্তি, সুদ, আসল ও বাকি ঋণ আলাদা কলামে থাকে; Excel বা Google Sheets-এ খুলে সুদ কলামের প্রথম ১২, পরের ১২ ও শেষ ১২ সারি আলাদা যোগ করলে ওপরের ছক মেলে।
মেয়াদ বাড়ালে প্রথম বছরের ছবি
একই ৳ ৫,০০,০০০ ঋণ ও ১০% হার; শুধু মেয়াদ বদলালে প্রথম ১২ কিস্তির হিসাব:
| মেয়াদ | মাসিক কিস্তি | প্রথম বছরে সুদ | প্রথম বছরে আসল | কিস্তির কত ভাগ সুদ | ১২ কিস্তির পর বাকি ঋণ |
|---|---|---|---|---|---|
| ৩ বছর | ৳ ১৬,১৩৪ | ৳ ৪৩,২৩২ | ৳ ১,৫০,৩৭১ | ২২.৩% | ৳ ৩,৪৯,৬২৯ |
| ৫ বছর | ৳ ১০,৬২৪ | ৳ ৪৬,৩৪৮ | ৳ ৮১,১৩৪ | ৩৬.৪% | ৳ ৪,১৮,৮৬৬ |
| ৭ বছর | ৳ ৮,৩০১ | ৳ ৪৭,৬৬২ | ৳ ৫১,৯৪৫ | ৪৭.৮% | ৳ ৪,৪৮,০৫৫ |
৭ বছরের ঋণে কিস্তি ছোট দেখায়, কিন্তু প্রথম বছরের কিস্তির প্রায় অর্ধেক সুদে যায় আর ঋণ কমে মাত্র ১০.৪%। মাসিক কিস্তি কমাতে মেয়াদ বাড়ানোর আগে এই দুটি কলাম পাশাপাশি দেখুন।
তালিকা পড়ার পাঁচ নিয়ম
- প্রথম সারির সুদ নিজে মিলিয়ে নিন। ঋণ × বার্ষিক হার ÷ ১২ করলে উদাহরণে ৳ ৪,১৬৭ আসে। ব্যাংকের অঙ্ক এর থেকে বেশ আলাদা হলে কারণ জিজ্ঞেস করুন। কিছু ক্ষেত্রে সুদ দিনের হিসাবে ধরা হয় বা প্রথম কিস্তি এক মাসের বেশি পরে পড়ে, তখন প্রথম সারি আলাদা হতে পারে; ব্যাংকের এসব নিয়ম এই গাইডে যাচাই করা হয়নি।
- প্রতি সারিতে সুদ + আসল = কিস্তি দেখুন। গোল করার ১ টাকার ফারাক ছাড়া এটি মিলতে হবে।
- “বাকি ঋণ” কলাম দেখে ঋণ কতটা শোধ হলো মাপুন। কত মাস কাটল তা দিয়ে নয়। আগাম শোধ বা ঋণ অন্য ব্যাংকে সরানোর কথা ভাবলে সেই মাসের বাকি ঋণই আপনার হিসাবের অঙ্ক।
- শেষ সারিতে বাকি ঋণ শূন্য হওয়া চাই। উদাহরণে ৩৬তম সারিতে তা ০। ব্যাংকের তালিকায় শেষ কিস্তি রাউন্ডিংয়ে কয়েক টাকা আলাদা হতে পারে; তার বেশি ফারাক হলে জিজ্ঞেস করুন।
- ফি, বীমা ও কর আলাদা ধরুন। প্রক্রিয়াকরণ ফি, বীমা ও অন্য চার্জ তালিকার সুদ-আসলে ধরা আছে কি না ব্যাংকের কাছে জেনে নিন। ক্যালকুলেটর এগুলো ধরে না।
১২ কিস্তির পর বাকি সুদ কত
প্রথম বছর শেষে বাকি ঋণ ৳ ৩,৪৯,৬২৯। পরের ২৪ মাসের সুদের অংশ ৳ ২৭,৪৮৬ + ৳ ১০,০৯১ = ৳ ৩৭,৫৭৭। ঋণটি তখনই একসঙ্গে শোধ করলে এই সুদ আর দিতে হয় না, ব্যাংক আগাম শোধে ফি না নিলে। ফি ও শর্ত ব্যাংকের চুক্তিতে দেখুন, কারণ তা ব্যাংকভেদে আলাদা। কোন কিস্তির পর শোধ করলে কত বাঁচে ও ফি কত হলে লাভ থাকে না, তা আলাদা গাইডে আছে: আগাম ঋণ শোধে কত সাশ্রয় হয় ও কখন তা লাভজনক।
হাতে বাড়তি টাকা থাকলে তুলনা করার একটি সহজ উপায়: ১৩তম মাসের সুদ ৳ ২,৯১৪, যা বাকি ঋণের ১০% ÷ ১২। একই ৳ ৩,৪৯,৬২৯ কাল্পনিক ৮% হারের FDR-এ রাখলে মাসে মুনাফা প্রায় ৳ ২,৩৩১ হয় (কর ও অন্য কর্তন বাদে; ৮% কোনো ব্যাংকের হার নয়)। ব্যাংকের হার ও কর্তন বসিয়ে নিজের হিসাব করতে FDR ক্যালকুলেটর ও FDR-এর মুনাফা হিসাবের গাইড দেখুন। এই গাইড কোনটি করবেন তার সিদ্ধান্ত দেয় না; এটি শুধু অঙ্ক পাশাপাশি রাখার উদাহরণ।
টুলে কীভাবে মেলাবেন
- EMI ক্যালকুলেটর খুলে ব্যাংকের কাগজ থেকে ঋণের পরিমাণ, বার্ষিক হার ও মেয়াদ দিন (মেয়াদ মাসে হলে “মাস” বাছুন)।
- মাসিক কিস্তি ব্যাংকের কিস্তির সঙ্গে মেলান। কয়েক টাকার ফারাক সাধারণ। বড় ফারাক হলে হারটি ফ্ল্যাট না কমে আসা স্থিতির, তা জিজ্ঞেস করুন; কারণ বুঝতে দেখুন ফ্ল্যাট রেট বনাম রিডিউসিং ব্যালেন্স।
- “প্রথম ১২ মাসের হিসাব” খুলে ব্যাংকের প্রথম বছরের সারিগুলোর সঙ্গে সুদ ও বাকি ঋণ মেলান।
- পুরো টেবিল CSV বা PDF-এ নামিয়ে সুদের বছরভিত্তিক যোগফল বের করুন।
- সুদ ÷ বছরের মোট কিস্তি শতকরা ক্যালকুলেটরে বসিয়ে দেখুন কিস্তির কত ভাগ সুদে যাচ্ছে।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার সংখ্যাগুলো গাণিতিক উদাহরণ, কোনো ব্যাংকের প্রস্তাব বা তালিকা নয়। সব অঙ্ক EMI ক্যালকুলেটরের কমে আসা স্থিতির সূত্রে ধরা: প্রতি মাসের সুদ = আগের বাকি ঋণ × বার্ষিক হার ÷ ১২। ফি, বীমা ও কর ধরা হয়নি। ব্যাংক দিন গুনে সুদ ধরলে বা কিস্তির তারিখ আলাদা হলে ব্যাংকের তালিকায় কয়েক টাকা ফারাক হতে পারে। ৮% FDR হার কাল্পনিক। হালনাগাদ: ২৭ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
কিস্তির তালিকায় প্রথম দিকে সুদ বেশি কেন?
কারণ সুদ গোনা হয় তখনকার বাকি ঋণের ওপর। শুরুতে বাকি ঋণ সবচেয়ে বেশি, তাই সুদও বেশি। উদাহরণে প্রথম কিস্তির ৳ ১৬,১৩৪-এর মধ্যে সুদ ৳ ৪,১৬৭, আর ৩৬তম কিস্তিতে সুদ মাত্র ৳ ১৩৩।
প্রথম বছরে ঋণের কত শতাংশ শোধ হয়?
উদাহরণের ৩ বছরের ঋণে প্রায় ৩০.১%। মেয়াদ ৫ বছর হলে প্রায় ১৬.২%, ৭ বছর হলে প্রায় ১০.৪%। মেয়াদ যত বড়, প্রথম বছরে ঋণ তত কম কমে।
ব্যাংকের তালিকার সঙ্গে ক্যালকুলেটরের তালিকা না মিললে কী করব?
আগে কিস্তির অঙ্ক মেলান। কিস্তি মিললে ১ থেকে ২ টাকার ফারাক রাউন্ডিংয়ের। কিস্তিই না মিললে ব্যাংকের কাছে জানুন হারটি ফ্ল্যাট না কমে আসা স্থিতির, সুদ কোন দিনসংখ্যায় ধরা হয়েছে এবং ফি বা বীমা কিস্তিতে মেশানো আছে কি না।
ফ্ল্যাট রেটের ঋণেও কি তালিকা এ রকম হয়?
না। ফ্ল্যাট রেটে প্রতি মাসের সুদ শুরুর পুরো ঋণের ওপর সমান ধরা হয়, তাই সুদের কলাম প্রায় একই থাকে। EMI ক্যালকুলেটর কমে আসা স্থিতির সূত্রে চলে, ফ্ল্যাটের তালিকা বানায় না। পার্থক্য দেখুন ফ্ল্যাট রেট বনাম রিডিউসিং ব্যালেন্সের গাইডে।