
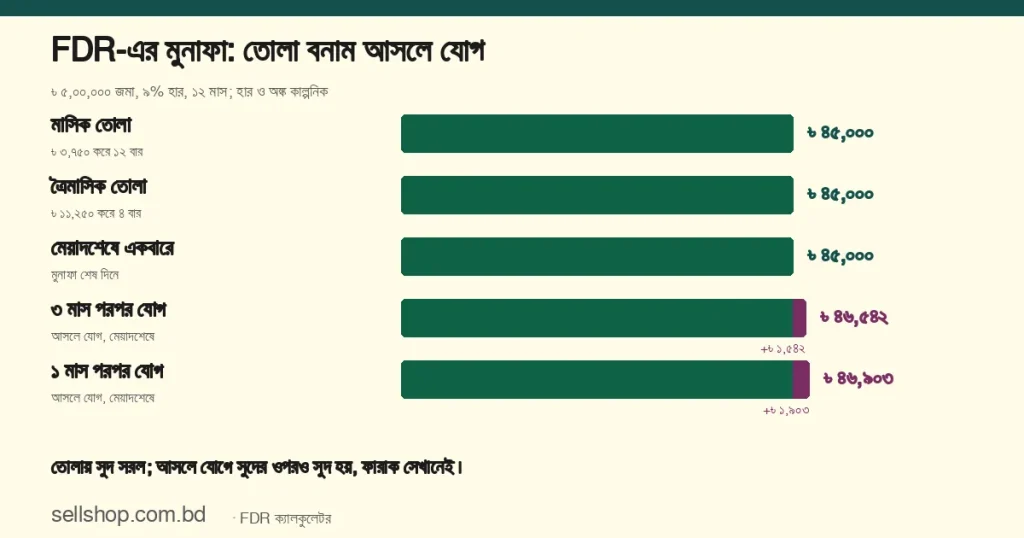
FDR খোলার সময় সাধারণত বেছে নিতে হয় মুনাফা কীভাবে নেবেন: মাসে মাসে, তিন মাস পরপর, নাকি মেয়াদ শেষে একবারে। কোনটি সেরা, তা আগে থেকে ঠিক করা নেই; নির্ভর করে আপনার টাকা কখন লাগবে আর ব্যাংক কোন বিকল্পে কত হার দিচ্ছে তার ওপর। এই গাইডে ৳ ৫,০০,০০০, ৯% হার, ১২ মাসের একটি কাল্পনিক FDR-এ তিন পথের অঙ্ক পাশাপাশি রাখা হলো। সংখ্যা মেলাতে FDR / ডিপোজিট মুনাফা ক্যালকুলেটর খুলে রাখুন।
দুটি আলাদা প্রশ্ন
তিনটি নামের পেছনে দুটি প্রশ্ন: মুনাফা হাতে আসবে, নাকি আসলের সঙ্গে জমবে? আর কত ঘন ঘন? টুলে প্রথমটি “মুনাফা কীভাবে” ঘরে (নিয়মিত তুলে নেব বা আসলে যোগ হবে), দ্বিতীয়টি “কত মাস পরপর” ঘরে (১, ৩, ৬ বা ১২ মাস)। ১২ মাসের FDR-এ “আসলে যোগ” ও ১২ মাস পরপর বাছলে মুনাফা মেয়াদের শেষ দিনে একবারেই আসে; একে আমরা “মেয়াদশেষে একবারে” বলছি।
| পথ | টুলে যা বাছবেন | হাতে কখন আসে | মোট মুনাফা (করের আগে) | কার্যকর হার |
|---|---|---|---|---|
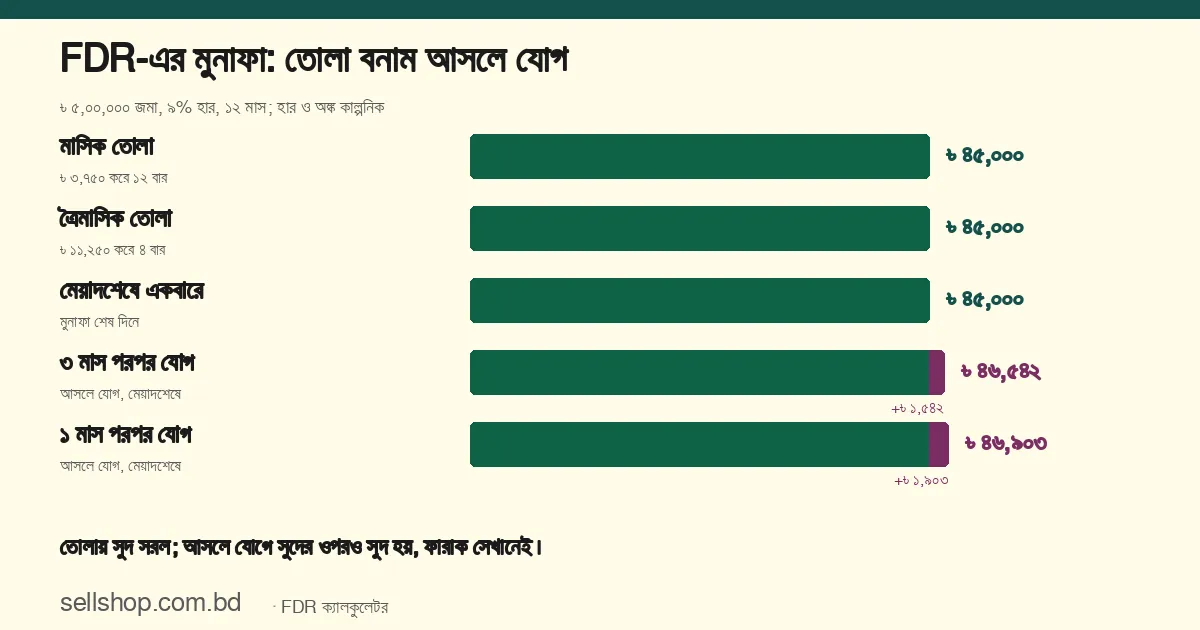
| মাসিক তোলা | নিয়মিত তুলে নেব, ১ মাস | প্রতি মাসে ৳ ৩,৭৫০; শেষে আসল ফেরত | ৳ ৪৫,০০০ | টুল দেখায় না |
| ত্রৈমাসিক তোলা | নিয়মিত তুলে নেব, ৩ মাস | প্রতিবার ৳ ১১,২৫০; শেষে আসল ফেরত | ৳ ৪৫,০০০ | টুল দেখায় না |
| মেয়াদশেষে একবারে | আসলে যোগ, ১২ মাস | শেষ দিনে ৳ ৫,৪৫,০০০ | ৳ ৪৫,০০০ | ৯.০০% |
| ৬ মাস পরপর যোগ | আসলে যোগ, ৬ মাস | শেষ দিনে ৳ ৫,৪৬,০১৩ | ৳ ৪৬,০১৩ | ৯.২০% |
| ৩ মাস পরপর যোগ | আসলে যোগ, ৩ মাস | শেষ দিনে ৳ ৫,৪৬,৫৪২ | ৳ ৪৬,৫৪২ | ৯.৩১% |
| ১ মাস পরপর যোগ | আসলে যোগ, ১ মাস | শেষ দিনে ৳ ৫,৪৬,৯০৩ | ৳ ৪৬,৯০৩ | ৯.৩৮% |
টুল পয়সাসহ দেখায় (যেমন ৳ ৫,৪৬,৫৪১.৬৬); ছকে অঙ্ক গোল করা। জমা, ৯% হার ও মেয়াদ কাল্পনিক, কোনো ব্যাংকের অফার নয়। ছকে চোখে পড়ার কথা: তোলার দুই সারিতে মোট মুনাফা একই। কারণ তোলার পথে টুল সরল সুদ ধরে (জমা × হার × মাস ÷ ১২), তাই মাসিক বা ত্রৈমাসিক, দুটিতেই বছরে ৳ ৪৫,০০০।
মাসিক বনাম ত্রৈমাসিক তোলা
একই ঘোষিত হারে দুটির মোট মুনাফা সমান; ফারাক শুধু টাকা কখন হাতে আসে। মাসিক তোলায় ৳ ৩,৭৫০ করে বারো বার, ত্রৈমাসিকে ৳ ১১,২৫০ করে চার বার। মাসের খরচ যদি মাসে মাসে ওঠে, মাসিক তোলা সহজ। বিল বা ফির মতো খরচ তিন মাস পরপর এলে ত্রৈমাসিক চলে।
মাসিক তোলায় টাকা আগে আসে বলে কেউ ভাবেন সেটাই লাভজনক। কাল্পনিক হিসাবে দেখুন: প্রতি মাসের ৳ ৩,৭৫০ মাস শেষে ৪% সঞ্চয় হিসাবে রাখলে বছর শেষে মোট প্রায় ৳ ৪৫,৮৩৪। ত্রৈমাসিকের চারটি ৳ ১১,২৫০ একই হিসাবে রাখলে প্রায় ৳ ৪৫,৬৮২। ফারাক ৳ ১৫২। ব্যাংক দুই বিকল্পে একই হার দেবে কি না, ব্যাংকভেদে আলাদা হতে পারে (যাচাই হয়নি); আলাদা হলে প্রতিটি টুলে আলাদা বসিয়ে মোট মেলান।
তোলা বনাম আসলে যোগ
৯% হারে ১২ মাসে তোলায় ৳ ৪৫,০০০, আর ১ মাস পরপর যোগে ৳ ৪৬,৯০৩। বাড়তি ৳ ১,৯০৩ আসে কারণ আসলে যোগে সুদের ওপরও সুদ ধরা হয়। কিন্তু এই বাড়তি আসলে ব্যাংক আপনার হয়ে সুদটাকে একই ৯% হারে আবার খাটিয়ে দেওয়ার ফল। মাসিক তোলা ৳ ৩,৭৫০ করে প্রতি মাসের শেষে ৯% হারে মাসিক চক্রবৃদ্ধিতে খাটাতে পারলে বছর শেষে ঠিক ৳ ৪৬,৯০৩ই হয় (আমরা টুলের সূত্রে মিলিয়েছি), সঞ্চয় হিসাবের কাল্পনিক ৪%-এ খাটালে ৳ ৪৫,৮৩৪। তাই প্রশ্নটা “কোনটি বেশি দেয়” নয়, “তোলা টাকা আপনি কত হারে খাটাতে পারবেন, বা আদৌ খাটাবেন কি না”।
মেয়াদ বাড়লে ফারাক বাড়ে
এক বছরে আসলে যোগের বাড়তি ছোট। মেয়াদ তিন বছর হলে ৳ ৫,০০,০০০, ৯%-এ করের আগে মোট মুনাফা দাঁড়ায়:
| পথ | ৩ বছরের মোট মুনাফা | সরলের চেয়ে বাড়তি |
|---|---|---|
| সরল (তোলা, বছরে ৳ ৪৫,০০০) | ৳ ১,৩৫,০০০ | — |
| ১২ মাস পরপর যোগ | ৳ ১,৪৭,৫১৫ | ৳ ১২,৫১৫ |
| ৩ মাস পরপর যোগ | ৳ ১,৫৩,০২৫ | ৳ ১৮,০২৫ |
| ১ মাস পরপর যোগ | ৳ ১,৫৪,৩২৩ | ৳ ১৯,৩২৩ |
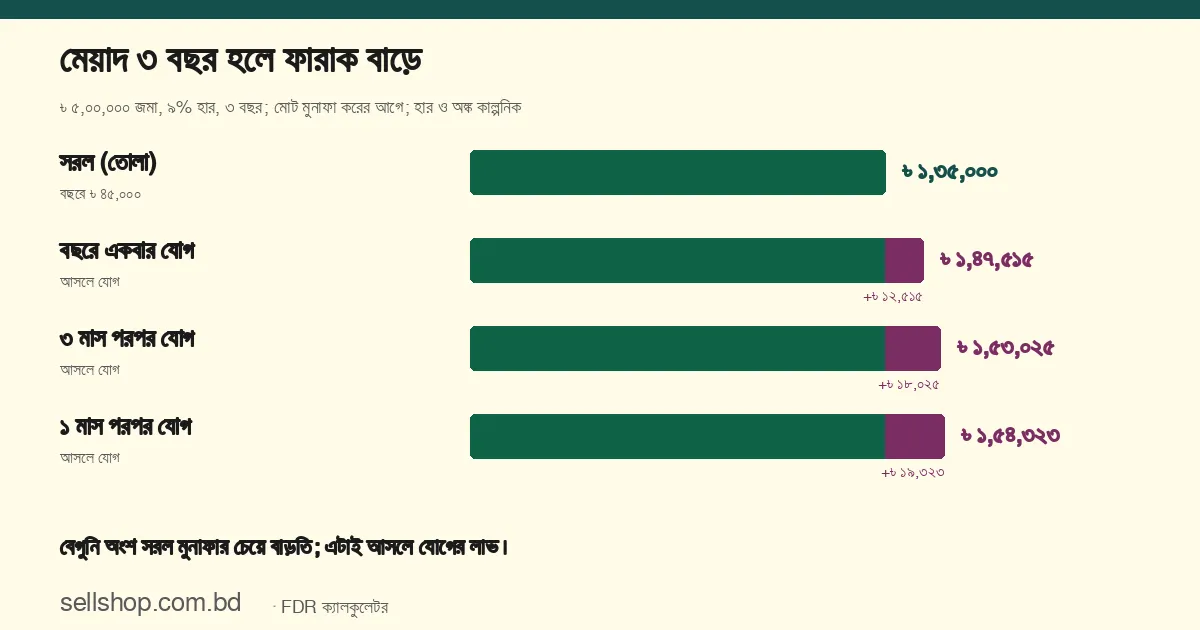
১ মাস পরপর যোগের বাড়তি এক বছরে ৳ ১,৯০৩, তিন বছরে ৳ ১৯,৩২৩, প্রায় দশ গুণ। তাই টাকা অনেক দিন না লাগলে আসলে যোগ বেশি অর্থবহ। টুলে বহু বছরের মেয়াদে “মেয়াদশেষে সরল সুদ” নামে আলাদা বিকল্প নেই। কোনো ব্যাংকের পণ্য তিন বছর পরে একবারে সরল সুদ দিলে মোট মুনাফা ওপরের সরল সারির (৳ ১,৩৫,০০০) সমান ধরা যায়, শুধু পাওয়া পিছিয়ে যায়। এটি আমাদের হিসাব; ব্যাংকের আসল শর্ত মিলিয়ে নিন।
ঘন ঘন যোগ হলেই কি ভালো?
না, হারটাও দেখতে হয়। দুটি কাল্পনিক অফার: ক ব্যাংকে ৯% হার, ৩ মাস পরপর যোগ; খ ব্যাংকে ৮.৯% হার, প্রতি মাসে যোগ। ১২ মাসে ক ব্যাংকে মুনাফা ৳ ৪৬,৫৪২ (কার্যকর হার ৯.৩১%), খ ব্যাংকে ৳ ৪৬,৩৬১ (৯.২৭%)। তিন বছরে ৳ ১,৫৩,০২৫ বনাম ৳ ১,৫২,৩৭৭। খ ব্যাংকের যোগ বেশি ঘন, তবু ঘোষিত হারে ০.১ পয়েন্টের ঘাটতি পোষায়নি। দুই অফার মেলাতে ঘোষিত হার বা যোগের ঘনত্ব দেখে নয়, একই জমা ও একই মেয়াদে মেয়াদশেষের অঙ্ক বা কার্যকর হার মিলিয়ে দেখুন।
কর বসালে হিসাব কেমন বদলায়
ব্যাংক মুনাফা থেকে কর কাটে। কাল্পনিক ১০% ধরলে ১২ মাসে নিট মুনাফা (টুলের হিসাবে, একবারে কাটা): তোলায় ও ১২ মাস পরপর যোগে ৳ ৪০,৫০০; ৩ মাস পরপর যোগে ৳ ৪১,৮৮৭; ১ মাস পরপর যোগে ৳ ৪২,২১৩। টুল আসলে যোগের পুরো মুনাফার কর মেয়াদশেষে একবারে কাটে। কোনো ব্যাংক যদি প্রতিবার যোগের সময় কাটে, তাহলে পরের সুদ কমে মোট অঙ্ক সামান্য কম হবে। কর কত শতাংশে ও কখন কাটে, কর-সনদ কীভাবে নেবেন, তার ব্যাখ্যা আছে FDR-এর মুনাফায় উৎসে কর ও কর-সনদ গাইডে; ১০% হার ওই গাইডের সূত্রে পাওয়া, মূল প্রজ্ঞাপনে মেলানো হয়নি। মুনাফার ১০% নিজে মেলাতে শতকরা ক্যালকুলেটর কাজে লাগে: ৳ ৪৫,০০০-এর ১০% ৳ ৪,৫০০।
কখন কোনটি মানায়
| আপনার অবস্থা | সাধারণত যা মানায় | কেন, আর কী দেখবেন |
|---|---|---|
| সুদের টাকায় মাসের খরচ চলে | মাসিক তোলা | টাকা প্রতি মাসে আসে। প্রতিবারের অঙ্ক ছোট, হিসাব সহজ। |
| খরচ তিন মাস পরপর ওঠে | ত্রৈমাসিক তোলা | মোট মুনাফা একই, তোলার ঝামেলা কম। |
| টাকা নির্দিষ্ট দিনে লাগবে, মাঝে লাগবে না | আসলে যোগ | তিন বছরে ৳ ১৯,৩২৩ পর্যন্ত বাড়তি (১ মাস পরপর, উদাহরণে)। কত মাস পরপর যোগ হয় ও কত হার, তা দেখুন। |
| মেয়াদ ছোট, এক বছর বা কম | যেটি সুবিধা | তিন পথের ফারাক ছোট (সর্বোচ্চ ৳ ১,৯০৩)। ব্যাংকের হার, ভাঙানোর শর্ত ও কর আগে দেখুন। |
এটি সাধারণ পথ-নির্দেশ, আর্থিক পরামর্শ নয়। একসঙ্গে টাকা না থেকে প্রতি মাসে অল্প করে জমাতে চাইলে DPS ক্যালকুলেটর দেখুন।
ব্যাংকে যাওয়ার আগে প্রশ্নের তালিকা
- প্রতিটি বিকল্পের ঘোষিত হার আলাদা কি না, আর আসলে যোগ কত মাস পরপর।
- তোলার বিকল্পে মুনাফা কোন তারিখে ও কোন হিসাবে যাবে।
- মেয়াদ শেষে FDR নিজে নবায়ন হয় কি না, আর মেয়াদের আগে ভাঙালে মুনাফা কীভাবে কমে (এই গাইডে যাচাই হয়নি, লিখিত জেনে নিন)।
- কর কত শতাংশে ও কখন কাটবে, আর কর-সনদ কীভাবে পাবেন।
টুলে নিজের হিসাব মেলান
- FDR ক্যালকুলেটরে জমা ৫,০০,০০০, হার ৯ (খোলার সময় ৮ থাকে, বদলে নিন), মেয়াদ ১ বছর, কর ০ দিন। “নিয়মিত তুলে নেব” ও “১ মাস” বাছলে প্রতি ১ মাসে মুনাফা ৳ ৩,৭৫০ ও মোট মুনাফা ৳ ৪৫,০০০ আসবে।
- “৩ মাস” বাছলে প্রতিবার ৳ ১১,২৫০ আসবে, মোট মুনাফা একই ৳ ৪৫,০০০।
- “আসলে যোগ হবে” ও “১২ মাস” বাছুন। মেয়াদশেষে ৳ ৫,৪৫,০০০ ও কার্যকর হার ৯.০০% দেখাবে।
- “৩ মাস” বাছুন। মোট মুনাফা ৳ ৪৬,৫৪১.৬৬, কার্যকর হার ৯.৩১% আসবে। “১ মাস” বাছলে মোট মুনাফা ৳ ৪৬,৯০৩.৪৫ ও কার্যকর হার ৯.৩৮%।
- মেয়াদ ৩ বছর করুন। আসলে যোগে ১২ মাস, ৩ মাস ও ১ মাস পরপর মোট মুনাফা ৳ ১,৪৭,৫১৪.৫০, ৳ ১,৫৩,০২৪.৯৯ ও ৳ ১,৫৪,৩২২.৬৯ আসবে। “নিয়মিত তুলে নেব” ও ১২ মাস বাছলে প্রতিবার ৳ ৪৫,০০০ ও মোট মুনাফা ৳ ১,৩৫,০০০।
- মেয়াদ আবার ১ বছর করে কর ১০ দিলে তোলায় নিট মুনাফা ৳ ৪০,৫০০, ৩ মাস পরপর যোগে ৳ ৪১,৮৮৭.৪৯ দেখাবে।
FDR-এর মুনাফা হিসাবের গোড়ার কথা আছে FDR-এর মুনাফা হিসাব গাইডে। মাসিক জমার বিকল্প নিয়ে দেখুন DPS-এর মুনাফা-গাইড, আর সঞ্চয়পত্রের মুনাফার নিয়ম আলাদা বলে তা আছে সঞ্চয়পত্রের মুনাফা-গাইডে।
সূত্র ও যাচাইয়ের অবস্থা: সব অঙ্ক Sellshop Tools ১.২৫.৫-এর fdrCalc (src/tools.src.js) হুবহু Node-এ চালিয়ে বের করা: তোলায় সরল সুদ (জমা × হার × মাস ÷ ১২), আসলে যোগে প্রতি ধাপে জমা × (১ + হার × ধাপ ÷ ১২), কর একবারে মোট মুনাফার ওপর। কাল্পনিক: জমা, ৯% ও ৮.৯% হার, কাল্পনিক ৪% সঞ্চয় হার, ১০% কর, ক ও খ ব্যাংক; কোনো ব্যাংকের হার বা বিকল্প নয়। যাচাই-না-হওয়া (সাধারণ জ্ঞান থেকে লেখা): ব্যাংক কোন বিকল্প কী নামে দেয়, বিকল্পভেদে হার আলাদা কি না, ভাঙানোর ও নবায়নের নিয়ম। মেয়াদশেষে একবারে সরল সুদের পণ্য থাকলে মোট মুনাফা সরল সারির সমান ধরা আমাদের হিসাব। করের হার ও কাটার সময় গাইড ১১০-এর সূত্রে, মূল প্রজ্ঞাপনে মেলানো হয়নি। ব্যাংক প্রতিটি সুদ পয়সায় গোল করে ও কর কাটে, তাই কয়েক টাকার ফারাক হতে পারে। আবগারি শুল্ক ধরা হয়নি। এটি আনুমানিক হিসাব ও সাধারণ তথ্য, আর্থিক বা কর পরামর্শ নয়; আসল অঙ্ক ব্যাংকের হিসাবে চূড়ান্ত। সর্বশেষ হালনাগাদ: ২৮ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
মাসিক আর ত্রৈমাসিক তোলায় মোট মুনাফা কি আলাদা?
একই ঘোষিত হারে টুলে দুটিতেই সমান, কারণ তোলার পথে সরল সুদ ধরা হয়। ব্যাংক দুই বিকল্পে আলাদা হার দিলে তা আলাদা করে বসিয়ে মেলান।
আসলে যোগ কি সবসময় তোলার চেয়ে বেশি দেয়?
একই ঘোষিত হারে টাকার অঙ্কে হ্যাঁ: ৯%-এ ৩ মাস পরপর যোগে এক বছরে ৳ ১,৫৪২ বেশি। কিন্তু তোলা টাকা আপনি একই হারে খাটাতে পারলে ফারাক মিলে যায়। না খাটালে বা কম হারে খাটালে আসলে যোগ এগিয়ে থাকে।
“মেয়াদশেষে মুনাফা” বলতে কী বোঝায়?
সাধারণভাবে মুনাফা মেয়াদের শেষ দিনে একবারে পাওয়া। ১২ মাসের FDR-এ এটি টুলে “আসলে যোগ” ও ১২ মাস পরপর বাছার সমান। বহু বছরের মেয়াদে ব্যাংকের পণ্য কী নামে ও কোন নিয়মে চলে, তা শাখা থেকে জেনে নিন।
বেশি ঘন ঘন আসলে যোগ হলে কি সবসময় বেশি মুনাফা?
না। হার কম হলে ঘন যোগ তা পুষিয়ে নাও দিতে পারে: ৯%, ৩ মাস পরপর যোগ এক বছরে ৳ ৪৬,৫৪২ দেয়, ৮.৯%, ১ মাস পরপর দেয় ৳ ৪৬,৩৬১। কার্যকর হার বা মেয়াদশেষের অঙ্ক মিলিয়ে বেছে নিন।
কর কাটলে কোনটির নিট মুনাফা বেশি?
১০% কাল্পনিক ধরে ১২ মাসে টুলের হিসাবে ১ মাস পরপর যোগে ৳ ৪২,২১৩, ৩ মাস পরপর যোগে ৳ ৪১,৮৮৭, আর তোলায় বা ১২ মাস পরপর যোগে ৳ ৪০,৫০০। প্রতিবার যোগের সময় কর কাটলে আসলে যোগের অঙ্ক সামান্য কমবে। আসল হার ও কাটার নিয়ম ব্যাংকের কাছে নিশ্চিত করুন।