
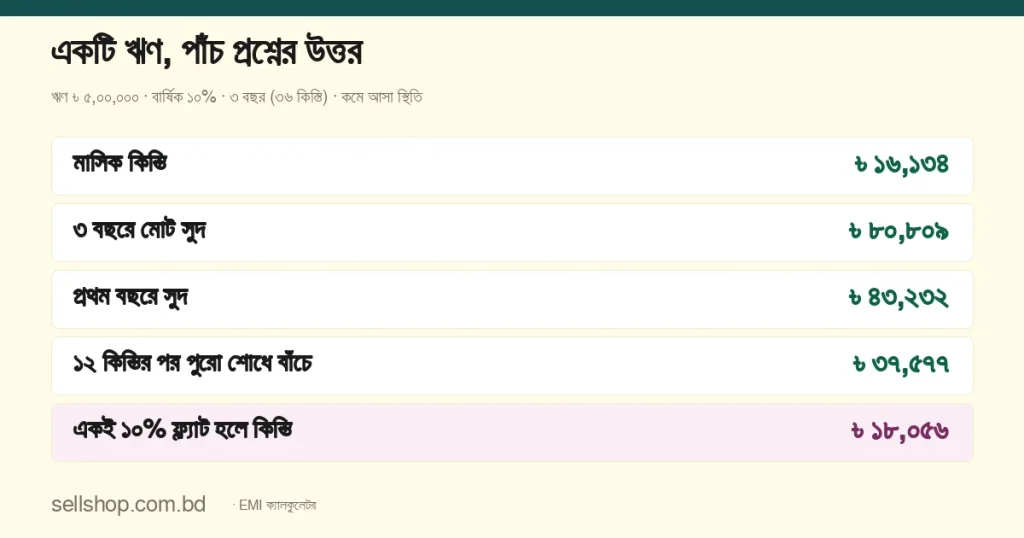
ঋণের কিস্তি নিয়ে প্রশ্ন সাধারণত পাঁচটি: কিস্তি কীভাবে বের হয়, মেয়াদ কত রাখব, ফ্ল্যাট রেট না রিডিউসিং, তালিকায় সুদ কোথায় যায়, আর আগে শোধ করলে কত বাঁচে। উত্তর মেলাতে EMI ক্যালকুলেটর আছে। এই লেখায় একটি কাল্পনিক ঋণে (৳ ৫,০০,০০০, বছরে ১০%, ৩ বছর) পাঁচটি প্রশ্নের উত্তর এক জায়গায় রাখা হলো; প্রতিটির বিস্তারিত গাইডের লিংকও আছে।
কিস্তি কীভাবে বের হয়
কমে আসা স্থিতির (রিডিউসিং ব্যালেন্স) সূত্র: কিস্তি = P × r × (১ + r)n ÷ ((১ + r)n − ১)। এখানে P ঋণ, r মাসিক হার (বার্ষিক হার ÷ ১২ ÷ ১০০) আর n কিস্তির সংখ্যা। উদাহরণে P = ৳ ৫,০০,০০০, r = ০.০০৮৩৩, n = ৩৬।
| বিষয় | অঙ্ক |
|---|---|
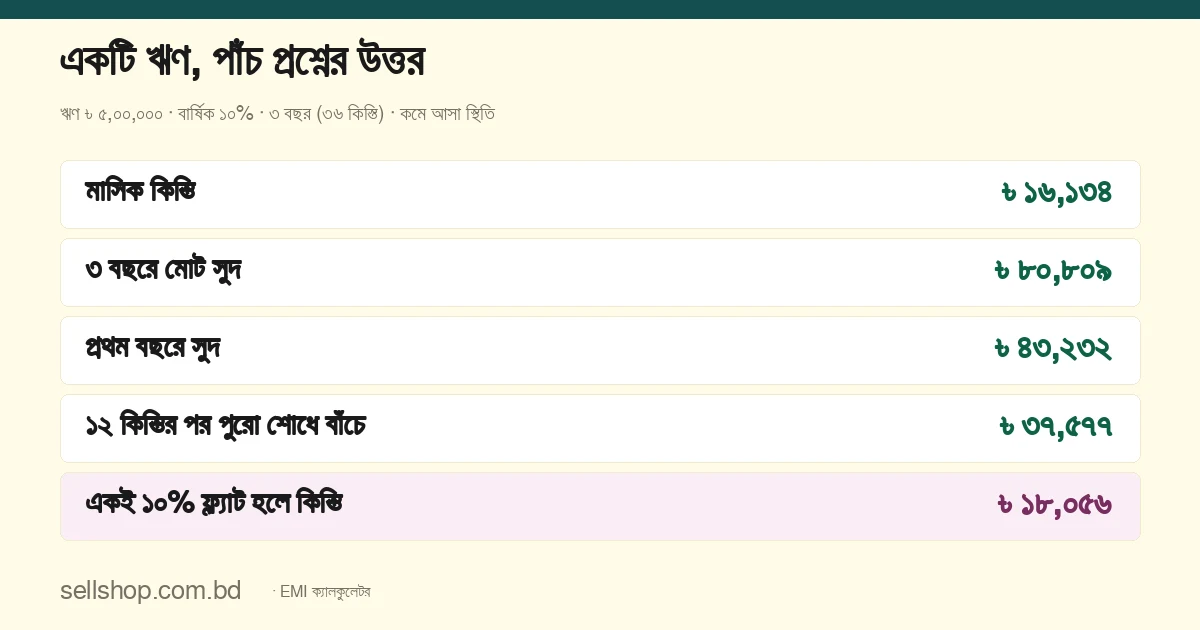
| মাসিক কিস্তি | ৳ ১৬,১৩৪ |
| মোট পরিশোধ (৩৬ কিস্তি) | ৳ ৫,৮০,৮০৯ |
| মোট সুদ | ৳ ৮০,৮০৯ (ঋণের প্রায় ১৬.২%) |
| প্রথম কিস্তিতে সুদ ও আসল | সুদ ৳ ৪,১৬৭, আসল ৳ ১১,৯৬৭, বাকি ঋণ ৳ ৪,৮৮,০৩৩ |
কিস্তি সমান থাকলেও ভেতরের ভাগ বদলায়: প্রতি মাসে বাকি ঋণ কমে, তাই সুদ কমে আর আসল বাড়ে। ধাপে ধাপে সূত্র দেখতে পড়ুন ঋণের কিস্তি (EMI) কীভাবে হিসাব হয়।
মেয়াদ: কিস্তি কমে, সুদ বাড়ে
একই ঋণ ও একই হারে শুধু মেয়াদ বদলালে:
| মেয়াদ | মাসিক কিস্তি | মোট সুদ | প্রথম বছরে সুদ | ১২ কিস্তির পর ঋণ কমে |
|---|---|---|---|---|
| ৩ বছর | ৳ ১৬,১৩৪ | ৳ ৮০,৮০৯ | ৳ ৪৩,২৩২ | ৩০.১% |
| ৫ বছর | ৳ ১০,৬২৪ | ৳ ১,৩৭,৪১১ | ৳ ৪৬,৩৪৮ | ১৬.২% |
| ৭ বছর | ৳ ৮,৩০১ | ৳ ১,৯৭,২৫০ | ৳ ৪৭,৬৬২ | ১০.৪% |
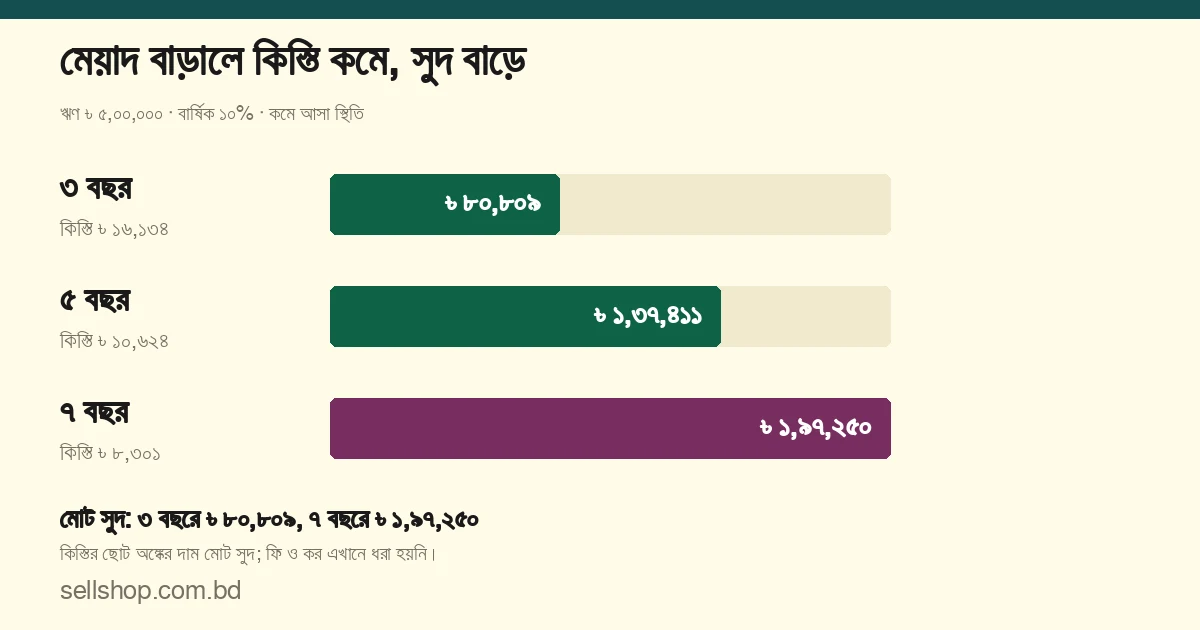
৩ থেকে ৫ বছরে গেলে কিস্তি ৳ ৫,৫১০ কমে, কিন্তু মোট সুদ বাড়ে ৳ ৫৬,৬০২; অর্থাৎ মাসে ১ টাকা কম দিতে পুরো মেয়াদে প্রায় ৳ ১০ বাড়তি সুদ যায়। ৫ থেকে ৭ বছরে কিস্তি কমে ৳ ২,৩২৩, সুদ বাড়ে ৳ ৫৯,৮৩৮, তাই ১ টাকার দাম প্রায় ৳ ২৬। মেয়াদ যত লম্বা, প্রতি ধাপে কম পাওয়া আর বেশি দেওয়ার ফারাক তত বাড়ে। ব্যক্তিগত, গাড়ি ও বাড়ির ঋণে এর হিসাব আছে মেয়াদ বাড়ালে কী হারান গাইডে।
ফ্ল্যাট রেট বনাম কমে আসা স্থিতি
দুটি ঋণে “১০%” লেখা থাকলেও তারা এক নয়। ফ্ল্যাট রেটে সুদ গোনা হয় পুরো মেয়াদে শুরুর ঋণের ওপর, ঋণ শোধ হতে থাকলেও।
| ফ্ল্যাট ১০% | কমে আসা স্থিতি ১০% | |
|---|---|---|
| মোট সুদ | ৳ ১,৫০,০০০ (ঋণের ৩০%) | ৳ ৮০,৮০৯ (ঋণের প্রায় ১৬.২%) |
| মাসিক কিস্তি | ৳ ১৮,০৫৬ | ৳ ১৬,১৩৪ |
| কমে আসা স্থিতির সমান হার | প্রায় ১৭.৯% | ১০% |
ফ্ল্যাট ঋণে কিস্তি মাসে ৳ ১,৯২২ বেশি, আর ৩ বছরে সুদ ৳ ৬৯,১৯১ বেশি। দুই ব্যাংকের প্রস্তাব তুলনার আগে দুটোকে এক পদ্ধতিতে আনুন; কীভাবে, তা আছে ফ্ল্যাট রেট বনাম রিডিউসিং ব্যালেন্স গাইডে। ওই টুলে ফ্ল্যাট রেটের হিসাব নেই, তাই ফ্ল্যাটের অঙ্ক হাতে করা।
হার এক শতাংশ বদলালে
| বার্ষিক হার | মাসিক কিস্তি | মোট সুদ |
|---|---|---|
| ৯% | ৳ ১৫,৯০০ | ৳ ৭২,৩৯৫ |
| ১০% | ৳ ১৬,১৩৪ | ৳ ৮০,৮০৯ |
| ১১% | ৳ ১৬,৩৬৯ | ৳ ৮৯,২৯৭ |
এই ঋণে হার এক শতাংশ-পয়েন্ট বাড়লে কিস্তি প্রায় ৳ ২৩৫ আর মোট সুদ প্রায় ৳ ৮,৪০০ থেকে ৳ ৮,৫০০ বাড়ে। মেয়াদ বাড়ানোর তুলনায় হারের প্রভাব ছোট, কিন্তু ফ্লোটিং হারের ঋণে এটি আপনার হাতে থাকে না।
কিস্তির তালিকা: প্রথম বছরেই বেশি সুদ
তালিকার চার কলাম মাস, সুদ, আসল ও বাকি ঋণ। উদাহরণের প্রথম ১২ কিস্তিতে সুদ যায় ৳ ৪৩,২৩২ ও আসল ৳ ১,৫০,৩৭১, অর্থাৎ কিস্তির প্রতি ১০০ টাকার প্রায় ২২ টাকা সুদে। ১২ কিস্তির পর বাকি ঋণ ৳ ৩,৪৯,৬২৯: মেয়াদের এক-তৃতীয়াংশ পার হলেও ঋণ কমেছে ৩০.১%। তালিকা কীভাবে পড়বেন ও ব্যাংকের তালিকা কীভাবে মেলাবেন, তা পাবেন কিস্তির তালিকা পড়ার নিয়ম গাইডে।
মাঝপথে আগাম শোধ
পুরো বাকি ঋণ একসঙ্গে শোধ করলে ভবিষ্যতের মাসগুলোর সুদ আর দিতে হয় না। সাশ্রয় = বাকি কিস্তির সংখ্যা × কিস্তি − এখনকার বাকি ঋণ। ব্যাংক আগাম শোধে ফি না নিলে একই ঋণে:
| কিস্তির পর শোধ | বাকি ঋণ | বাঁচা সুদ | মোট সুদের কত ভাগ |
|---|---|---|---|
| ৬ | ৳ ৪,২৬,৬৮৬ | ৳ ৫৭,৩২২ | ৭০.৯% |
| ১২ | ৳ ৩,৪৯,৬২৯ | ৳ ৩৭,৫৭৭ | ৪৬.৫% |
| ১৮ | ৳ ২,৬৮,৬৩৮ | ৳ ২১,৭৬৭ | ২৬.৯% |
| ২৪ | ৳ ১,৮৩,৫১২ | ৳ ১০,০৯১ | ১২.৫% |
| ৩০ | ৳ ৯৪,০৪০ | ৳ ২,৭৬২ | ৩.৪% |
শুরুতে শোধ করলে সাশ্রয় সবচেয়ে বেশি, শেষ দিকে সামান্য। ফি থাকলে শেষ দিকে সাশ্রয় প্রায় শূন্য হয়ে যেতে পারে। কিস্তি রাখবেন না মেয়াদ কমাবেন, আর ফি কত হলে লাভ থাকে না, তা দেখুন আগাম ঋণ শোধে কত সাশ্রয় হয় গাইডে। শোধের বদলে বাড়তি টাকা কোথাও জমালে তার মুনাফা ঋণের সুদের চেয়ে কম পড়বে কি না, দেখতে FDR ক্যালকুলেটরে নিজের হার বসিয়ে নিন।
কোন প্রশ্নে কোন গাইড
| আপনার প্রশ্ন | পড়ুন |
|---|---|
| কিস্তি কীভাবে বের হয়, সুদ ও আসলের ভাগ কেমন | ঋণের কিস্তি (EMI) কীভাবে হিসাব হয় |
| ফ্ল্যাট হারের আসল হার কত, দুই প্রস্তাব কীভাবে তুলনা করব | ফ্ল্যাট রেট বনাম রিডিউসিং ব্যালেন্স |
| ব্যাংকের তালিকার সুদ-আসল কীভাবে পড়ব | কিস্তির তালিকা পড়ার নিয়ম |
| আগে শোধ করলে কত বাঁচে, কিস্তি না মেয়াদ কমাব | আগাম ঋণ শোধে কত সাশ্রয় হয় |
| গাড়ি, বাড়ি বা ব্যক্তিগত ঋণে মেয়াদ কত রাখব | মেয়াদ বাড়ালে কী হারান |
ঋণ নেওয়ার আগে হিসাবের ক্রম
- হার কোন পদ্ধতিতে, ফ্ল্যাট না কমে আসা স্থিতি, ব্যাংককে জিজ্ঞেস করুন।
- দুই প্রস্তাবকে এক পদ্ধতিতে আনুন, তারপর কিস্তি ও মোট সুদ পাশাপাশি দেখুন।
- কিস্তি আয়ের কত অংশ খাবে ঠিক করুন। অনেকে ৩০–৪০%-এর বেশি রাখতে চান না; এটি বাধ্যতামূলক নিয়ম নয়। ৪০%-এ উদাহরণের ৳ ১৬,১৩৪ কিস্তি রাখতে মাসে প্রায় ৳ ৪০,৩০০ আয় লাগে।
- দুটি মেয়াদ পাশাপাশি রাখুন, কিস্তি কমার অঙ্ক আর সুদ বাড়ার অঙ্ক একসঙ্গে দেখুন।
- আগাম শোধের ফি ও শর্ত ঋণচুক্তিতে দেখে নিন; ফি থাকলে সাশ্রয় কমে।
টুলে মেলানোর চার ধাপ
- EMI ক্যালকুলেটর খুলুন। ঋণ ৫,০০,০০০, হার ১০ ও মেয়াদ ৩ বছর বসানোই থাকে। মাসিক কিস্তি ৳ ১৬,১৩৪, মোট সুদ ৳ ৮০,৮০৯ ও মোট পরিশোধ ৳ ৫,৮০,৮০৯ আসবে।
- মেয়াদ ৫ বছর দিলে কিস্তি ৳ ১০,৬২৪ ও ৭ বছর দিলে ৳ ৮,৩০১ আসবে।
- “প্রথম ১২ মাসের হিসাব” খুললে প্রথম সারিতে সুদ ৪,১৬৭, আসল ১১,৯৬৭, বাকি ঋণ ৪,৮৮,০৩৩; ১২ নম্বর সারিতে বাকি ঋণ ৩,৪৯,৬২৯। পুরো টেবিল CSV বা PDF-এ নামানো যায়।
- ফ্ল্যাটের আসল হার মেলাতে মেয়াদ ৩ বছর রেখে হার ১৭.৯ দিন। কিস্তি প্রায় ৳ ১৮,০৫১ আসবে, যা ফ্ল্যাটের ৳ ১৮,০৫৬-এর কাছাকাছি। সুদ ঋণের কত শতাংশ, তা মেলাতে শতকরা ক্যালকুলেটরে ৮০,৮০৯ ÷ ৫,০০,০০০ দিন; প্রায় ১৬.২% আসবে।
ঋণের হিসাবে যা মিলিয়ে নেবেন
- হারটি ফ্ল্যাট না কমে আসা স্থিতি, তা আগে জানুন; টুল কমে আসা স্থিতির সূত্রে চলে।
- মেয়াদ বাড়ানোর আগে মোট সুদ দেখুন, শুধু কিস্তি নয়।
- তালিকার প্রথম সারির সুদ নিজে মেলান: ঋণ × বার্ষিক হার ÷ ১২।
- প্রক্রিয়াকরণ ফি, বীমা ও অন্যান্য চার্জ কিস্তির বাইরে মোট খরচ বাড়ায়, টুলে ধরা হয় না।
সীমাবদ্ধতা ও হালনাগাদ: এটি সাধারণ হিসাব; ঋণ, হার ও মেয়াদ কাল্পনিক, কোনো ব্যাংকের প্রস্তাব নয়, আর সব অঙ্ক Sellshop Tools-এর EMI সূত্রে বের করা। কোনো ব্যাংকের ফি, কর, বীমা, প্রথম কিস্তির তারিখ, দিনভিত্তিক সুদ গণনা, ফ্লোটিং হারের নিয়ম ও আগাম শোধের শর্ত এখানে যাচাই করা হয়নি। আমরা আর্থিক পরামর্শদাতা নই; ঋণ নেওয়ার আগে ব্যাংকের ঋণচুক্তি ও কিস্তির তালিকা নিজে মিলিয়ে নিন। হালনাগাদ: ২৯ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
মাসিক কিস্তি কীভাবে বের হয়?
কমে আসা স্থিতির সূত্রে: P × r × (১ + r)n ÷ ((১ + r)n − ১)। ৳ ৫,০০,০০০, ১০% ও ৩৬ মাসে কিস্তি ৳ ১৬,১৩৪।
মেয়াদ বাড়ালে কিস্তি কমে, তাহলে ক্ষতি কী?
মোট সুদ বাড়ে। উদাহরণে ৩ বছরে সুদ ৳ ৮০,৮০৯, ৭ বছরে ৳ ১,৯৭,২৫০; কিস্তি ৳ ১৬,১৩৪ থেকে নেমে ৳ ৮,৩০১ হয়।
ফ্ল্যাট ১০% আর কমে আসা স্থিতি ১০% কি সমান?
না। ৩ বছরের ৳ ৫,০০,০০০ ঋণে ফ্ল্যাটে সুদ ৳ ১,৫০,০০০, কমে আসা স্থিতিতে ৳ ৮০,৮০৯। ফ্ল্যাট ১০%-এর আসল হার প্রায় ১৭.৯%।
আগাম শোধ কি সব সময় লাভজনক?
ফি না থাকলে শোধে সুদ বাঁচে, শুরুতে বেশি আর শেষে কম: ৬ কিস্তির পর ৳ ৫৭,৩২২, ৩০ কিস্তির পর ৳ ২,৭৬২। ফি থাকলে শেষ দিকে লাভ প্রায় থাকে না, তাই আগে চুক্তি দেখুন।
কিস্তি আয়ের কত অংশ হওয়া ভালো?
বাধ্যতামূলক কোনো নিয়ম নেই। অনেকে ৩০–৪০% রাখতে চান; নিজের খরচ ও অন্য দায় দেখে ঠিক করুন।