
FDR-এর মুনাফা হাতে আসার আগেই ব্যাংক তা থেকে কর কেটে রাখে। অনেকে ভাবেন এখানেই কর মিটে গেল, কিন্তু এটি আসলে আগাম কর: বছর শেষে আপনার মোট আয়ের কর হিসাব করে কাটা করটি তার সঙ্গে মেলাতে হয়। কত কাটে, কখন কাটে, কর-সনদ কীভাবে নেবেন আর রিটার্নে কাটা কর কোথায় বসবে, কাল্পনিক উদাহরণে তা দেখানো হলো। সংখ্যা মেলাতে FDR / ডিপোজিট মুনাফা ক্যালকুলেটর খুলে রাখুন।
ব্যাংক কত শতাংশ কাটে
আমাদের পাওয়া সূত্রে স্বাভাবিক হার ১০%। দ্য ডেইলি স্টারের ১৩ আগস্ট ২০২৬-এর একটি বিশ্লেষণে ২০২৫ সালে মেয়াদ পূর্ণ হওয়া একটি ডাবল-বেনিফিট FDR-এর মুনাফায় ১০% কাটার উদাহরণ আছে, আর আগের বছরের সংবাদেও টিআইএনধারীর জন্য ১০% ও টিআইএন ছাড়া ১৫% লেখা ছিল। নতুন কথাটি এসেছে বাংলাদেশ ব্যাংকের ১০ আগস্ট ২০২৬-এর প্রজ্ঞাপনে (প্রথম আলোর প্রতিবেদন): আমানতের সুদ বা মুনাফা দেওয়ার সময় প্রাপকের ধরন অনুযায়ী প্রযোজ্য হারে কর কাটতে হবে, আর কেউ রিটার্ন দাখিলের প্রমাণ (পিএসআর) দিতে না পারলে স্বাভাবিক হারের চেয়ে আরও ৫০% বেশি হারে কাটতে হবে।
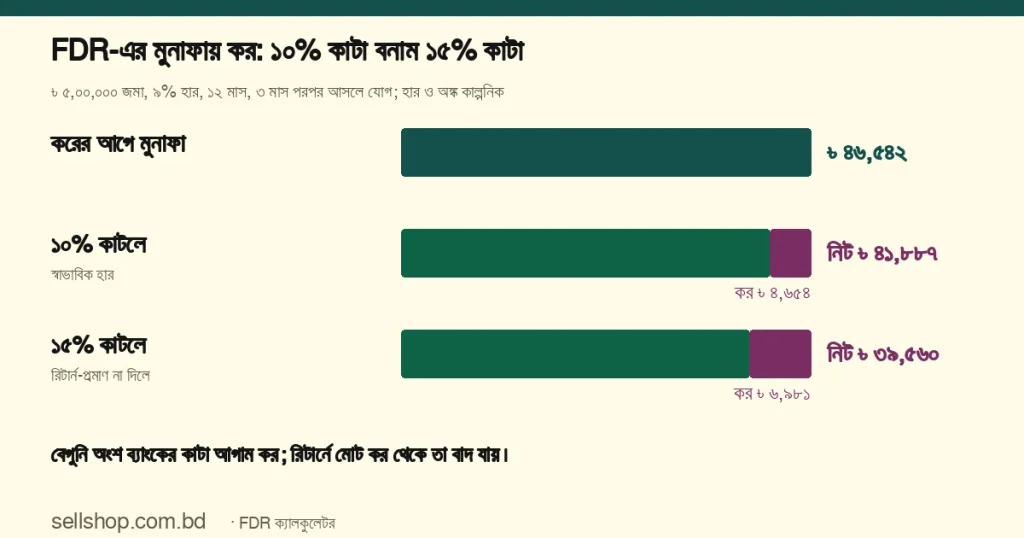
১০%-এর ওপর ৫০% বেশি দাঁড়ায় ১৫%। এই ১৫% আমাদের নিজের গুণ; প্রজ্ঞাপনের প্রতিবেদনে শুধু “৫০ শতাংশ বেশি” লেখা পেয়েছি। নিচের ছকে একই FDR-এর তিন রকম কাটা দেখুন: ৳ ৫,০০,০০০, বার্ষিক ৯%, ১২ মাস, ৩ মাস পরপর আসলে যোগ। হার ও কাটার অঙ্ক কাল্পনিক, কোনো ব্যাংকের নয়।
| কাটার হার | করের আগে মুনাফা | কর কাটা | নিট মুনাফা | মেয়াদশেষে হাতে |
|---|---|---|---|---|
| ০% (তুলনার জন্য) | ৳ ৪৬,৫৪২ | ৳ ০ | ৳ ৪৬,৫৪২ | ৳ ৫,৪৬,৫৪২ |
| ১০% | ৳ ৪৬,৫৪২ | ৳ ৪,৬৫৪ | ৳ ৪১,৮৮৭ | ৳ ৫,৪১,৮৮৭ |
| ১৫% | ৳ ৪৬,৫৪২ | ৳ ৬,৯৮১ | ৳ ৩৯,৫৬০ | ৳ ৫,৩৯,৫৬০ |
টুল পয়সা ধরে হিসাব করে (মুনাফা ৳ ৪৬,৫৪১.৬৬), তাই গোল করা অঙ্কে ১ টাকার ফারাক দেখবেন: ৳ ৪৬,৫৪২ − ৳ ৪,৬৫৪ = ৳ ৪১,৮৮৮, অথচ ছকে ৳ ৪১,৮৮৭। ১০% থেকে ১৫%-এ গেলে এই এক বছরেই বাড়তি ৳ ২,৩২৭ কাটা যায়। জমা ৳ ৫০,০০,০০০ হলে মুনাফা প্রায় ৳ ৪,৬৫,৪১৭, কর ১০%-এ ৳ ৪৬,৫৪২ আর ১৫%-এ ৳ ৬৯,৮১২। মুনাফার ১০% ও ১৫% নিজে মেলাতে শতকরা ক্যালকুলেটর ব্যবহার করুন।
কখন কাটে
ডেইলি স্টারের বিশ্লেষণ অনুযায়ী আয়কর আইন ২০২৩-এর ১০২ ধারায় কর কাটতে হয় মুনাফা আপনার হিসাবে জমা হওয়ার সময় বা আপনাকে দেওয়ার সময়, যেটি আগে। প্রতিবার মুনাফা তুলে নেওয়ার FDR-এ এর মানে প্রতিবারের মুনাফা থেকেই কাটা। ৳ ৫,০০,০০০, ৯%, ৩ মাস পরপর তুললে প্রতিবার মুনাফা ৳ ১১,২৫০। ১০% হারে কাটা ৳ ১,১২৫, হাতে ৳ ১০,১২৫। বছরে মোট মুনাফা ৳ ৪৫,০০০, কর ৳ ৪,৫০০, নিট ৳ ৪০,৫০০। ১৫% হলে কর ৳ ৬,৭৫০ ও নিট ৳ ৩৮,২৫০।
আসলে যোগের FDR-এ ব্যাংকভেদে সময় আলাদা। প্রথম আলো লিখেছে কিছু ব্যাংক ভাঙানোর সময় একবারে কাটে, আবার ডেইলি স্টারের ডাবল-বেনিফিট উদাহরণে মেয়াদ শেষে পুরো মুনাফার ওপর একসঙ্গে কাটা হয়েছে। টুল একবারে পুরো মুনাফার কর কাটে। কোনো ব্যাংক যদি প্রতি ত্রৈমাসিকে কেটে বাকিটা আসলে যোগ করে, তাহলে পরের সুদ কমে যায় বলে মোট অঙ্ক টুলের চেয়ে সামান্য আলাদা হবে। ব্যাংকের আসল পদ্ধতি শাখায় জিজ্ঞেস করে নিন।
কর-সনদ: কী, কেন, কীভাবে নেবেন
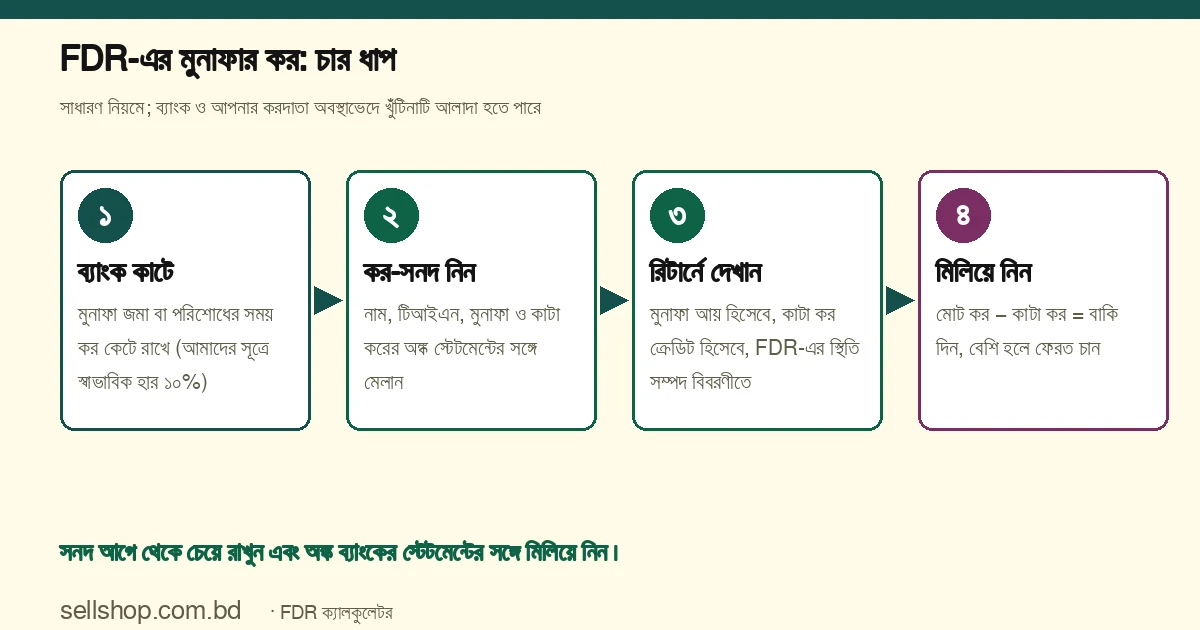
কর-সনদ হলো ব্যাংকের দেওয়া লিখিত প্রমাণ যে আপনার মুনাফা থেকে এত টাকা কর কাটা হয়েছে। রিটার্নে কাটা করের ক্রেডিট নিতে এটিই আপনার প্রমাণ। সঞ্চয়পত্রের ক্ষেত্রে রিটার্নের সঙ্গে এমন প্রমাণপত্র জমার কথা প্রথম আলো লিখেছে; FDR-এর বেলায়ও ব্যাংকের দেওয়া কর কাটার প্রমাণ হাতে রাখাই নিরাপদ।
সনদ হাতে পেলে এই জিনিসগুলো মিলিয়ে দেখুন (সনদের সরকারি ছক আমরা খুলে দেখিনি, তাই এটি আমাদের সাধারণ পরামর্শ):
- আপনার নাম ও টিআইএন ঠিক আছে কি না।
- FDR বা হিসাব নম্বর, আর কোন আয়বছরের সনদ।
- মুনাফার অঙ্ক, কাটা করের অঙ্ক ও কত শতাংশে কাটা, ব্যাংকের স্টেটমেন্টের সঙ্গে হুবহু মেলে কি না।
- ব্যাংকের স্বাক্ষর ও তারিখ।
রিটার্ন দেওয়ার শেষ মুহূর্তের জন্য অপেক্ষা না করে আগেই শাখায় সনদ চেয়ে রাখুন। সব ব্যাংক সময়মতো সনদ দিতে পারছে না: ডেইলি স্টারের ওই বিশ্লেষণ অনুযায়ী অনেক ক্ষেত্রে ব্যাংক সনদ ইস্যুই করতে পারেনি বলে খবর আছে। এমন হলে লিখিত আবেদনের কপি আর কাটা কর দেখানো স্টেটমেন্ট রাখুন। সনদ ছাড়া এনবিআর কাটা কর মেনে নেয় কি না, এই গাইডে যাচাই হয়নি।
রিটার্নে কীভাবে মেলাবেন
রিটার্নে FDR-এর মুনাফা অন্য উৎসের আয় হিসেবে দেখাতে হয় (প্রথম আলোর সূত্রে; ডেইলি স্টারের বিশ্লেষণে আয়কর আইনের ৬২ ধারায় এটি “আর্থিক সম্পদ থেকে আয়”)। FDR-এর বছর শেষের স্থিতি সম্পদ বিবরণীতে যায়। তারপর হিসাবটা সোজা: আপনার মোট করযোগ্য আয়ের কর বের করে তা থেকে ব্যাংকের কাটা কর বাদ দিন। বাকি থাকলে দিন, বেশি কাটা হলে ফেরত চান। এই গাইডে ধরা হয়েছে FDR-এর মুনাফা অন্য আয়ের সঙ্গে যোগ হয়ে স্ল্যাবে কর হয়, আর ব্যাংকের কাটা কর আগাম।
| পরিস্থিতি (সাধারণ করদাতা, রেয়াত ছাড়া) | মোট করযোগ্য আয় | হিসাবের কর | ব্যাংকের কাটা কর | ফল |
|---|---|---|---|---|
| কম আয়, ১০% কাটা | ৳ ৩,০০,০০০ | ৳ ০ | ৳ ৪,৬৫৪ | বেশি কাটা ৳ ৪,৬৫৪ |
| বেশি আয়, ১০% কাটা | ৳ ১২,০০,০০০ | ৳ ১,১০,০০০ | ৳ ৪,৬৫৪ | বাকি ৳ ১,০৫,৩৪৬ |
| বেশি আয়, ১৫% কাটা | ৳ ১২,০০,০০০ | ৳ ১,১০,০০০ | ৳ ৬,৯৮১ | বাকি ৳ ১,০৩,০১৯ |
উভয় ক্ষেত্রে মোট আয়ের মধ্যে FDR-এর ৳ ৪৬,৫৪২ মুনাফা ধরা, আর অন্য উৎসে কাটা কর নেই। প্রথম সারিতে আয় করমুক্ত সীমা (৳ ৪,০০,০০০) পেরোয়নি, তাই কাটা পুরো টাকাই বেশি; ফেরতের আবেদনের নিয়ম ও সময় এই গাইডে যাচাই হয়নি। দ্বিতীয় সারিতে আয় ২০% ধাপে পড়ায় ওই মুনাফার ওপর কর দাঁড়ায় প্রায় ৳ ৯,৩০৮, ব্যাংক কেটেছে ৳ ৪,৬৫৪, অর্থাৎ আরও প্রায় সমান অঙ্ক বাকি। কাটা ১০% মানেই চূড়ান্ত কর নয়। বিনিয়োগ রেয়াত নিলে হিসাবের কর কমবে, সেই নিয়ম আছে বিনিয়োগ রেয়াত ২০২৬-২৭ গাইডে; অফিসের কাটা করেও একই মেলানোর ধারণা আছে অফিস উৎসে কর কাটলে রিটার্নে সমন্বয় গাইডে।
হাতে না আসা মুনাফায়ও কর?
ডেইলি স্টারের বিশ্লেষণে আয়কর আইনের ৬৩ ধারা অনুযায়ী মুনাফা পাওয়া বা অর্জিত হওয়া, যেটি আগে, সেটি করযোগ্য ধরা হয়। ব্যাংকের তারল্য সংকটে মেয়াদশেষে টাকা না দিয়ে সবটা নতুন FDR করে দিলেও কাগজে মুনাফা অর্জিত ধরা পড়তে পারে, কাটা করের সনদ না পেয়েও আপনাকে রিটার্নে নিজের হাতের টাকা থেকে কর দিতে হতে পারে। লেখকের মতে এনবিআরের নির্দেশিকায় অর্জিত কিন্তু না পাওয়া FDR-মুনাফা ৬৩ ধারায় দেখানোর উদাহরণ আছে। এটি একজন বিশ্লেষকের মত, এনবিআরের ঘোষিত সিদ্ধান্ত নয়; আইন বদলের দাবিও তাঁর প্রস্তাব। আপনার এমন FDR থাকলে কর পরামর্শকের সঙ্গে কথা বলুন।
ব্যাংকে যাওয়ার আগে ছোট তালিকা
- টিআইএন ও রিটার্ন জমার প্রমাণ (পিএসআর) সঙ্গে নিন, যাতে বাড়তি কাটা না পড়ে। ব্যাংক ঠিক কোন কাগজ নেয়, শাখায় জিজ্ঞেস করুন।
- কত শতাংশে কাটবে আর আসলে যোগের FDR-এ কখন কাটবে, তা লিখিত বা স্টেটমেন্টে দেখে নিন।
- প্রতি আয়বছর শেষে কর-সনদ চেয়ে নিন এবং স্টেটমেন্টের সঙ্গে অঙ্ক মেলান।
- FDR খোলা, নবায়ন ও ভাঙানোর কাগজ ফাইলে রাখুন; সম্পদ বিবরণীতে লাগবে।
টুলে নিজের হিসাব মেলান
- FDR ক্যালকুলেটরে জমা ৫,০০,০০০, হার ৯, মেয়াদ ১ বছর, “আসলে যোগ হবে”, ৩ মাস পরপর ও কর ১০ দিন। মোট মুনাফা ৳ ৪৬,৫৪১.৬৬, কর কাটা ৳ ৪,৬৫৪.১৭, নিট মুনাফা ৳ ৪১,৮৮৭.৪৯ আসবে।
- কর ১৫ করুন। কর কাটা ৳ ৬,৯৮১.২৫ ও নিট মুনাফা ৳ ৩৯,৫৬০.৪১ দেখাবে।
- “নিয়মিত তুলে নেব” বেছে ৩ মাস পরপর ও কর ১০ রাখুন। প্রতি ৩ মাসে মুনাফা ৳ ১১,২৫০, কর কাটা ৳ ৪,৫০০ ও নিট মুনাফা ৳ ৪০,৫০০ আসবে।
- আয়কর ক্যালকুলেটরে মোট করযোগ্য আয় ১২,০০,০০০ দিন, ধরন সাধারণ, বিনিয়োগ ০। দেয় আয়কর ৳ ১,১০,০০০ আসবে। এতে কাটা করের ঘর নেই, তাই ৳ ১,১০,০০০ − ৳ ৪,৬৫৪ = ৳ ১,০৫,৩৪৬ হাতে বিয়োগ করে মেলান।
- আয় ৩,০০,০০০ দিলে টুল কর শূন্য দেখাবে, অর্থাৎ ওই ক্ষেত্রে ব্যাংকের কাটা পুরোটাই বেশি।
রিটার্ন দাখিলের ধাপগুলো আছে অনলাইনে আয়কর রিটার্ন গাইডে, আর FDR-এর মুনাফা হিসাবের গোড়ার কথা আছে FDR-এর মুনাফা হিসাব গাইডে। সঞ্চয়পত্রের মুনাফার করের নিয়ম আলাদা; তা দেখুন সঞ্চয়পত্রের মুনাফা-গাইডে।
সূত্র ও যাচাইয়ের অবস্থা: বাংলাদেশ ব্যাংকের ১০ আগস্ট ২০২৬-এর প্রজ্ঞাপন (প্রথম আলো ও দৈনিক ইনকিলাবের প্রতিবেদন, প্রজ্ঞাপনের মূল পাঠ নিজে খোলা হয়নি): প্রাপকের ধরনভেদে প্রযোজ্য হারে কাটা, রিটার্ন-প্রমাণ না দিলে ৫০% বেশি, কাটা কর কোষাগারে জমার সময়সীমা। ১০% হারের উদাহরণ ও ধারা ৬২, ৬৩, ১০২, ১৭৩-এর ব্যাখ্যা: দ্য ডেইলি স্টারে ১৩ আগস্ট ২০২৬-এর মতামত লেখা (দ্বিতীয়-হাতের সূত্র, আইনের পাঠ নিজে খোলা হয়নি)। আগের বছরের ১০% ও ১৫%: টিবিএস নিউজ ও ডেইলি স্টারের পুরোনো লেখা। রিটার্নে মুনাফা ও সম্পদ বিবরণীতে স্থিতি দেখানো: প্রথম আলোর ব্যক্তিগত অর্থের লেখা। হার ও সীমা: Sellshop Tools-এর হার-তালিকা (করমুক্ত সীমা ৳ ৪,০০,০০০ ও স্ল্যাব), যা অর্থ আইন ২০২৬ ও আয়কর আইন ২০২৩ (এনবিআর) অনুযায়ী। FDR-মুনাফার ব্যাংক-কাটা কর Tools-এর হার-তালিকায় নেই, তাই এই হার বদলালে সতর্কতা আসবে না, নিজে মিলিয়ে নিন। যাচাই-না-হওয়া: ১০% এখনো স্বাভাবিক হার কি না ও ছোট জমা বা বিশেষ করদাতার জন্য ছাড় আছে কি না; ১৫% সত্যিই বাস্তব হার কি না; কর-সনদের সরকারি নাম ও ছক; সনদ না পেলে এনবিআর কী নেয়; বেশি কাটা কর ফেরতের আবেদনের নিয়ম ও সময়; রিটার্ন-প্রমাণ পরে দিলে বাড়তি কাটা ফেরত পাওয়া যায় কি না; অর্জিত কিন্তু না পাওয়া মুনাফার কর স্থগিত হয় কি না। ব্যাংকের আবগারি শুল্ক আলাদা বিষয়, এখানে ধরা হয়নি। কাল্পনিক: সব জমার অঙ্ক, হার ও আয়। এটি আনুমানিক হিসাব ও সাধারণ তথ্য, আইনি বা কর পরামর্শ নয়; কাটার আসল অঙ্ক ব্যাংকের হিসাবে চূড়ান্ত। সর্বশেষ হালনাগাদ: ২৮ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
FDR-এর মুনাফায় কত শতাংশ কর কাটে?
আমাদের পাওয়া সূত্রে স্বাভাবিক হার ১০%। প্রাপকের ধরনভেদে হার আলাদা হতে পারে, আর রিটার্নের প্রমাণ না দিলে ৫০% বেশি। শাখা থেকে নিজের হার নিশ্চিত করুন।
রিটার্নের প্রমাণ না দিলে কী হয়?
বাংলাদেশ ব্যাংকের আগস্ট ২০২৬-এর প্রজ্ঞাপন অনুযায়ী ব্যাংককে স্বাভাবিক হারের চেয়ে ৫০% বেশি হারে কাটতে হয়, ১০% ধরলে ১৫%। রিটার্ন দিয়ে থাকলে প্রমাণ নিয়ে ব্যাংকে যান।
ব্যাংক কর-সনদ দিতে না পারলে কী করব?
লিখিত আবেদন করুন, কাটা কর দেখানো স্টেটমেন্টের কপি রাখুন। সনদ ছাড়া এনবিআর কাটা কর মানে কি না, এই গাইডে যাচাই হয়নি; কর পরামর্শকের সঙ্গে কথা বলুন।
কাটা কর কি চূড়ান্ত, নাকি রিটার্নে আবার দিতে হয়?
এই গাইডের ধারণায় কাটা কর আগাম। আপনার মোট আয়ের কর বের করে তা থেকে কাটা কর বাদ যায়, বাকি থাকলে দিতে হয়, বেশি হলে ফেরত চাওয়া যায়। সঞ্চয়পত্রে নিয়ম আলাদা।
মুনাফা হাতে না পেলেও কি কর কাটে বা দিতে হয়?
ডেইলি স্টারের বিশ্লেষণ অনুযায়ী মুনাফা অর্জিত হলেই তা করযোগ্য হতে পারে, এমনকি টাকা তুলতে না পারলেও। এটি একজন বিশ্লেষকের ব্যাখ্যা; আপনার ক্ষেত্রে প্রযোজ্য কি না, কর পরামর্শকের কাছ থেকে জেনে নিন।