
হালনাগাদ নোট: এই লেখার কিছু হার এখনো মূল সরকারি নথির সঙ্গে মিলিয়ে নেওয়া হয়নি (বেতন আয়ের করমুক্ত অংশ)। সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট দপ্তরের সর্বশেষ প্রজ্ঞাপনে দেখে নিন।
বছরের মাঝখানে নতুন চাকরিতে যোগ দিলে বা চাকরি বদলালে বেতনের কর হিসাব এক জায়গায় আটকে যায়: আপনি পুরো বছর বেতন পাননি, অথচ টুল আর অনেক ক্যালকুলেটর ধরে নেয় ১২ মাসের বেতন। এতে কর অনেক বেশি আসতে পারে। এই গাইডে কাল্পনিক কয়েকটি উদাহরণে দেখবেন যোগদানের মাস অনুযায়ী করের পার্থক্য, আর দুই অফিসের বেতন মিলিয়ে হিসাব কীভাবে করবেন। হিসাব মেলাতে বেতন থেকে আয়কর ক্যালকুলেটর খুলে রাখুন; নিচে একটি ছোট কৌশল দেওয়া আছে।
ভুলের ফাঁদ: ১২ মাসের বেতন ধরা
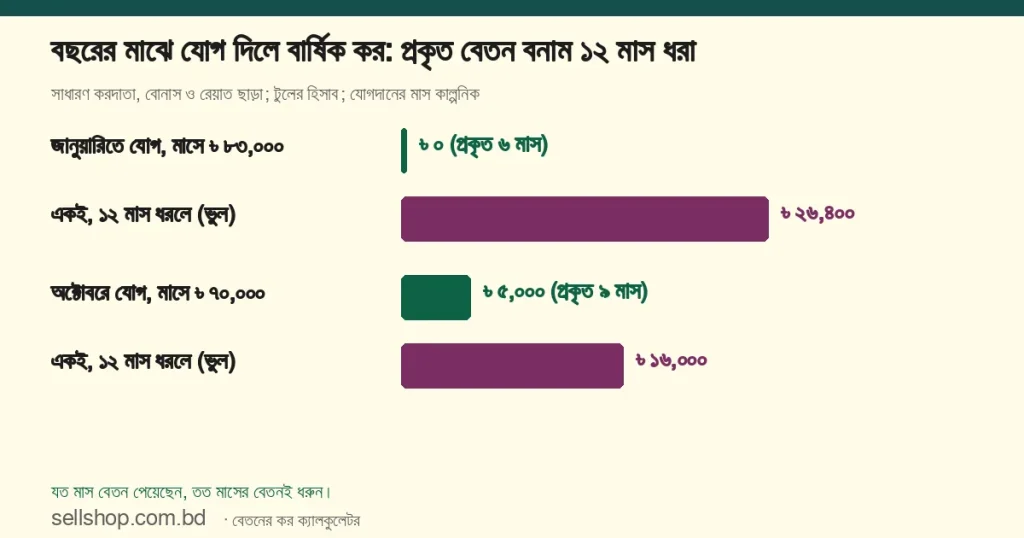
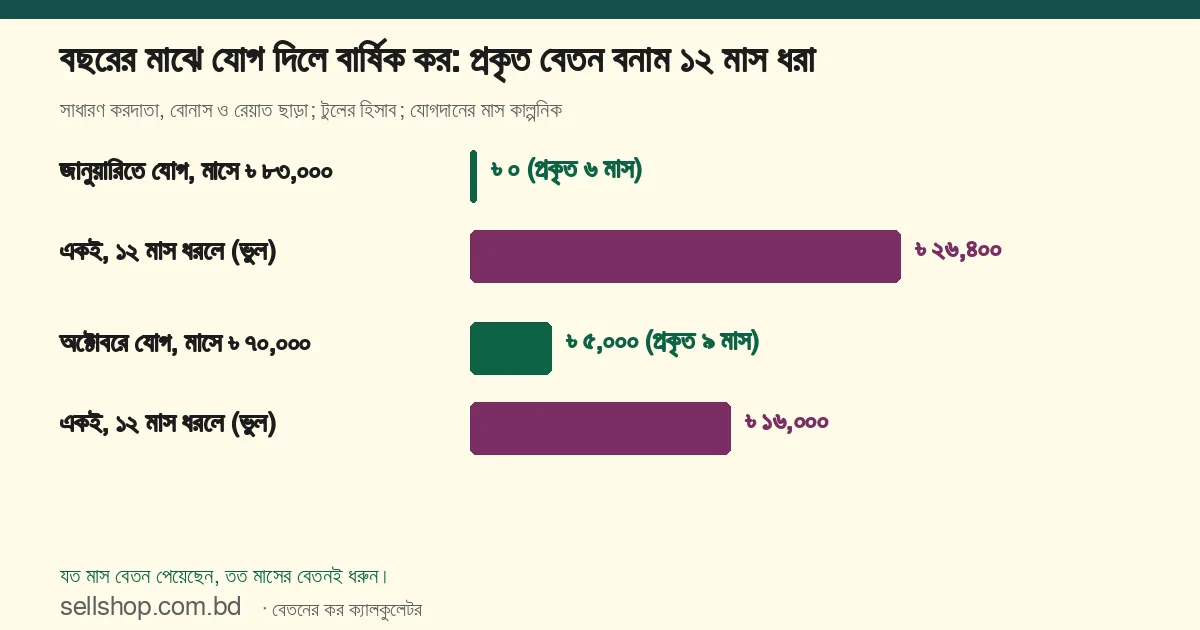
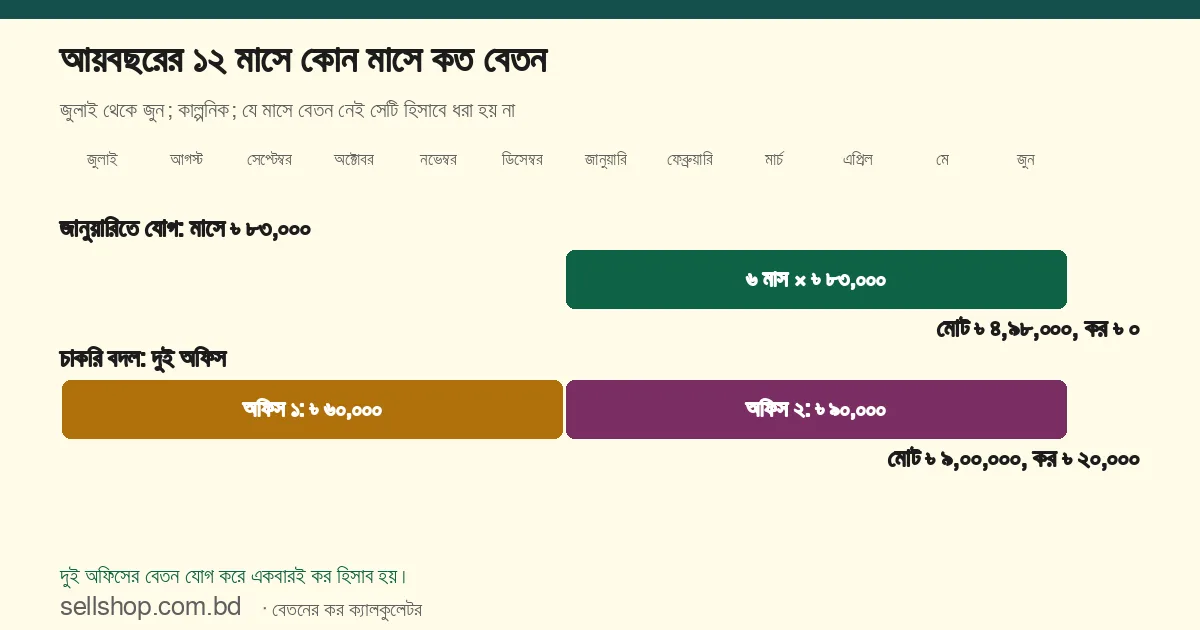
আয়কর হিসাব হয় আয়বছরে আপনি আসলে যা পেয়েছেন তার ওপর। ধরুন মাসে ৳ ৮৩,০০০ বেতনে আপনি জানুয়ারিতে যোগ দিলেন। আয়বছর জুলাই থেকে জুন, তাই জুন পর্যন্ত পান ছয় মাসের বেতন, মোট ৳ ৪,৯৮,০০০। এক-তৃতীয়াংশ (৳ ১,৬৬,০০০) বাদ গেলে করযোগ্য আয় ৳ ৩,৩২,০০০, যা ৳ ৪,০০,০০০ সীমার নিচে, কর শূন্য। অথচ ৮৩,০০০-কে ১২ দিয়ে গুণ করলে ৳ ৯,৯৬,০০০ ধরে করযোগ্য আয় দাঁড়ায় ৳ ৬,৬৪,০০০ ও কর ৳ ২৬,৪০০। অর্থাৎ ভুল হিসাবে একটাকাও না-পাওয়া বেতনের ওপর কর আসছে। বেতনের করমুক্ত অংশের নিয়ম আছে বেতনের করমুক্ত অংশ গাইডে।
পাঁচটি পরিস্থিতিতে বার্ষিক কর
সবই সাধারণ করদাতা, বিনিয়োগ রেয়াত নেই, বোনাস নেই। আয়বছরে প্রকৃত পাওয়া বেতন যোগ করে হিসাব, টুলের নিজের সূত্রে।
| পরিস্থিতি | বছরে প্রকৃত বেতন | করযোগ্য আয় | বার্ষিক কর |
|---|---|---|---|
| জানুয়ারিতে যোগ, মাসে ৳ ৮৩,০০০, ৬ মাস | ৳ ৪,৯৮,০০০ | ৳ ৩,৩২,০০০ | ৳ ০ |
| একই বেতন ১২ মাস ধরলে (ভুল) | ৳ ৯,৯৬,০০০ | ৳ ৬,৬৪,০০০ | ৳ ২৬,৪০০ |
| অক্টোবরে যোগ, মাসে ৳ ৭০,০০০, ৯ মাস | ৳ ৬,৩০,০০০ | ৳ ৪,২০,০০০ | ৳ ৫,০০০ |
| জুলাই থেকে অক্টোবর কাজ, মাসে ৳ ৮৩,০০০, ৪ মাস | ৳ ৩,৩২,০০০ | ৳ ২,২১,৩৩৩ | ৳ ০ |
| ৬ মাস ৳ ৬০,০০০, তারপর ৬ মাস ৳ ৯০,০০০ (চাকরি বদল) | ৳ ৯,০০,০০০ | ৳ ৬,০০,০০০ | ৳ ২০,০০০ |
তৃতীয় সারিটি লক্ষ্য করুন। করযোগ্য আয় ৳ ৪,২০,০০০ হলে স্ল্যাবের কর আসে মাত্র ৳ ২,০০০ (৳ ২০,০০০-এর ১০%, শতকরা ক্যালকুলেটরে মিলিয়ে নিন), কিন্তু ন্যূনতম কর ৳ ৫,০০০ বসে। অর্থাৎ বছরের মাঝে যোগ দিয়েও ন্যূনতম করের ফালিতে পড়া যায়। সেই নিয়ম আছে ন্যূনতম কর ২০২৬-২৭ গাইডে।
টুলে আংশিক বছরের হিসাব: একটি কৌশল
টুলের মাসিক ঘরগুলো ১২ দিয়ে গুণ হয়। তাই আংশিক বছরের জন্য মাসিক ঘরগুলো ০ রেখে আয়বছরে পাওয়া মোট বেতন “বছরে উৎসব ও অন্যান্য বোনাস, মোট” ঘরে বসান। টুল মোট বেতনকে একই নিয়মে এক-তৃতীয়াংশ বা ৳ ৫,০০,০০০ কমিয়ে কর বের করে। ঘরের নাম বোনাসের হলেও গণনায় এটি শুধু বার্ষিক মোট; মাসিক কর ও “বাকি মাস” ঘরের হিসাবও তখন ঠিক থাকে। এটি আমাদের লেখা কৌশল, টুলের আলাদা “আংশিক বছর” মোড নেই।
যোগদানের মাস, ইনক্রিমেন্ট ও মাসিক কাটা
যে মাসের মাঝখানে যোগ দিয়েছেন, সে মাসে আসলে যত টাকা পেয়েছেন তা-ই মোট বেতনে যোগ হবে; পুরো মাসের বেতন ধরার দরকার নেই। বছরের মাঝে বেতন বাড়লেও একই নিয়ম: যে মাসগুলো পুরোনো বেতনে গেছে আর যেগুলো নতুন বেতনে, সেগুলো আলাদা গুণ করে যোগ করুন, যেমন পঞ্চম সারিতে ৬ × ৬০,০০০ ও ৬ × ৯০,০০০। যোগদানের পর বাকি মাসে মাসিক কাটার অঙ্কও টুল বের করে দেয়: তৃতীয় সারির ৳ ৫,০০০ বাকি ৯ মাসে ভাগ করলে মাসে প্রায় ৳ ৫৫৬, টুলের “বাকি মাসে প্রতি মাসে উৎসে কাটা দরকার” ঘরে “আয়বছরের বাকি মাস” ৯ দিলে তা-ই আসে। পুরো মাসের জন্য অফিস আদৌ এভাবে কাটবে কি না, সেটি তাদের পদ্ধতির ব্যাপার।
চাকরি বদলালে: দুই অফিস, একটাই রিটার্ন
একই আয়বছরে একাধিক চাকরি করলে প্রতিটি চাকরির বেতন ও ভাতা রিটার্নে দেখাতে হয়, সরকারি একটি প্রশ্নোত্তর-সূত্রে এমনই আছে। কর হিসাব হয় দুই বেতন যোগ করে একবারই, আলাদা করে নয়। পঞ্চম সারিতে মোট ৳ ৯,০০,০০০ থেকে এক-তৃতীয়াংশ (৳ ৩,০০,০০০) বাদ গিয়ে করযোগ্য আয় ৳ ৬,০০,০০০, কর ৳ ২০,০০০।
অসুবিধা হলো প্রতিটি অফিস সাধারণত নিজের দেওয়া বেতনই দেখে। ধরুন প্রথম অফিস ৳ ৪,০০০ ও দ্বিতীয় অফিস ৳ ১২,০০০ কেটেছে, মোট ৳ ১৬,০০০ (কাল্পনিক অঙ্ক)। আসল কর ৳ ২০,০০০ হওয়ায় বাকি ৳ ৪,০০০। কোনো অফিসের সনদে এই ফারাক ধরা থাকে না; রিটার্নেই তা বেরোয়। কাটা করের সমন্বয় ও বাকি-বেশির ব্যাপারটা আছে অফিস উৎসে কর কাটলে রিটার্নে সমন্বয় গাইডে। নতুন অফিসের হিসাব বিভাগকে আগের অফিসের বেতন ও কাটা করের তথ্য জানালে তারা বাকি মাসের কাটা মিলিয়ে নিতে পারে কি না, তা এই গাইডে যাচাই হয়নি; জিজ্ঞেস করে দেখুন।
যোগদান বা ছাড়ার হিসাবে যে কাগজ লাগে
- প্রতিটি অফিসের বেতন-স্লিপ ও বছরের মোট কাটা করের হিসাব বা সনদ।
- নিয়োগপত্র ও যোগদানের তারিখ, যাতে মাস গুনতে ভুল না হয়।
- চাকরি ছাড়ার সময় পাওনা (অর্জিত ছুটির টাকা, শেষ মাসের বেতন, বোনাসের অংশ) কোনটা কত পেয়েছেন তার হিসাব।
- দুই চাকরির মাঝের ফাঁকে কোনো আয় থাকলে (ফ্রিল্যান্স, ভাড়া) সেটির তথ্য আলাদা।
টুলে নিজের হিসাব মেলান
- বেতন থেকে আয়কর ক্যালকুলেটরে মূল বেতন, বাড়িভাড়া, চিকিৎসা, যাতায়াত ও অন্যান্য ভাতা ০ করুন। “বছরে উৎসব ও অন্যান্য বোনাস, মোট” ঘরে ৪,৯৮,০০০ দিন। কর শূন্য আসবে, করযোগ্য আয় ৳ ৩,৩২,০০০।
- ঘরে ৯,৯৬,০০০ দিন। বার্ষিক কর ৳ ২৬,৪০০ আসবে; পার্থক্যই ১২ মাস ধরার ভুল।
- ঘরে ৬,৩০,০০০ দিন। ন্যূনতম করের নোট এসে কর ৳ ৫,০০০ দেখাবে।
- ঘরে ৯,০০,০০০ দিন, “উৎসে ইতিমধ্যে কাটা কর” ১৬,০০০। “আরও দেয়” ঘরে ৳ ৪,০০০ দেখাবে।
- বেতনের বাইরে অন্য আয় থাকলে আয়কর ক্যালকুলেটরে মোট করযোগ্য আয় বসিয়ে কর মেলান। ৳ ৬,০০,০০০ দিলে ৳ ২০,০০০ আসবে।
বেতনের পুরো ছয় ধাপ আছে বেতন থেকে আয়কর হিসাব গাইডে, আর রিটার্ন দাখিলের কাজ আছে অনলাইনে আয়কর রিটার্ন গাইডে।
সূত্র ও যাচাইয়ের অবস্থা: একই আয়বছরে একাধিক চাকরির বেতন রিটার্নে দেখানোর কথা: teachers.gov.bd-এর “আয়কর রিটার্ন জমা নিয়ে ১০টি জরুরি প্রশ্ন ও উত্তর” (সূত্রটি সরকারি ওয়েবসাইটে, তবে এনবিআরের মূল নির্দেশিকা নিজে খোলা হয়নি)। করমুক্ত সীমা, স্ল্যাব, ন্যূনতম কর ও বেতনের এক-তৃতীয়াংশ বা ৳ ৫,০০,০০০ হার: Sellshop Tools-এর হার-তালিকা অনুযায়ী, অর্থ আইন ২০২৬ ও আয়কর আইন ২০২৩ (এনবিআর); বেতনের করমুক্ত অংশের হার মূল গেজেটে এখনো মেলানো হয়নি। যাচাই-না-হওয়া: ৳ ৫,০০,০০০ সীমা বা করমুক্ত আয়সীমা আংশিক বছরের জন্য আনুপাতিক কি না (টুল ও এই গাইড পুরো বছরের সীমাই ধরে); আয়বছর জুলাই-জুন ধরার নিয়ম টুলের লেবেল (আয়বছর ২০২৫-২৬) থেকে নেওয়া; ছাড়ার সময় পাওনার (অর্জিত ছুটির টাকা, গ্র্যাচুইটি) কর-ব্যবহার; নতুন অফিসকে আগের বেতন জানানোর বাধ্যবাধকতা; দুই চাকরির মাঝে আয় না থাকলে রিটার্নের নিয়ম। কাল্পনিক: সব বেতন, যোগদানের মাস ও কাটা অঙ্ক। এটি আনুমানিক হিসাব ও সাধারণ তথ্য, আইনি বা কর পরামর্শ নয়; কাটার আসল অঙ্ক প্রতিষ্ঠানের হিসাব বিভাগের হিসাবে চূড়ান্ত। সর্বশেষ হালনাগাদ: ২৮ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
বছরের মাঝে যোগ দিলে কি কম কর দিতে হয়?
বেতন কম পাওয়ায় সাধারণত কর কম হয়। জানুয়ারিতে যোগদানের উদাহরণে বছরে মোট বেতন ৳ ৪,৯৮,০০০ হওয়ায় কর শূন্য। তবে করমুক্ত সীমা আনুপাতিক কি না, তা এই গাইডে যাচাই হয়নি।
চাকরি বদলালে কি দুটি আলাদা রিটার্ন দিতে হয়?
আমাদের জানা সূত্রে আয়বছরের সব চাকরির বেতন একটি রিটার্নে দেখানোর কথা। দুই জায়গার বেতন যোগ করে একবারই কর হিসাব হয়।
নতুন অফিসকে কি আগের বেতন জানাতে হয়?
এই গাইডে তা যাচাই হয়নি। জানালে কাটা কর মেলানো সহজ হতে পারে, কিন্তু রিটার্নে দুই বেতনই যোগ হবে, জানানো হোক বা না হোক।
চাকরি ছাড়ার সময় পাওয়া টাকা কি বেতনের সঙ্গে যোগ হয়?
অর্জিত ছুটির টাকা বা অন্যান্য পাওনার কর-ব্যবহার এই গাইডে যাচাই হয়নি। হিসাব বিভাগের লিখিত বিবরণ নিন এবং এনবিআরের নির্দেশনা দেখুন।
টুলে বছরের মাঝের হিসাব কীভাবে করব?
মাসিক ঘর ০ রেখে আয়বছরের মোট প্রকৃত বেতন “বছরে উৎসব ও অন্যান্য বোনাস, মোট” ঘরে দিন। এটি একটি কৌশল, ঘরের নাম বোনাসের হলেও গণনা ঠিক থাকে।