
FDR, DPS ও সঞ্চয়পত্র তিনটিই “জমিয়ে মুনাফা পাওয়ার” পথ, কিন্তু তিনটি তিন রকম প্রশ্নের উত্তর। হাতে একবারে অঙ্ক থাকলে FDR ক্যালকুলেটর, মাসের আয় থেকে জমালে DPS ক্যালকুলেটর, আর নিয়মিত মুনাফা চাইলে সঞ্চয়পত্রের ক্যালকুলেটর কাজে আসে। এই লেখায় তিনটিকে একই হারে, একই মোট জমায় পাশাপাশি রেখে দেখা হলো কাঠামোর ফারাক কোথায়, আর প্রতিটির নিজস্ব গাইডে কোথায় যাবেন।
তিনটি আলাদা প্রশ্ন
| FDR | DPS | সঞ্চয়পত্র | |
|---|---|---|---|
| টাকা দেন | একবারে | প্রতি মাসে কিস্তিতে | একবারে |
| মুনাফা | আসলে যোগ হতে পারে, আবার নিয়মিত তোলাও যায় | কিস্তি জমার সময় থেকে সুদ পায়, মেয়াদশেষে একবারে হাতে আসে | নির্দিষ্ট ব্যবধানে হাতে আসে, আসলে যোগ হয় না (আমাদের টুলে) |
| হার ঠিক করে | ব্যাংক | ব্যাংক | সরকার, ধরনভেদে আলাদা |
| মূল প্রশ্ন | আজকের অঙ্ক কত বাড়বে? | মাসে এটুকু জমালে শেষে কত হবে? | আসল রেখে নিয়মিত কত পাব? |
| বিস্তারিত গাইড | FDR-এর মুনাফা হিসাব | DPS-এর মুনাফা হিসাব | সঞ্চয়পত্রের মুনাফা হিসাব |
একই হারে, একই মোট জমায় তুলনা
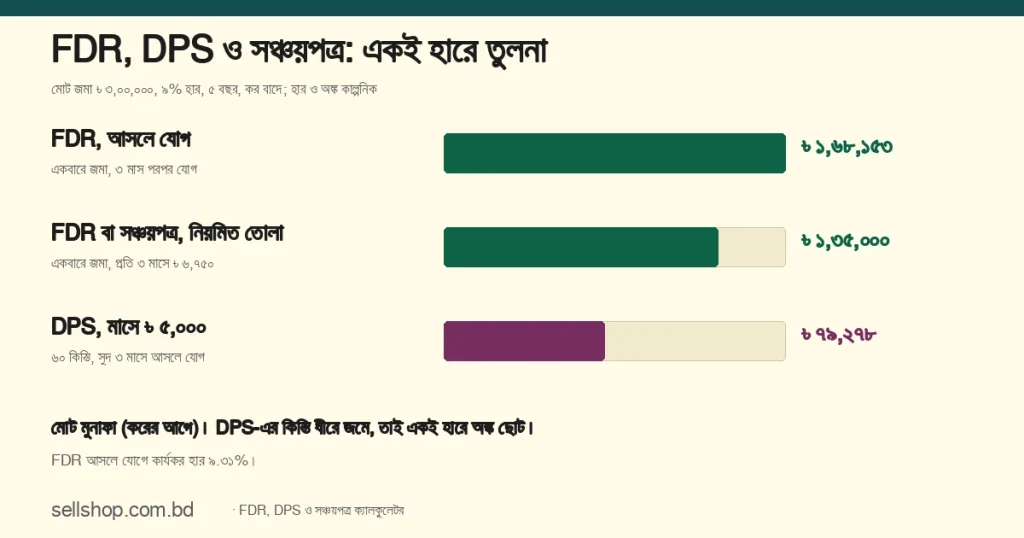
ধরা হয়েছে মোট জমা ৳ ৩,০০,০০০, বার্ষিক হার ৯%, মেয়াদ ৫ বছর, কর বাদে। তিনটিতেই একই হার ধরা হয়েছে, যাতে শুধু কাঠামোর ফারাক চোখে পড়ে। ৯% কাল্পনিক, কোনো ব্যাংক বা সঞ্চয়পত্রের ঘোষিত হার নয়।
| কীভাবে জমা ও মুনাফা | মোট মুনাফা (করের আগে) | মেয়াদশেষে মুনাফাসহ মোট |
|---|---|---|
| FDR: একবারে ৳ ৩,০০,০০০, ৩ মাস পরপর আসলে যোগ | ৳ ১,৬৮,১৫৩ | ৳ ৪,৬৮,১৫৩ |
| FDR বা সঞ্চয়পত্র: একবারে ৳ ৩,০০,০০০, প্রতি ৩ মাসে ৳ ৬,৭৫০ তুলে নেওয়া | ৳ ১,৩৫,০০০ | ৳ ৩,০০,০০০ আসল ফেরত, মুনাফা ইতিমধ্যে হাতে |
| DPS: মাসে ৳ ৫,০০০ × ৬০, সুদ প্রতি ৩ মাসে আসলে যোগ | ৳ ৭৯,২৭৮ | ৳ ৩,৭৯,২৭৮ |
| DPS: একই কিস্তি, সুদ প্রতি মাসে আসলে যোগ | ৳ ৭৯,৯৪৯ | ৳ ৩,৭৯,৯৪৯ |
FDR আসলে যোগে কার্যকর বার্ষিক হার ৯.৩১%, ঘোষিত ৯%-এর চেয়ে বেশি। FDR-এর নিয়মিত তোলা আর সঞ্চয়পত্রের হিসাব আমাদের টুলে একই সূত্রে চলে: বিনিয়োগ × হার × (ব্যবধান মাস ÷ ১২)।
DPS-এর অঙ্ক কেন ছোট
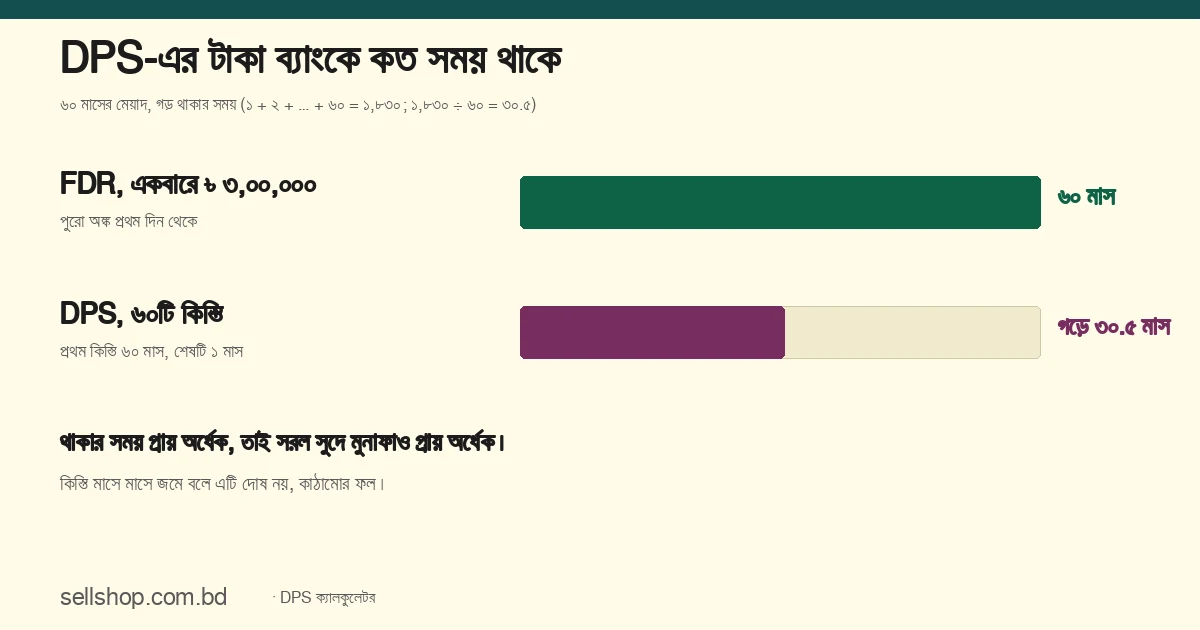
ফারাকটা হারের নয়, টাকা ব্যাংকে কত সময় থাকে তার। FDR-এর পুরো ৳ ৩,০০,০০০ ৬০ মাসই ব্যাংকে। DPS-এর ৬০টি কিস্তির প্রথমটি ৬০ মাস থাকে, শেষটি ১ মাস। গড়ে প্রতিটি কিস্তি ৩০.৫ মাস থাকে (১ + ২ + … + ৬০ = ১,৮৩০; ১,৮৩০ ÷ ৬০ = ৩০.৫), অর্থাৎ মেয়াদের প্রায় অর্ধেক। তাই মোট জমা সমান হলেও মুনাফা অনেক কম।
এতে DPS “খারাপ” প্রমাণ হয় না। ওই ৳ ৩,০০,০০০ আপনার হাতে আজ ছিল না, মাসে মাসে জমেছে। প্রশ্নটা উল্টো করে দেখুন: ৫ বছরে ৳ ৩,০০,০০০ হাতে চাইলে ৯%, ৩ মাস পরপর আসলে যোগ ধরে FDR-এ আজ প্রায় ৳ ১,৯২,২৪৫ রাখলেই চলে (টুলে মেয়াদশেষে প্রায় ৳ ৩,০০,০০০ আসে)। অঙ্কটা একবারে না থাকলে DPS সেই ফাঁক পূরণ করে।
কর বসালে
তিনটিতে একই ১০% কর কাটা ধরলে (কাল্পনিক; টুল মেয়াদশেষে একবারে কাটে, ব্যাংক প্রতিবার কাটলে অঙ্ক সামান্য আলাদা হবে) নিট মুনাফা দাঁড়ায়:
- FDR, আসলে যোগ: ৳ ১,৫১,৩৩৭ (কর ৳ ১৬,৮১৫)।
- FDR বা সঞ্চয়পত্র, নিয়মিত তোলা: ৳ ১,২১,৫০০ (কর ৳ ১৩,৫০০; প্রতিবার হাতে ৳ ৬,০৭৫)।
- DPS, প্রতি মাসে যোগ: ৳ ৭১,৯৫৪ (কর ৳ ৭,৯৯৫)।
কাটার হার, সময় ও কর-সনদের নিয়ম আলাদা গাইডে আছে: FDR-এর মুনাফায় উৎসে কর ও কর-সনদ।
কোন পরিস্থিতিতে কোনটি দেখবেন
এটি আর্থিক পরামর্শ নয়, বাছাইয়ের প্রশ্নের তালিকা। আমরা আর্থিক পরামর্শদাতা নই; সিদ্ধান্তের আগে আপনার ব্যাংকের শর্ত দেখুন।
| আপনার অবস্থা | কোন দিকটি দেখবেন | পড়ুন |
|---|---|---|
| একবারে অঙ্ক আছে, মেয়াদ শেষ পর্যন্ত হাত দেবেন না | FDR, আসলে যোগ; কত ঘন ঘন যোগ হয়, তা মিলিয়ে কার্যকর হার | মাসিক, ত্রৈমাসিক ও মেয়াদশেষে মুনাফা |
| একবারে অঙ্ক আছে, নিয়মিত আয় চান | FDR-এ নিয়মিত তোলা বা সঞ্চয়পত্র; আসল অক্ষত থাকে | সঞ্চয়পত্রের মুনাফা হিসাব |
| বড় অঙ্ক নেই, মাসের আয় থেকে জমাতে চান | DPS; কিস্তির অঙ্ক ও মেয়াদ বাছুন | DPS-এর মুনাফা হিসাব |
| মাঝপথে টাকা লাগতে পারে | আগাম ভাঙার নিয়ম, বা অঙ্ক ছোট ছোট FDR-এ ভাগ | মেয়াদ ভাঙলে কী হারান |
| আয়কর রিটার্নে এই সঞ্চয়ের ভূমিকা জানতে চান | বিনিয়োগ রেয়াতের খাত ও সীমা | বিনিয়োগ রেয়াত ২০২৬-২৭ |
সঞ্চয়পত্র আর FDR: আমাদের টুলে কী আলাদা
আমাদের সঞ্চয়পত্র-টুলে আসল অপরিবর্তিত থাকে আর নির্দিষ্ট ব্যবধানে সরল মুনাফা আসে, আসলে যোগ হয় না। FDR-টুলে দুটো পথই আছে। বাস্তবের সঞ্চয়পত্রে ধরনভেদে মুনাফা পাওয়ার নিয়ম, হার ও কেনার শর্ত আলাদা হতে পারে; আমরা তা যাচাই করিনি। নিজের সঞ্চয়পত্রের শর্ত কেনার ব্যাংক, পোস্ট অফিস বা জাতীয় সঞ্চয় অধিদপ্তরের ঘোষণায় মিলিয়ে নিন।
টুলে মেলানোর পাঁচ ধাপ
- FDR টুল: জমা ৩,০০,০০০, হার ৯ (টুল খোলার সময় ৮ থাকে), মেয়াদ ৫ বছর, “আসলে যোগ হবে (চক্রবৃদ্ধি)”, “৩ মাস”, কর ০। মেয়াদশেষে ৳ ৪,৬৮,১৫৩ ও কার্যকর হার ৯.৩১% আসবে।
- একই টুলে “নিয়মিত তুলে নেব (সরল)” বেছে নিলে মোট মুনাফা ৳ ১,৩৫,০০০, প্রতিবার ৳ ৬,৭৫০।
- সঞ্চয়পত্র টুল: বিনিয়োগ ৩,০০,০০০, হার ৯, মেয়াদ ৫ বছর, “প্রতি ৩ মাসে”, কর ০ (খোলার সময় কর ঘরে ১০ থাকে)। প্রতিবার ৳ ৬,৭৫০ ও মেয়াদে ৳ ১,৩৫,০০০ আসবে।
- DPS টুল: কিস্তি ৫,০০০, হার ৯ (খোলার সময় ৮), মেয়াদ ৫ বছর, “প্রতি মাসে” (খোলার সময় “প্রতি ৩ মাসে”)। মোট জমা ৳ ৩,০০,০০০ ও মুনাফা ৳ ৭৯,৯৪৯; “প্রতি ৩ মাসে” দিলে ৳ ৭৯,২৭৮।
- তিন টুলেই কর ১০ বসালে ওপরের নিট অঙ্কগুলো মেলে (DPS-এ “মেয়াদশেষে হাতে পাবেন” ৳ ৩,৭১,৯৫৪)।
তিনটিতেই যা মিলিয়ে নেবেন
- ঘোষিত হার নয়, কার্যকর বার্ষিক হার ও কত ঘন ঘন যোগ হয়, তা দেখুন।
- কর কাটার পর নিট মুনাফা তুলনা করুন; তিন টুলের ডিফল্ট আলাদা (সঞ্চয়পত্র টুলে কর ১০, বাকি দুটিতে ০), তাই তুলনার আগে একই হার বসান।
- আগে ভাঙার শর্ত জানুন; FDR ও DPS-এ ব্যাংকভেদে আলাদা, সঞ্চয়পত্রেও শর্ত থাকে।
- DPS-এ কিস্তি দেরিতে দিলে জরিমানা বা সুদ কমার নিয়ম আছে কি না দেখুন; টুল তা ধরে না।
সীমাবদ্ধতা ও হালনাগাদ: সব অঙ্ক Sellshop Tools-এর হিসাবের সূত্রে বের করা, হার ও কর কাল্পনিক। ব্যাংক প্রতিবার আলাদা গোল করে ও কর কাটে, তাই কয়েক টাকার ফারাক হতে পারে। ৩ মাসে আসলে যোগ বা মাসিক যোগ ব্যাংকভেদে আলাদা। সঞ্চয়পত্রের বাস্তব ধরন ও হার, কেনার সীমা, আগে ভাঙার শর্ত এবং কোন খাতে আয়কর রেয়াত মেলে, তা এখানে যাচাই করা হয়নি। হালনাগাদ: ২৯ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
FDR, DPS ও সঞ্চয়পত্রের মূল পার্থক্য কী?
FDR ও সঞ্চয়পত্রে একবারে অঙ্ক রাখতে হয়, DPS-এ মাসে মাসে কিস্তি দিতে হয়। FDR-এ আসলে যোগ বা নিয়মিত তোলা দুটোই হয়; সঞ্চয়পত্রে হার সরকার ঠিক করে আর আমাদের টুলে মুনাফা আসলে যোগ হয় না; DPS-এ মুনাফা মেয়াদশেষে একবারে হাতে আসে।
DPS আর FDR-এর মধ্যে কোনটি ভালো?
এক কথায় বলা যায় না, কারণ প্রশ্ন দুটি আলাদা। হাতে একবারে অঙ্ক থাকলে FDR-এর সঙ্গে হিসাব মিলিয়ে দেখুন; না থাকলে DPS মাসিক জমার অভ্যাস তৈরি করে। একই হারে ও একই মোট জমায় FDR বেশি মুনাফা দেয়, কারণ পুরো অঙ্কটা প্রথম দিন থেকেই ব্যাংকে থাকে।
একই হারে DPS-এর মুনাফা FDR-এর চেয়ে কম কেন?
DPS-এর কিস্তি একসঙ্গে জমা পড়ে না। ৬০ মাসের ৬০টি কিস্তির প্রতিটি গড়ে ৩০.৫ মাস ব্যাংকে থাকে, আর FDR-এর পুরো অঙ্ক ৬০ মাস। টাকার থাকার সময় প্রায় অর্ধেক হওয়ায় মুনাফাও কম।
সঞ্চয়পত্রের মুনাফা কি আসলে যোগ হয়?
আমাদের টুলে হয় না: আসল একই থাকে আর নির্দিষ্ট ব্যবধানে সরল মুনাফা আসে। আপনার সঞ্চয়পত্রের ধরনে মুনাফা কীভাবে আসে, তা সঞ্চয়পত্রের শর্তে ও কেনার ব্যাংক বা অফিসের ঘোষণায় দেখুন।
তিন টুলে একই উদাহরণ মেলাব কীভাবে?
তিন টুলেই হার ৯ ও কর ০ বসান, মেয়াদ ৫ বছর রাখুন, আর FDR ও সঞ্চয়পত্রে ৩ লাখ, DPS-এ মাসে ৫,০০০ দিন। টুল খোলার সময় ডিফল্ট হার ও কর আলাদা (FDR ও DPS-এ হার ৮, সঞ্চয়পত্রে ১০; সঞ্চয়পত্রে কর ১০), তাই আগে সেগুলো বদলে নিন।