
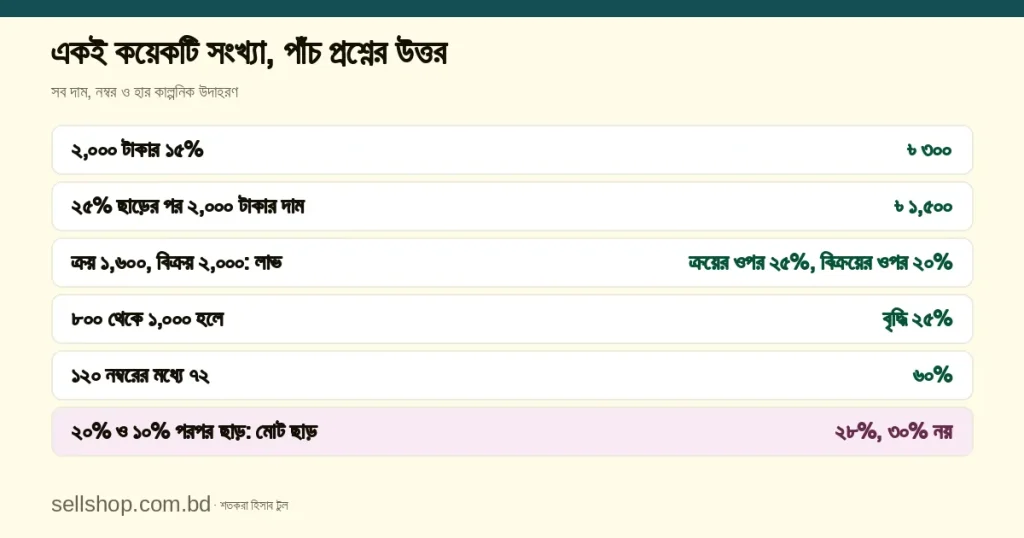
শতাংশের প্রশ্ন সাধারণত পাঁচ রকম: কোনো সংখ্যার কত শতাংশ কত আর কোনটি কিসের কত শতাংশ, ছাড়ের পর দাম কত পড়বে, লাভ ক্রয়ের ওপর না বিক্রয়ের ওপর, কত শতাংশ বাড়ল বা কমল, আর নম্বর ও উপস্থিতির শতাংশ। তিন ধরনের হিসাব মেলাতে শতকরা হিসাব টুল আছে। এই লেখায় একই কয়েকটি সংখ্যা ধরে পাঁচটি প্রশ্নের উত্তর এক জায়গায় রাখা হলো; প্রতিটির বিস্তারিত গাইডের লিংকও আছে।
আগে একটি কথা: এই লেখার সব দাম, ছাড়, লাভ, নম্বর ও ক্লাসের সংখ্যা কাল্পনিক উদাহরণ, কোনো দোকান, প্রতিষ্ঠান বা পরীক্ষার আসল তথ্য নয়। ২০% বা ১০% ছাড়ের মতো হারগুলোও শুধু বোঝানোর জন্য ধরা, বাজারের বা সরকারের কোনো হার নয়।
প্রতিটি হিসাবের শুরু: ভিত্তি কোনটি
শতাংশের হিসাব মূলত তিন সূত্রে চলে, আর প্রতিটিতে একটিই সিদ্ধান্ত নিতে হয়: কোন সংখ্যাকে ১০০% ধরছেন। এটিই ভিত্তি, অর্থাৎ ভাগের নিচের সংখ্যা। সাধারণত “-এর মধ্যে”, “-এর তুলনায়” বা “আগের” কথার পরের সংখ্যাটি ভিত্তি।
| প্রশ্ন | সূত্র | উদাহরণ | ফল |
|---|---|---|---|
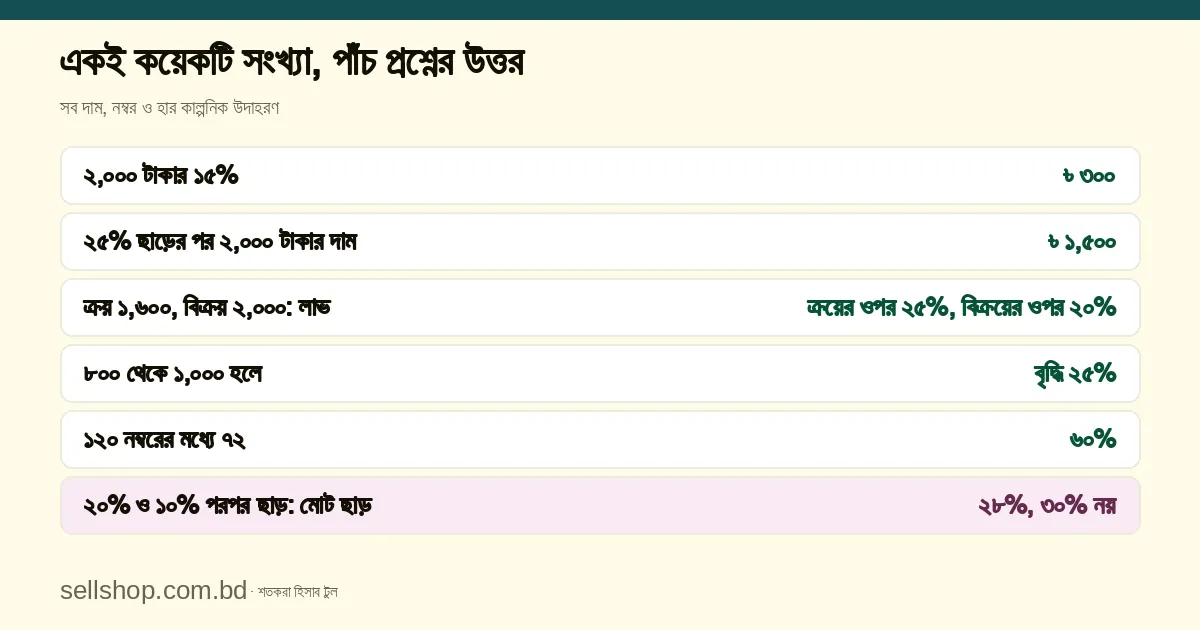
| কোনো সংখ্যার X% কত | সংখ্যা × X ÷ ১০০ | ২,০০০-এর ১৫% | ৳ ৩০০ (বিয়োগে ১,৭০০, যোগে ২,৩০০) |
| একটি সংখ্যা অন্যটির কত শতাংশ | অংশ ÷ মোট × ১০০ | ৬০-এর মধ্যে ৪৫ | ৭৫% |
| কত শতাংশ বাড়ল বা কমল | (নতুন − পুরনো) ÷ পুরনো × ১০০ | ৮০০ থেকে ১,০০০ | বৃদ্ধি ২৫% |
| শতাংশ থেকে মোট সংখ্যা | অংশ ÷ X × ১০০ | যার ১৫% হলো ৯০ | ৬০০ |
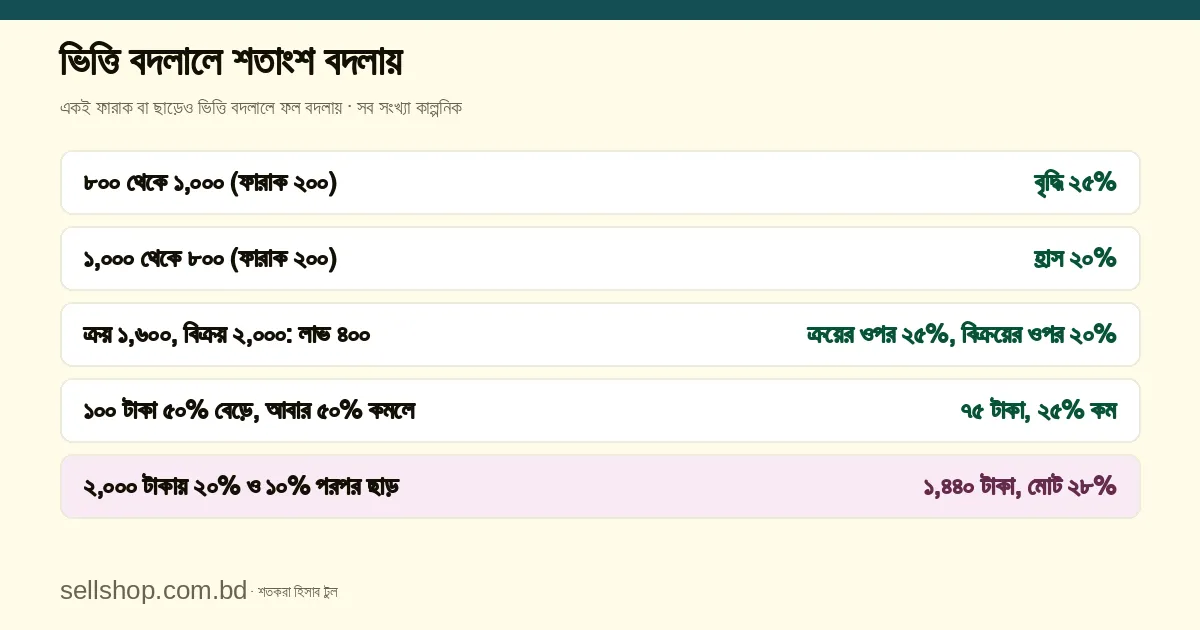
ভিত্তি বদলালে একই ফারাকে শতাংশ বদলে যায়: ৮০০ থেকে ১,০০০ হলে বৃদ্ধি ২৫%, আর ১,০০০ থেকে ৮০০ হলে হ্রাস ২০%, অথচ ফারাক দুই ক্ষেত্রেই ২০০। মনে মনে হিসাবের সহজ পথ: ১০% মানে ১০ দিয়ে ভাগ, ২০% তার দ্বিগুণ, ১৫% মানে ১০% আর ৫% যোগ। মূল সূত্রের ধাপ ও সাধারণ ভুল আছে শতকরা হিসাব কীভাবে করবেন গাইডে।
ছাড়: ছাড়ের পর দাম, মূল দাম ও পরপর দুই ছাড়
একটি ২,০০০ টাকার পণ্য ধরে ছাড়ের চারটি প্রশ্ন:
| প্রশ্ন | হিসাব | ফল |
|---|---|---|
| ২৫% ছাড়ে দাম | ২,০০০ × ০.৭৫ | ৳ ১,৫০০ (ছাড় ৳ ৫০০) |
| ছাড়ের পর ১,৫০০, ছাড় ছিল ২৫%; মূল দাম | ১,৫০০ ÷ ০.৭৫ | ৳ ২,০০০ (১,৫০০-এর ২৫% যোগ করলে ১,৮৭৫, ভুল) |
| ২০% ছাড়ের পর আরও ১০% | ২,০০০ × ০.৮ × ০.৯ | ৳ ১,৪৪০, মোট ছাড় ২৮% |
| আগে ২,০০০, এখন ১,৫০০; ছাড় কত শতাংশ | (২,০০০ − ১,৫০০) ÷ ২,০০০ | ২৫% |
তৃতীয় সারিতে ছাড় ৩০% হলে দাম হতো ১,৪০০, তাই পরপর ছাড় যোগ করলে ৳ ৪০ ফারাক হয়ে যায়: দ্বিতীয় ছাড় পড়ে প্রথম ছাড়ের পরের কম দামের ওপর। আরেকটি তুলনা: ২০% ছাড় বনাম সরাসরি ৳ ৫০০ ছাড়। দুটি সমান হয় ৫০০ ÷ ০.২ = ২,৫০০ টাকায়; ২,০০০ টাকার পণ্যে ২০% ছাড় ৪০০, তাই ৫০০ ভালো, আর ৩,০০০ টাকায় ২০% ছাড় ৬০০, তাই শতকরা ছাড় ভালো। ছাড়ের পর ভ্যাট বা ডেলিভারি চার্জ যোগ হয়ে চূড়ান্ত দাম আসে; ভ্যাটের ক্রম ও হিসাব আছে ভ্যাটের সব হিসাব এক জায়গায় লেখায়, আর ভ্যাট ক্যালকুলেটরে হার বসিয়ে মেলানো যায়। ছাড়ের সব ফাঁদ আছে ছাড়ের হিসাব গাইডে।
লাভ: ক্রয়ের ওপর না বিক্রয়ের ওপর
ধরুন পণ্য, প্যাকেজিং ও আনার খরচ মিলিয়ে ক্রয় ১,৬০০ টাকা, বিক্রয় ২,০০০ টাকা। লাভ ৪০০। ক্রয়ের ওপর ধরলে ৪০০ ÷ ১,৬০০ × ১০০ = ২৫% (মার্কআপ); বিক্রয়ের ওপর ধরলে ৪০০ ÷ ২,০০০ × ১০০ = ২০% (মার্জিন)। লাভ একই, হর আলাদা, তাই “কত লাভ” বলার সময় কোনটি বোঝাচ্ছেন তা বলে নিন। ক্রয় ১,৬০০ ধরে মার্কআপ থেকে মার্জিন:
| মার্কআপ (ক্রয়ের ওপর) | বিক্রয়মূল্য | মার্জিন (বিক্রয়ের ওপর) |
|---|---|---|
| ২০% | ৳ ১,৯২০ | ১৬.৬৭% |
| ২৫% | ৳ ২,০০০ | ২০% |
| ৫০% | ৳ ২,৪০০ | ৩৩.৩৩% |
| ১০০% | ৳ ৩,২০০ | ৫০% |
২০% মার্জিন চাইলে দাম ১,৬০০ ÷ ০.৮ = ২,০০০; ক্রয়কে ১.২ দিয়ে গুণ করলে ১,৯২০ হয়, তাতে মার্জিন মাত্র ১৬.৬৭%। ছাড় লাভে বড় ধাক্কা দেয়: ২,০০০ টাকার দামে ১০% ছাড় দিলে বিক্রয় ১,৮০০, লাভ ৪০০ থেকে নেমে ২০০, অর্থাৎ ছাড় ১০% হলেও লাভ অর্ধেক; ক্রয়ের ওপর লাভের হার ২৫% থেকে ১২.৫%। বিস্তারিত আছে লাভ-ক্ষতির শতকরা হিসাব গাইডে।
বৃদ্ধি ও হ্রাস: কত বদলাল, আর ফিরতে কত লাগবে
বেতন ২৫,০০০ টাকা ১০% বাড়ালে ২৫,০০০ × ১.১ = ২৭,৫০০; ২০% কমালে ২৫,০০০ × ০.৮ = ২০,০০০। আসল ফাঁদ কমার পর ফেরা: ১০০ টাকা ৫০% বেড়ে ১৫০ হয়, তারপর ৫০% কমলে ১৫০-এর অর্ধেক, অর্থাৎ ৭৫। শেষ দাম শুরুর চেয়ে ২৫% কম, কারণ দ্বিতীয় ৫০% পড়ে নতুন বড় সংখ্যার ওপর। কমার পর ফিরতে বাড়ার হার = কমার হার ÷ (১০০ − কমার হার) × ১০০:
| কমল | ফিরতে বাড়তে হবে |
|---|---|
| ১০% | ১১.১১% |
| ২০% | ২৫% |
| ২৫% | ৩৩.৩৩% |
| ৫০% | ১০০% |
পরপর বৃদ্ধিও যোগ হয় না: প্রতি বছর ১০% বাড়লে দুই বছরে ২০% নয়, ১.১ × ১.১ = ১.২১ অর্থাৎ ২১%, তিন বছরে ৩৩.১%। আর দুটি শব্দ গুলিয়ে ফেলবেন না: সুদের হার ৮% থেকে ১০% হলে বদল ২ শতাংশ পয়েন্ট, কিন্তু হার নিজে বেড়েছে ২ ÷ ৮ × ১০০ = ২৫%। সরল হিসাবে ৳ ৫,০০,০০০-এর বছরের সুদ ৪০,০০০ থেকে ৫০,০০০ হয়, বাড়ল ২৫% (হার কাল্পনিক, কোনো ব্যাংকের নয়)। খবরে “২% বাড়ল” পড়লে প্রসঙ্গ দেখে বুঝুন সেটি পয়েন্ট না শতাংশ। সব ধাপ আছে বৃদ্ধি ও হ্রাসের শতাংশ গাইডে।
নম্বর ও উপস্থিতি: ফল, হাজিরা ও আর কত লাগবে
১২০ নম্বরের পরীক্ষায় ৭২ পেলে ৭২ ÷ ১২০ × ১০০ = ৬০%। উপস্থিতির হিসাব একই ধরনের: ৮০টি ক্লাসের ৬২টিতে থাকলে ৬২ ÷ ৮০ × ১০০ = ৭৭.৫%। পুরো সেশনে ১০০টি ক্লাস ধরে ৭৫% শর্ত থাকলে মোট ৭৫টিতে থাকতে হবে; ৬২টি হয়ে গেছে, তাই বাকি ২০টির মধ্যে ১৩টিতে, মানে ১৩ ÷ ২০ × ১০০ = ৬৫%। নম্বরে লক্ষ্য ধরলে আগে লক্ষ্যের নম্বর, তারপর বিয়োগ: ৫০০-তে ৮০% মানে ৪০০, আছে ২৮০ হলে আরও ১২০ লাগবে।
দুই পরীক্ষার শতাংশের গড় নিতে গেলে ভুল হয়। ৮০-র মধ্যে ৬০ (৭৫%) আর ২০-র মধ্যে ১৮ (৯০%) হলে (৭৫ + ৯০) ÷ ২ = ৮২.৫% ভুল; ঠিক হিসাব (৬০ + ১৮) ÷ (৮০ + ২০) × ১০০ = ৭৮%। শতাংশ আর জিপিএও এক জিনিস নয়, জিপিএ হয় বোর্ডের ছক ধরে; সেজন্য SSC/HSC GPA ক্যালকুলেটর ও GPA হিসাবের গাইড আছে। নম্বর ও উপস্থিতির সব হিসাব আছে নম্বর ও উপস্থিতির শতকরা হিসাব গাইডে।
কোন প্রশ্নে কোন গাইড
| আপনার প্রশ্ন | গাইড |
|---|---|
| X% কীভাবে বের করব, ভিত্তি কোনটি | শতকরা হিসাব কীভাবে করবেন |
| ছাড়ের পর দাম, মূল দাম, পরপর ছাড় | ছাড়ের হিসাব |
| লাভ, মার্কআপ ও মার্জিন, বিক্রয়মূল্য ঠিক করা | লাভ-ক্ষতির শতকরা হিসাব |
| কত শতাংশ বাড়ল-কমল, শতাংশ পয়েন্ট | বৃদ্ধি ও হ্রাসের শতাংশ |
| নম্বর, উপস্থিতি, কত আর লাগবে | নম্বর ও উপস্থিতির শতকরা হিসাব |
হিসাব করার আগের পাঁচ ধাপ
- কোন সংখ্যাকে ১০০% ধরছেন লিখে নিন: মূল দাম, ক্রয়, আগের মান নাকি পূর্ণমান।
- প্রশ্নের ধরন ঠিক করুন: শতাংশের অংশ বের করা, শতাংশ বের করা, মোট বের করা, নাকি বদলের হার।
- শতাংশকে ১০০ দিয়ে ভাগ করে দশমিক করুন; বাড়ানো বা কমানো হলে (১ + হার) বা (১ − হার) গুণক নিন।
- পরপর শতাংশ থাকলে গুণক গুণ করুন, শতাংশ যোগ নয়।
- উল্টো পথে যাচাই করুন: ফলের ওপর হার খাটিয়ে মূল সংখ্যা ফেরে কি না দেখুন।
টুলে মেলানোর চার ধাপ
- শতকরা হিসাব টুল খুলুন। প্রথম অংশে হার ১৫ ও সংখ্যা ২,০০০ বসানো থাকে: ফল ৩০০, নিচে “বিয়োগ করলে ১,৭০০, যোগ করলে ২,৩০০”। হার ২৫ করলে ফল ৫০০ ও বিয়োগ করলে ১,৫০০।
- দ্বিতীয় অংশে ৪৫ ও ৬০ বসানো থাকে: ৭৫%। প্রথম সংখ্যা ৪০০ ও মোট ১,৬০০ দিলে ২৫%, মোট ২,০০০ দিলে ২০% (মার্কআপ ও মার্জিন)। ৭২ ও ১২০ দিলে ৬০%।
- তৃতীয় অংশে আগের মান ৮০০ ও নতুন মান ১,০০০ বসানো থাকে: বৃদ্ধি ২৫%, পার্থক্য ২০০। দুটি উল্টে দিলে হ্রাস ২০% ও পার্থক্য -২০০। ১০০ থেকে ৭৫ দিলে হ্রাস ২৫%।
- পরপর ছাড় ধাপে ধাপে মেলান: প্রথম অংশে হার ২০ ও সংখ্যা ২,০০০ দিলে বিয়োগ করলে ১,৬০০; এরপর হার ১০ ও সংখ্যা ১,৬০০ দিলে বিয়োগ করলে ১,৪৪০। তৃতীয় অংশে আগের মান ২,০০০ ও নতুন মান ১,৪৪০ দিলে হ্রাস ২৮%, পার্থক্য -৫৬০।
টুলের ফলে যা মিলিয়ে নেবেন
- টুলে তিনটি হিসাব আছে: অংশ বের করা, শতাংশ বের করা, বদলের হার। মূল দাম বের করা, মার্জিন ধরে দাম ঠিক করা, বাকি ক্লাস গোনার আলাদা ঘর নেই; সেগুলো ছোট ধাপে ভেঙে নিজে করে টুলে মেলাতে হয়।
- দ্বিতীয় অংশে মোট শূন্য দিলে “মোট সংখ্যা শূন্য হতে পারে না” আর তৃতীয় অংশে আগের মান শূন্য দিলে “আগের মান শূন্য হতে পারে না” বার্তা আসে।
- ফল বাংলা অঙ্কে ও ১,২৫,০০০ ধাঁচের কমায় দেখায়।
সীমাবদ্ধতা ও হালনাগাদ: এটি সরল শতাংশের হিসাব; সব দাম, ছাড়, লাভ, নম্বর ও ক্লাসের সংখ্যা কাল্পনিক শিক্ষামূলক উদাহরণ, আর সব অঙ্ক Sellshop Tools-এর শতকরা টুলের সূত্রে বের করা। কর, কমিশন, ফেরত পণ্যের খরচ, কুপন বা ক্যাশব্যাকের শর্ত, প্রতিষ্ঠানের উপস্থিতির নিয়ম ও নম্বর গোনার রীতি এখানে যাচাই করা হয়নি; আপনার বিক্রেতা, হিসাবরক্ষক বা প্রতিষ্ঠানের নিয়ম আলাদা হলে সেটিই চূড়ান্ত। হালনাগাদ: ২৯ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
শতাংশ কীভাবে বের করব?
অংশকে মোট দিয়ে ভাগ করে ১০০ দিয়ে গুণ করুন। ১২০-র মধ্যে ৭২ হলে ৭২ ÷ ১২০ × ১০০ = ৬০%। কোনটি মোট, তা “-এর মধ্যে” বা “-এর তুলনায়” কথার পরের সংখ্যা দেখে ঠিক করুন।
২০% ছাড়ের পর আরও ১০% ছাড় মানে কি ৩০% ছাড়?
না। দ্বিতীয় ছাড় পড়ে প্রথম ছাড়ের পরের দামের ওপর। ২,০০০ টাকায় ২০% ছাড়ে ১,৬০০, তারপর ১০% ছাড়ে ১,৪৪০; মোট ছাড় ২৮%, ৩০% হলে ১,৪০০ হতো।
লাভের শতাংশ আর মার্জিন কি একই?
না। লাভের শতাংশ সাধারণত ক্রয়ের ওপর, মার্জিন বিক্রয়ের ওপর। ক্রয় ১,৬০০ ও বিক্রয় ২,০০০ হলে লাভ ৪০০, ক্রয়ের ওপর ২৫% আর বিক্রয়ের ওপর ২০%।
৫০% বেড়ে ৫০% কমলে কত হয়?
১০০ থেকে ১৫০, তারপর ৭৫। শুরুর চেয়ে ২৫% কম, কারণ দ্বিতীয় ৫০% ধরা হয় ১৫০-এর ওপর। ৫০% কমার পর ফিরতে ১০০% বাড়তে হয়।
দুটি পরীক্ষার শতাংশের গড় কি সরাসরি নেওয়া যায়?
শুধু পূর্ণমান সমান হলে। পূর্ণমান আলাদা হলে নম্বর যোগ করে মোট পূর্ণমান দিয়ে ভাগ করুন; ৮০-র মধ্যে ৬০ ও ২০-র মধ্যে ১৮ হলে ৭৮%, ৮২.৫% নয়।