
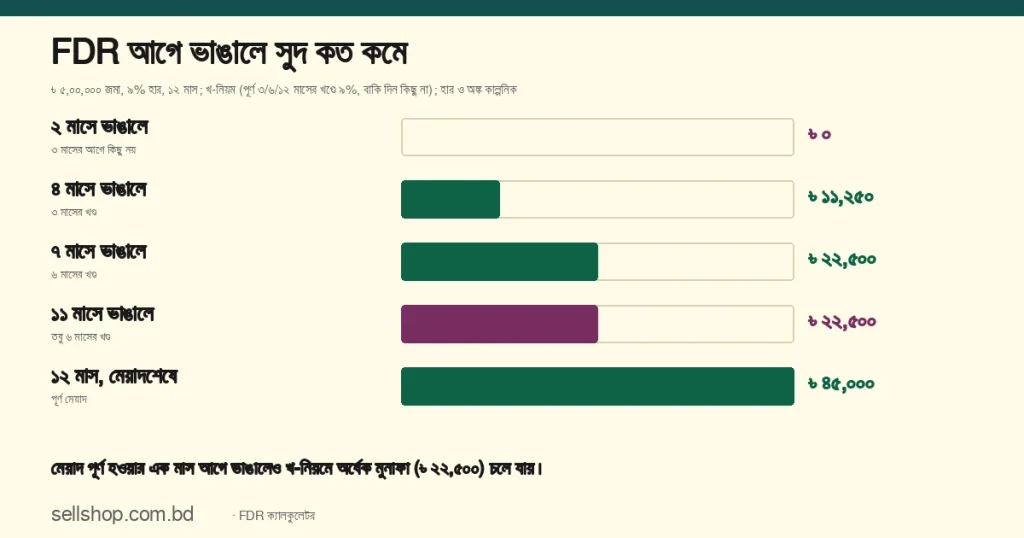
FDR-এর মেয়াদ পূর্ণ হওয়ার আগে টাকা তুললে ঘোষিত হারে মুনাফা মেলে না, আমরা যে কয়েকটি ব্যাংকের পাতা দেখেছি সেখানে অন্তত তা-ই। কত কমে, তা ব্যাংক ও পণ্যের নিজস্ব নিয়মের ওপর নির্ভর করে, আর ক্যালকুলেটরে “আগে ভাঙালে” নামে কোনো ঘর নেই। তাই এই গাইডে ৳ ৫,০০,০০০, ৯% হার, ১২ মাসের একটি কাল্পনিক FDR-এ ব্যাংকে দেখা দুই ধরনের নিয়ম হাতে ধরে হিসাব করা হলো। অঙ্কগুলো FDR / ডিপোজিট মুনাফা ক্যালকুলেটর-এ মিলিয়ে নিতে পারবেন।
ব্যাংকে আগাম তোলার নিয়ম সাধারণত কেমন
নিয়ম ব্যাংক ও পণ্যভেদে আলাদা। অনলাইনে ব্যাংকগুলোর নিজস্ব পাতায় আমরা মোটামুটি তিন ধরন দেখেছি:
| ধরন | কীভাবে চলে | আমরা কোথায় দেখেছি |
|---|---|---|
| ১. সময়ের আগে কিছু নয় | নির্দিষ্ট সময় (যেমন ৩ মাস) পূর্ণ হওয়ার আগে ভাঙালে মুনাফা নেই, আসল ফেরত | পুবালী ব্যাংকের FDR-পাতায় ৩ মাসের আগে সুদ ও জরিমানা দুটোই নেই; ইউসিবির ১ ও ৩ মাসের FDR-এ মেয়াদের আগে ভাঙালে সুদ নেই |
| ২. সঞ্চয় হারে মুনাফা | ন্যূনতম সময়ের পর ভাঙালে রাখার দিন পর্যন্ত সঞ্চয় হিসাবের হারে মুনাফা | ইবিএল-এর FD-পাতায় ৩ মাসের আগে কিছু নয়, পরে সঞ্চয় হার |
| ৩. পূর্ণ খণ্ডের হারে মুনাফা | যতগুলো পূর্ণ খণ্ড (৩, ৬ বা ১২ মাস) শেষ হয়েছে ততটির মুনাফা; বাকি দিনের মুনাফা নেই। কোথাও সেই খণ্ডের নিজের হার, যা ঘোষিত হারের চেয়ে কম হতে পারে | পুবালীর পাতায় ৩, ৬ ও ১২ মাসের খণ্ড; ইউসিবির ৬ মাস বা তার বেশি মেয়াদের FDR-এ নিকটতম পূর্ণ মেয়াদের হার |
এই পাতাগুলো আমরা অনলাইনে পড়েছি; পাতার তারিখ জানা নেই, নিয়ম বদলে থাকতে পারে, আর কোনো ব্যাংকের আসল FDR-রসিদ মেলানো হয়নি। আপনার FDR-এর শর্ত শাখা থেকে লিখিত জেনে নিন।
৳ ৫,০০,০০০-এর উদাহরণ: ক ও খ নিয়মে
পূর্ণ ১২ মাসে ৯% হারে মুনাফা ৳ ৪৫,০০০ (মেয়াদশেষে একবারে, সরল)। এখন ধরুন নিচের দুটি কাল্পনিক নিয়মের একটিতে আপনি আগে ভাঙালেন:
- ক-নিয়ম: ৩ মাসের আগে কিছু নয়; তারপর সঞ্চয় হারে (কাল্পনিক ৪%) রাখার দিন পর্যন্ত মুনাফা।
- খ-নিয়ম: পূর্ণ হওয়া ৩, ৬ বা ১২ মাসের খণ্ডে ৯% হারে মুনাফা, বাকি দিনের মুনাফা নেই; ৩ মাসের আগে কিছু নয়।
| ভাঙার সময় | ক-নিয়মে পাবেন | ক-তে হারান | খ-নিয়মে পাবেন | খ-তে হারান |
|---|---|---|---|---|
| ২ মাসে | ৳ ০ | ৳ ৪৫,০০০ | ৳ ০ | ৳ ৪৫,০০০ |
| ৪ মাসে | ৳ ৬,৬৬৭ | ৳ ৩৮,৩৩৩ | ৳ ১১,২৫০ | ৳ ৩৩,৭৫০ |
| ৭ মাসে | ৳ ১১,৬৬৭ | ৳ ৩৩,৩৩৩ | ৳ ২২,৫০০ | ৳ ২২,৫০০ |
| ১১ মাসে | ৳ ১৮,৩৩৩ | ৳ ২৬,৬৬৭ | ৳ ২২,৫০০ | ৳ ২২,৫০০ |
“হারান” মানে পূর্ণ মেয়াদের ৳ ৪৫,০০০ থেকে যা কম পেলেন। জমা ও আসল দুই নিয়মেই ফেরত ধরা। ৯% ও ৪% হার কাল্পনিক, করের আগে।
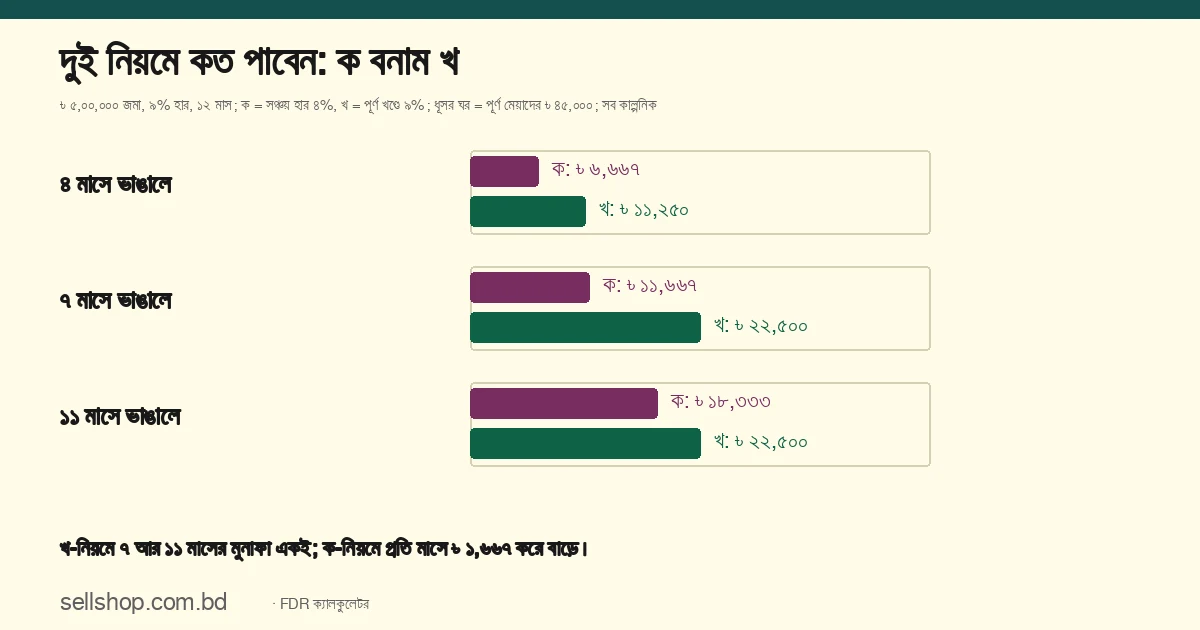
খ-নিয়মে আপনার আসল হার কত দাঁড়ায়, দেখুন: ৪ মাসে ৳ ১১,২৫০ মানে বছরে ৬.৭৫%, ৭ মাসে ৭.৭১%, কিন্তু ১১ মাসে মাত্র ৪.৯১%। ক-নিয়মে যেদিনই ভাঙান, হার সেই ৪%।
মেয়াদের এক মাস আগে ভাঙানোই সবচেয়ে ব্যয়বহুল
খ-নিয়মে ৭ মাস থেকে ১১ মাস পর্যন্ত মুনাফা একই ৳ ২২,৫০০, কারণ ৬ মাসের খণ্ডের পর পরের খণ্ড (১২ মাস) পূর্ণ হয়নি। ১২ মাস পূর্ণ হলেই মুনাফা লাফিয়ে ৳ ৪৫,০০০। অর্থাৎ শেষ এক মাসের অপেক্ষার দাম ৳ ২২,৫০০, যা পূর্ণ মুনাফার ঠিক ৫০%। এমন শতাংশ নিজে বের করতে চাইলে শতকরা ক্যালকুলেটর কাজে লাগে। ক-নিয়মে এই লাফ নেই; প্রতি মাসে মুনাফা বাড়ে ৳ ১,৬৬৭ (৳ ৫,০০,০০০ × ৪% ÷ ১২)।
তাই খ-নিয়মের মতো ব্যাংকে ভাঙতে বাধ্য হলে খণ্ড পূর্ণ হওয়ার ঠিক পরে ভাঙানোই সুবিধা, ঠিক আগে নয়: ৬ মাস পূর্ণ হওয়ার দিনে ভাঙালেও একই ৳ ২২,৫০০ মিলত। কোন নিয়ম আপনার FDR-এ খাটে, তা আগে জানা দরকার।
মাসিক তোলার FDR ভাঙালে আগে নেওয়া মুনাফা কেটে নেওয়া হতে পারে
যদি FDR-তে মাসে ৳ ৩,৭৫০ করে মুনাফা তুলে থাকেন (৯%, ৳ ৫,০০,০০০), ৭ মাসে ইতিমধ্যে ৳ ২৬,২৫০ নিয়েছেন। ক-নিয়মে ৭ মাসের প্রাপ্য মোটে ৳ ১১,৬৬৭; ব্যাংক বাড়তি ৳ ১৪,৫৮৩ আসল থেকে কেটে নিলে আসল ফেরত দাঁড়ায় ৳ ৪,৮৫,৪১৭। খ-নিয়মে প্রাপ্য ৳ ২২,৫০০, বাড়তি ৳ ৩,৭৫০, আসল ফেরত ৳ ৪,৯৬,২৫০। ব্যাংক বাস্তবে এমন সমন্বয় করে কি না ও কীভাবে, আমরা যাচাই করিনি; ভাঙানোর আগে লিখিত জিজ্ঞেস করুন। মাসিক বনাম ত্রৈমাসিক বনাম মেয়াদশেষে মুনাফার তুলনা আছে মাসিক, ত্রৈমাসিক ও মেয়াদশেষে FDR মুনাফা গাইডে।
ভাঙার বদলে কী করা যায়
ধরুন ৭ মাস পর তিন মাসের জন্য ৳ ২,০০,০০০ লাগছে। খ-নিয়ম ধরে তিন পথের কাল্পনিক খরচ:
| পথ | কাল্পনিক খরচ | হিসাব |
|---|---|---|
| পুরো ৳ ৫,০০,০০০ FDR ভাঙা | ৳ ২২,৫০০ মুনাফা কম | পূর্ণ ৳ ৪৫,০০০ থেকে ৬ মাসের ৳ ২২,৫০০ |
| আলাদা ৳ ২,০০,০০০ FDR থাকলে সেটি ভাঙা | ৳ ৯,০০০ মুনাফা কম | পূর্ণ মেয়াদে ৳ ১৮,০০০, ৬ মাসে ৳ ৯,০০০ |
| FDR-এর বিপরীতে ঋণ (কাল্পনিক ১১%) | ৳ ৫,৫০০ সুদ | ৳ ২,০০,০০০ × ১১% × ৩ ÷ ১২; FDR চলতে থাকে |
ঋণের পথে FDR ভাঙে না, তাই ওই ৳ ২,০০,০০০-এর ওপর ৯% মুনাফা (৩ মাসে ৳ ৪,৫০০) আসতেই থাকে। ঋণের সুদ ও FDR-এর মুনাফার ফারাক, এখানে ২ পয়েন্ট, ৩ মাসে মোটামুটি ৳ ১,০০০ দাঁড়ায়। প্রিমিয়ার, ইউসিবি ও ইবিএল-এর পাতায় জমার ৯০% পর্যন্ত ঋণ-সুবিধার কথা আছে; ঋণের আসল সুদহার, ফি ও শর্ত আমরা পাইনি, ১১% কাল্পনিক। ঋণ কিস্তিতে শোধ হলে EMI ক্যালকুলেটরে কিস্তি দেখে নিন।
আরেক পথ আগে থেকেই ভাগ করে রাখা। ৳ ৫,০০,০০০ একটি FDR-এ না রেখে পাঁচটি ৳ ১,০০,০০০-এর FDR-এ রাখলে ৭ মাসে একটি ভাঙালে খ-নিয়মে ৳ ৪,৫০০ কম পড়ে (পূর্ণ ৳ ৯,০০০, ৬ মাসে ৳ ৪,৫০০)। একটিই ৳ ৫,০০,০০০-এর FDR আংশিক ভাঙানো না গেলে পুরোটা ভাঙতে হলে কমতি ৳ ২২,৫০০। তবে ব্যাংকভেদে ন্যূনতম জমা আছে (ইউসিবির একটি পাতায় ৳ ৫০,০০০), আর আংশিক তোলা যায় কি না ব্যাংকে জিজ্ঞেস করতে হবে।
কখন ভাঙানো যুক্তিসংগত
ভাঙার খরচ (হারানো মুনাফা) বনাম না ভাঙার খরচ, দুটো পাশাপাশি রাখুন। যে ঋণের সুদ FDR-এর হারের চেয়ে অনেক বেশি এবং তা চলতে থাকলে বছরে বেশি গুনতে হবে, সেটি শোধে ভাঙানো যুক্তিসংগত হতে পারে। আর টাকা অল্প দিনের জন্য লাগলে ঋণ বা ছোট FDR ভাঙা সস্তা হতে পারে। এটি সাধারণ পথ-নির্দেশ, আর্থিক পরামর্শ নয়।
ব্যাংকে যাওয়ার আগে প্রশ্নের তালিকা
- আগে ভাঙালে কোন নিয়ম খাটে: কিছু নয়, সঞ্চয় হার, নাকি পূর্ণ খণ্ডের হার, আর ন্যূনতম সময় কত।
- খণ্ডের হার ঘোষিত হারের সমান, নাকি নিকটতম পূর্ণ মেয়াদের (কম) হার।
- আংশিক তোলা যায় কি না; না গেলে ভাঙার পর বাকি টাকায় নতুন FDR-এর ন্যূনতম জমা কত।
- আগে তোলা মুনাফা বেশি হলে আসল থেকে কাটা হয় কি না।
- ভাঙালে নবায়ন বা মেয়াদোত্তীর্ণ (পুবালীর পাতায় নবায়ন না হলে মেয়াদের পর সুদ জমা হয় না) নিয়ম, আর পাওয়া মুনাফায় কর কীভাবে কাটবে (কর-সনদের নিয়ম আছে FDR-এর মুনাফায় উৎসে কর ও কর-সনদ গাইডে)।
টুলে নিজের হিসাব মেলান
- FDR ক্যালকুলেটরে জমা ৫,০০,০০০, হার ৯ (খোলার সময় ৮ থাকে, বদলে নিন), মেয়াদ ১ বছর, “আসলে যোগ হবে” ও “১২ মাস”, কর ০ রাখুন। পূর্ণ মেয়াদের মোট মুনাফা ৳ ৪৫,০০০ আসবে।
- মেয়াদের ঘর “মাস” করে ৬ দিন। মোট মুনাফা ৳ ২২,৫০০, যা খ-নিয়মে ৭ বা ১১ মাসে পাওয়া অঙ্ক। ৩ দিলে ৳ ১১,২৫০, যা ৪ মাসের অঙ্ক।
- ক-নিয়ম মেলাতে হার ৪, মেয়াদ ৭ মাস ও “নিয়মিত তুলে নেব” বাছুন। মোট মুনাফা ৳ ১১,৬৬৬.৬৭ দেখাবে; ১১ মাস দিলে ৳ ১৮,৩৩৩.৩৩।
- হার ৯ ফিরিয়ে “নিয়মিত তুলে নেব” ও ১ মাস বাছলে প্রতি মাসের মুনাফা ৳ ৩,৭৫০; ৭ মাসে মোট ৳ ২৬,২৫০।
FDR-এর মুনাফা হিসাবের গোড়ার কথা আছে FDR-এর মুনাফা হিসাব গাইডে।
সূত্র ও যাচাইয়ের অবস্থা: সব অঙ্ক Sellshop Tools ১.২৫.৫-এর fdrCalc (src/tools.src.js) হুবহু Node-এ চালিয়ে বের করা; ক ও খ নিয়মের ধাপ আমাদের হাতে-ধরা হিসাব, টুলে “আগে ভাঙালে” মোড নেই। ব্যাংকের নিয়মের ধরন এসেছে ইবিএল, পুবালী ব্যাংক ও ইউসিবির নিজস্ব FDR-পাতা থেকে এবং ঋণ-সুবিধার ৯০% কথা প্রিমিয়ার, ইউসিবি ও ইবিএল-এর পাতা থেকে; পাতাগুলো আমরা অনলাইনে দেখেছি, পূর্ণ শর্তপত্র বা FDR-রসিদ মেলানো হয়নি, পাতার তারিখও জানা নেই। কাল্পনিক: জমা, ৯% ও ৪% ও ১১% হার, ক ও খ নিয়ম। যাচাই-না-হওয়া: আপনার ব্যাংকের আসল নিয়ম, আংশিক তোলা যায় কি না, আগে তোলা মুনাফার সমন্বয়, ঋণের হার ও শর্ত, ভাঙানোর সময় কর কাটার নিয়ম। এটি আনুমানিক হিসাব ও সাধারণ তথ্য, আর্থিক বা কর পরামর্শ নয়; আসল অঙ্ক ব্যাংকের হিসাবে চূড়ান্ত। সর্বশেষ হালনাগাদ: ২৮ অক্টোবর ২০২৬।
তিনটি প্রকল্প একই হারে পাশাপাশি দেখতে পড়ুন FDR, DPS ও সঞ্চয়পত্র: কোনটি কার জন্য।
সাধারণ প্রশ্ন
মেয়াদের আগে FDR ভাঙালে কি আসলও কমে?
আমরা যে পাতাগুলো দেখেছি সেখানে কমে মুনাফা, আসল ফেরত মেলে। তবে আগে মুনাফা তুলে থাকলে তা আসল থেকে সমন্বয় হতে পারে; এটি যাচাই হয়নি, ব্যাংকে জিজ্ঞেস করুন।
আগে ভাঙালে কি আলাদা জরিমানা লাগে?
আমরা দেখা পাতাগুলোর মধ্যে পুবালী ব্যাংকের পাতায় ৩ মাসের আগে সুদ ও জরিমানা দুটোই নেই বলা আছে; অন্য পাতায় আলাদা জরিমানার কথা পাইনি। তবে সব ব্যাংকের নিয়ম আমরা মেলাইনি।
মেয়াদ শেষের এক দিন আগে ভাঙালেও কি অর্ধেক মুনাফা যায়?
খ-নিয়মের মতো পূর্ণ খণ্ডের হিসাবে চললে হ্যাঁ: ১২ মাসের খণ্ড পূর্ণ না হলে শুধু ৬ মাসের ৳ ২২,৫০০ মেলে। ক-নিয়মে সেদিন পর্যন্ত সঞ্চয় হারে মুনাফা আসে, তাই এমন লাফ নেই; কমতি আসে ৯% থেকে ৪%-এ নামার কারণে।
ভাঙার চেয়ে FDR-এর বিপরীতে ঋণ নেওয়া কি ভালো?
টাকা অল্প সময়ের জন্য লাগলে ঋণ প্রায়ই সস্তা হতে পারে, কারণ FDR চলতে থাকে: উদাহরণে ৳ ৫,৫০০ সুদ বনাম ভাঙায় ৳ ৯,০০০ থেকে ৳ ২২,৫০০ কম মুনাফা। কিন্তু ঋণের সুদহার ১১% কাল্পনিক; আসল হার ও ফি ব্যাংক থেকে নিশ্চিত করুন।
ভাঙানোর সময় পাওয়া মুনাফায় কর কাটে কি?
FDR-এর মুনাফায় ব্যাংকের উৎসে কর কাটার নিয়ম আছে, যা নিয়ে লেখা আছে কর-সনদের গাইডে। ভাঙানোর সময় কাটার আলাদা নিয়ম আমরা যাচাই করিনি; ব্যাংকে জিজ্ঞেস করুন।