
হালনাগাদ নোট: এই লেখার কিছু হার এখনো মূল সরকারি নথির সঙ্গে মিলিয়ে নেওয়া হয়নি (বেতন আয়ের করমুক্ত অংশ)। সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট দপ্তরের সর্বশেষ প্রজ্ঞাপনে দেখে নিন।
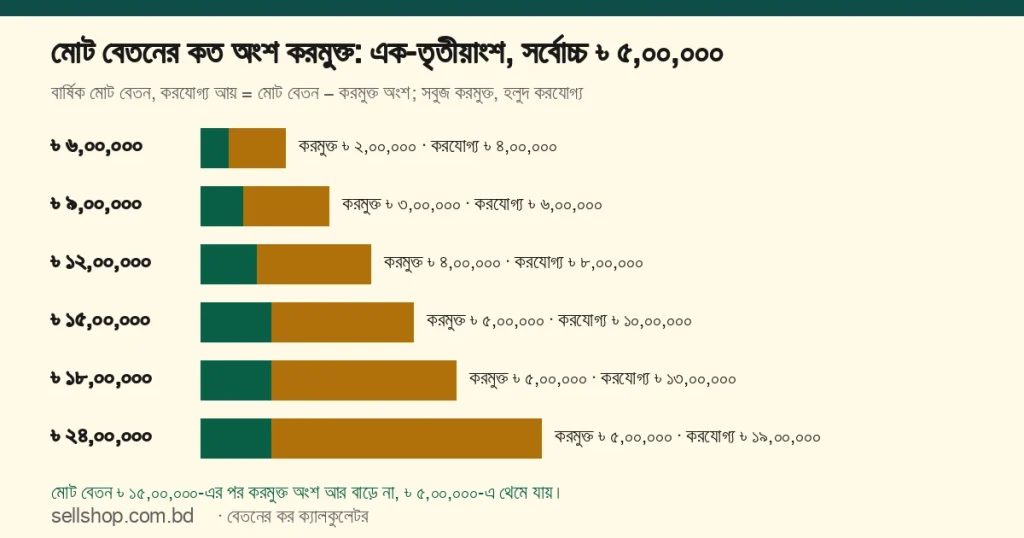
বেতন থেকে আয়কর হিসাবের সবচেয়ে বড় ছাড়টা অনেকে খেয়ালই করেন না: মোট বেতনের পুরোটায় কর বসে না। কর বছর ২০২৬-২৭-এ চাকরির আয়ের এক-তৃতীয়াংশ বা ৳ ৫,০০,০০০, যেটি কম, করমুক্ত ধরা হয়। এই গাইডে দেখবেন নিয়মটি কোন বেতনে কীভাবে কাজ করে, ১৫ লাখের পর কী বদলায়, আর বেতন থেকে আয়কর ক্যালকুলেটরে নিজের সংখ্যা কীভাবে মেলাবেন।
নিয়মটা কী
বছরের মোট বেতন (মূল বেতন, ভাতা ও বোনাস মিলিয়ে) থেকে আগে করমুক্ত অংশ বাদ যায়, বাকিটা করযোগ্য আয়। তারপর করদাতার ধরন অনুযায়ী করমুক্ত সীমা ও স্ল্যাব বসে। সূত্র সোজা:
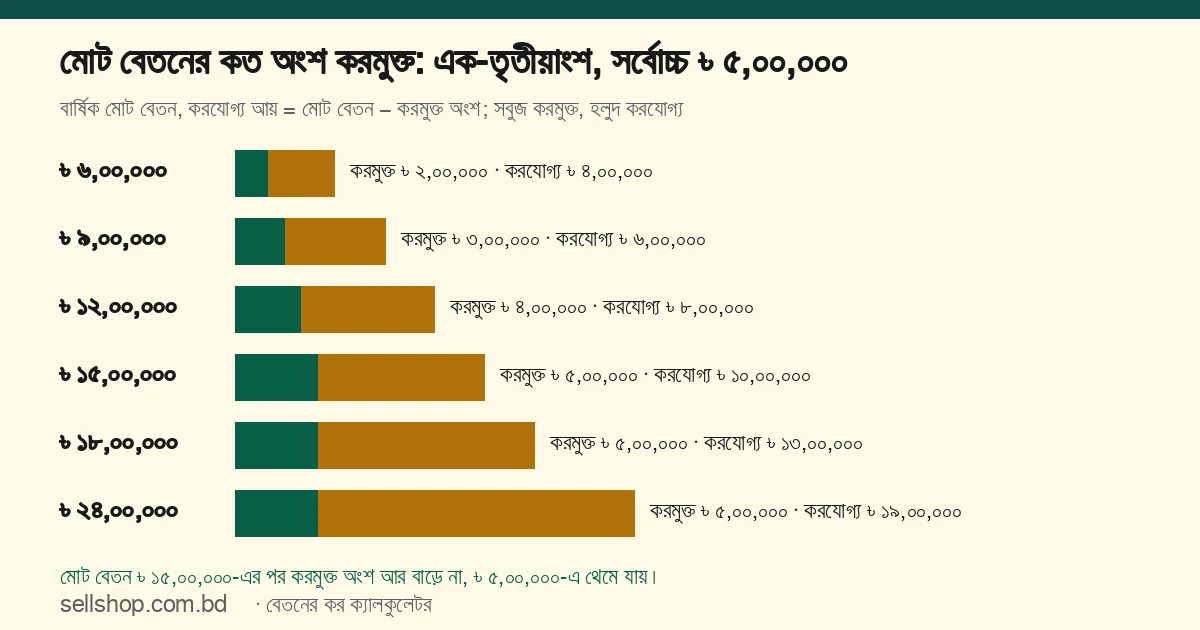
- করমুক্ত অংশ = মোট বেতনের এক-তৃতীয়াংশ বা ৳ ৫,০০,০০০, এর মধ্যে যেটি কম।
- করযোগ্য আয় = মোট বেতন − করমুক্ত অংশ।
এই ছাড়ের সঙ্গে সাধারণ করমুক্ত সীমা (৳ ৪,০০,০০০) গুলিয়ে ফেলবেন না। দুটি আলাদা ধাপ: প্রথমে বেতনের ছাড়ে করযোগ্য আয় কমে, তারপর সেই করযোগ্য আয়ের প্রথম ৳ ৪,০০,০০০-এ কর নেই। ২০২৬-২৭ করবর্ষের এনবিআর নির্দেশিকার একটি সারাংশে “এক-তৃতীয়াংশ অথবা ৫ লাখ টাকা, যেটি কম” লেখা পেয়েছি। মূল নির্দেশিকা বা আইনের তফসিল আমরা নিজে খুলে মেলাইনি, তাই রিটার্নের আগে একবার দেখে নিন। বিস্তারিত ছয় ধাপের হিসাব আছে বেতন থেকে আয়কর হিসাব ২০২৬-২৭ গাইডে।
সাত বেতনে সাতটি হিসাব
নিচের ছকে সাধারণ করদাতার হিসাব, টুলের নিজের সূত্রে। বিনিয়োগ রেয়াত নেই, বেতন বাদে অন্য আয়ও নেই।
| বার্ষিক মোট বেতন | করমুক্ত অংশ | করযোগ্য আয় | বার্ষিক কর | মোট বেতনের কত |
|---|---|---|---|---|
| ৳ ৬,০০,০০০ | ৳ ২,০০,০০০ | ৳ ৪,০০,০০০ | ৳ ০ | ০% |
| ৳ ৯,০০,০০০ | ৳ ৩,০০,০০০ | ৳ ৬,০০,০০০ | ৳ ২০,০০০ | ২.২২% |
| ৳ ১২,০০,০০০ | ৳ ৪,০০,০০০ | ৳ ৮,০০,০০০ | ৳ ৪৫,০০০ | ৩.৭৫% |
| ৳ ১৫,০০,০০০ | ৳ ৫,০০,০০০ | ৳ ১০,০০,০০০ | ৳ ৭৫,০০০ | ৫.০০% |
| ৳ ১৮,০০,০০০ | ৳ ৫,০০,০০০ | ৳ ১৩,০০,০০০ | ৳ ১,৩০,০০০ | ৭.২২% |
| ৳ ২৪,০০,০০০ | ৳ ৫,০০,০০০ | ৳ ১৯,০০,০০০ | ৳ ২,৬৫,০০০ | ১১.০৪% |
| ৳ ৩৬,০০,০০০ | ৳ ৫,০০,০০০ | ৳ ৩১,০০,০০০ | ৳ ৫,৬৫,০০০ | ১৫.৬৯% |
শেষ কলামটি শতকরা ক্যালকুলেটরে যাচাই করা যায়: ৳ ৪৫,০০০ কে ৳ ১২,০০,০০০ দিয়ে ভাগ করলে ৩.৭৫%। আর ছকের শুরুর সারিটা দেখার মতো: বছরে মোট বেতন ৳ ৬,০০,০০০ পর্যন্ত হলে করযোগ্য আয় ৳ ৪,০০,০০০-এর বেশি হয় না, তাই এই হিসাবে কর শূন্য।
১৫ লাখের পর কী বদলায়
মোট বেতন ৳ ১৫,০০,০০০ হলে এক-তৃতীয়াংশ ঠিক ৳ ৫,০০,০০০। এর নিচে করমুক্ত অংশ বেতনের সঙ্গে বাড়ে, ওপরে আটকে থাকে। তাই বেতন বাড়ালে বাড়তি কর আলাদা চালে বাড়ে:
- ১২ থেকে ১৩ লাখে বেতন ৳ ১,০০,০০০ বাড়লে করযোগ্য আয় বাড়ে ৳ ৬৬,৬৬৭, কর বাড়ে ৳ ১০,০০০।
- ১৫ থেকে ১৬ লাখে করযোগ্য আয় বাড়ে পুরো ৳ ১,০০,০০০, কর বাড়ে ৳ ১৫,০০০।
- ১৮ থেকে ১৯ লাখে করযোগ্য আয় বাড়ে ৳ ১,০০,০০০, কিন্তু আয় তখন ২০% ধাপে, তাই কর বাড়ে ৳ ২০,০০০।
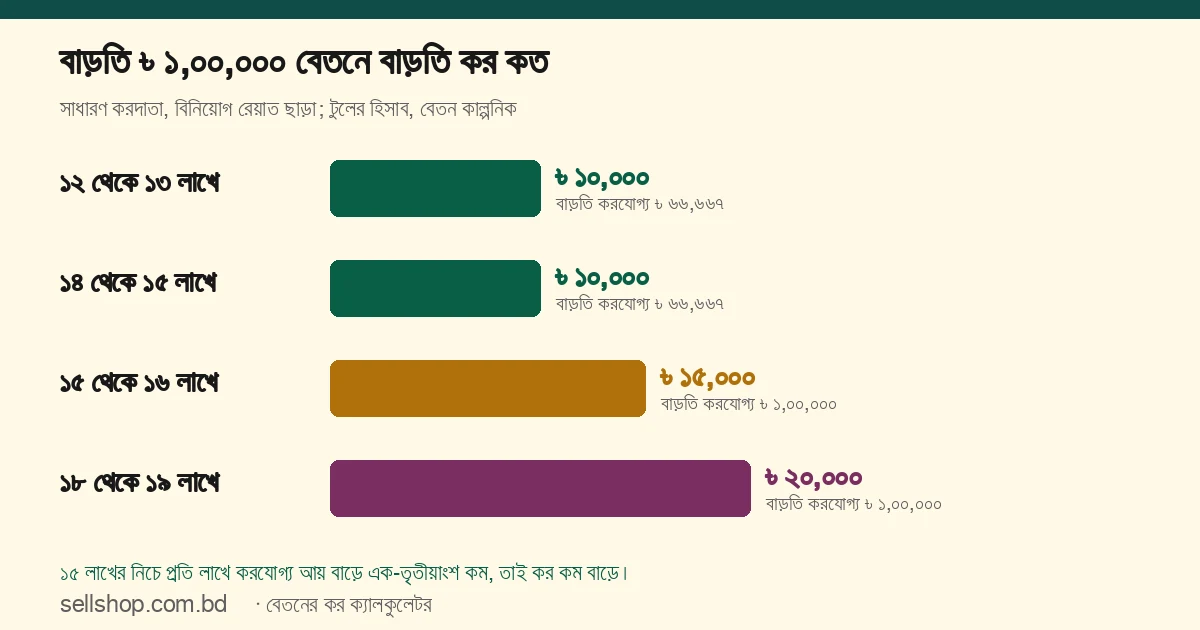
অর্থাৎ ১৫ লাখের নিচে বেতন বাড়লে প্রতি লাখের তিন ভাগের দুই ভাগে কর বসে, ১৫ লাখের ওপরে পুরোটায়। এ কারণে ১৮ লাখের বেতনে মোট বেতনের ৭.২২% কর যায়, কিন্তু ১২ লাখে যায় ৩.৭৫%।
৬ লাখের ঠিক ওপরে ন্যূনতম কর
সাধারণ করদাতার করযোগ্য আয় ৳ ৪,০০,০০০ ছাড়ালে ন্যূনতম কর ৳ ৫,০০০ ধরা হয়। বেতনের হিসাবে এর মানে মোট বেতন ৳ ৬,০০,০০০-এর সামান্য ওপরে ফারাক পড়ে। উদাহরণ: মোট বেতন ৳ ৬,৩০,০০০। করমুক্ত অংশ ৳ ২,১০,০০০, করযোগ্য আয় ৳ ৪,২০,০০০, স্ল্যাবের কর ৳ ২,০০০। কিন্তু ন্যূনতম কর ৳ ৫,০০০, তাই দিতে হয় ৳ ৫,০০০। ফালিটা মোট বেতন ৳ ৬,৭৫,০০০ পর্যন্ত চলে, যেখানে করযোগ্য আয় ৳ ৪,৫০,০০০ হয়ে স্ল্যাবের কর নিজেই ৳ ৫,০০০ ছোঁয়। নারী বা ৬৫+ বছর বয়সী করদাতার সীমা ৳ ৪,৫০,০০০, তাই তাঁদের কর শুরু হয় মোট বেতন ৳ ৬,৭৫,০০০-এর পর। ন্যূনতম করের নিয়ম আছে ন্যূনতম কর ২০২৬-২৭ গাইডে।
মোট বেতনে কী কী ধরা হয়
টুল মূল বেতন, বাড়িভাড়া, চিকিৎসা, যাতায়াত ও অন্যান্য মাসিক ভাতা ১২ দিয়ে গুণ করে, সঙ্গে বছরের বোনাস যোগ করে মোট বেতন বানায়। তারপর সবটার ওপর এক-তৃতীয়াংশের নিয়ম খাটায়। এই হিসাবে ভাতা বা বোনাসের আলাদা করমুক্ত সীমা ধরা হয় না।
আইনে কিছু ব্যতিক্রম থাকতে পারে। আয়কর আইন ২০২৩-এর একটি পাঠ-সারাংশে চোখে পড়েছে, কয়েকটি গুরুতর অসুখের চিকিৎসা ব্যয়ের অর্থ এবং কেবল চাকরির দায়িত্বে ব্যয় হওয়া যাতায়াত-ভ্রমণ ভাতা চাকরির আয় থেকে বাদ যেতে পারে, আর নিয়োগকর্তার দেওয়া বাড়ি বা গাড়ির সুবিধা আয়ে যোগ হয়। আইনের পাঠ আমরা নিজে পড়ে মেলাইনি, তাই এসব আপনার ক্ষেত্রে খাটে কি না প্রতিষ্ঠানের হিসাব বিভাগ বা কর পরামর্শকের কাছে জেনে নিন। প্রভিডেন্ট ফান্ড ও গ্র্যাচুইটিও এই হিসাবে নেই।
একটি পুরো উদাহরণ
মাসে মূল বেতন ৳ ৬০,০০০, বাড়িভাড়া ৳ ৩০,০০০, চিকিৎসা ৳ ৫,০০০, যাতায়াত ৳ ৫,০০০, বছরে বোনাস ৳ ১,২০,০০০। সাধারণ করদাতা, বিনিয়োগ নেই।
| ধাপ | হিসাব | ফল |
|---|---|---|
| মোট বেতন | ১,০০,০০০ × ১২ + ১,২০,০০০ | ৳ ১৩,২০,০০০ |
| এক-তৃতীয়াংশ | ১৩,২০,০০০ ÷ ৩ | ৳ ৪,৪০,০০০ (৫ লাখের কম, তাই এটিই) |
| করযোগ্য আয় | ১৩,২০,০০০ − ৪,৪০,০০০ | ৳ ৮,৮০,০০০ |
| করমুক্ত সীমা বাদে | ৮,৮০,০০০ − ৪,০০,০০০ | ৳ ৪,৮০,০০০ |
| প্রথম ৳ ৩,০০,০০০-এ ১০% | ৳ ৩০,০০০ | |
| পরের ৳ ১,৮০,০০০-এ ১৫% | ৳ ২৭,০০০ | |
| বার্ষিক কর | ৳ ৫৭,০০০ | |
| মাসে গড়ে | ৫৭,০০০ ÷ ১২ | ৳ ৪,৭৫০ |
একই বেতনে নারী করদাতার সীমা ৳ ৪,৫০,০০০, তাই করযোগ্য আয়ের প্রথম ৳ ৪,৫০,০০০-এর পর ধাপ শুরু হয় এবং কর দাঁড়ায় ৳ ৪৯,৫০০।
বিনিয়োগ রেয়াত নিলে
ছকের ৳ ১২,০০,০০০ বেতনে করযোগ্য আয় ৳ ৮,০০,০০০। রেয়াতের সর্বোচ্চ পরিমাণ আয়ের ৩% = ৳ ২৪,০০০, আর তা পেতে অনুমোদিত বিনিয়োগ লাগে ৳ ২,৪০,০০০ (১০%-এর হিসাবে)। পুরো রেয়াত পেলে কর ৳ ৪৫,০০০ থেকে নেমে ৳ ২১,০০০ হয়। রেয়াতের নিয়ম আছে বিনিয়োগ রেয়াত কীভাবে কাজ করে গাইডে।
টুলে নিজের হিসাব মেলান
- বেতন থেকে আয়কর ক্যালকুলেটরে মূল বেতন ৬০,০০০, বাড়িভাড়া ৩০,০০০, চিকিৎসা ৫,০০০, যাতায়াত ৫,০০০ ও বোনাস ১,২০,০০০ দিন। বার্ষিক মোট বেতন ৳ ১৩,২০,০০০, করমুক্ত অংশ ৳ ৪,৪০,০০০ ও করযোগ্য আয় ৳ ৮,৮০,০০০ আসবে।
- বার্ষিক দেয় আয়কর ৳ ৫৭,০০০ ও মাসে গড়ে ৳ ৪,৭৫০ মিলিয়ে নিন। করদাতার ধরন “নারী বা ৬৫+ বছর” করলে ৳ ৪৯,৫০০ আসবে।
- মূল বেতন বাড়িয়ে মোট বেতন ১৫ লাখের ওপরে নিন, যেমন ১৮ লাখ। করমুক্ত অংশ ৳ ৫,০০,০০০-এ আটকে যাবে।
- করযোগ্য আয় জানা থাকলে সরাসরি আয়কর ক্যালকুলেটরে সেই অঙ্ক দিয়ে স্ল্যাবভিত্তিক ছক দেখুন।
সূত্র ও হালনাগাদ: চাকরি থেকে আয়ের এক-তৃতীয়াংশ বা ৫ লাখ টাকা, যেটি কম: এনবিআরের আয়কর নির্দেশিকা ২০২৬-২৭-এর সারাংশ (bdservicerules.info) ও আয়কর আইন ২০২৩ (ষষ্ঠ তফসিল), এনবিআর। করমুক্ত সীমা ও স্ল্যাব: অর্থ আইন ২০২৬ ও দ্য ডেইলি স্টার বাংলার ২ জুলাই ২০২৬-এর প্রতিবেদন। মূল নির্দেশিকা বা তফসিল আমরা নিজে খুলে মেলাইনি; কোন ভাতা বা সুবিধা কীভাবে ধরা হবে, তাও যাচাই হয়নি। কাল্পনিক: ছকের সব বেতন ও উদাহরণ। এটি আনুমানিক হিসাব ও সাধারণ তথ্য, আইনি বা কর পরামর্শ নয়; রিটার্ন জমার আগে এনবিআরের সর্বশেষ নির্দেশনা বা কর পরামর্শকের সঙ্গে মিলিয়ে নিন। সর্বশেষ হালনাগাদ: ২৮ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
বেতনের কত অংশ করমুক্ত?
মোট বেতনের এক-তৃতীয়াংশ বা ৳ ৫,০০,০০০, যেটি কম। মোট বেতন ৳ ১৫,০০,০০০-এর কম হলে এক-তৃতীয়াংশই করমুক্ত, বেশি হলে ৳ ৫,০০,০০০।
মাসে ৳ ৫০,০০০ বেতনে কি কর দিতে হয়?
১২ মাসে মোট ৳ ৬,০০,০০০ হলে করযোগ্য আয় ৳ ৪,০০,০০০ হয়ে কর শূন্য আসে। দুটি উৎসব বোনাস ৳ ৫০,০০০ করে যোগ হলে মোট ৳ ৭,০০,০০০, করযোগ্য আয় প্রায় ৳ ৪,৬৬,৬৬৭ আর কর ৳ ৬,৬৬৭। ভাতা আলাদা থাকলে তা মোট বেতনে যোগ হবে।
এক-তৃতীয়াংশের নিয়ম কি বোনাসের ওপরও খাটে?
টুলের হিসাবে হ্যাঁ: বছরের বোনাস মোট বেতনের সঙ্গে যোগ হয়, তারপর এক-তৃতীয়াংশ বাদ যায়। বোনাসের জন্য আলাদা ছাড় আইনে আছে কি না যাচাই হয়নি।
বাড়িভাড়া ও চিকিৎসা ভাতার কি আলাদা করমুক্ত সীমা আছে?
টুল ধরে না; সব ভাতা মোট বেতনে যোগ করে এক-তৃতীয়াংশ বাদ দেয়। আইনে ভাতাভেদে আলাদা ব্যতিক্রম থাকতে পারে, যা এই গাইডে যাচাই হয়নি। প্রতিষ্ঠানের হিসাব বিভাগের হিসাব দেখুন।
৳ ৫,০০,০০০ সীমা কি সব বেতনে খাটে?
না। মোট বেতন ৳ ১৫,০০,০০০-এর নিচে এক-তৃতীয়াংশই ৳ ৫,০০,০০০-এর কম, তাই সীমা খাটে না। সীমা কাজ করে শুধু ৳ ১৫,০০,০০০-এর বেশি বেতনে।