
হালনাগাদ নোট: এই লেখার কিছু হার এখনো মূল সরকারি নথির সঙ্গে মিলিয়ে নেওয়া হয়নি (বেতন আয়ের করমুক্ত অংশ)। সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট দপ্তরের সর্বশেষ প্রজ্ঞাপনে দেখে নিন।
বছরের মাঝখানে বোনাস আসে, কখনো ভাতাও বাড়ে। তখন প্রশ্ন ওঠে: বেতন-স্লিপে কর কত বাড়বে, আর মাসে গড়ে কত কাটা পড়বে? কর বছর ২০২৬-২৭-এ নিয়মটি সোজা: বোনাস ও ভাতা দুটোই বছরের মোট বেতনে যোগ হয়, তারপর সেই মোট থেকে এক-তৃতীয়াংশ বাদ গিয়ে করযোগ্য আয় দাঁড়ায়। এই গাইডে কয়েকটি কাল্পনিক বেতনে দেখবেন বোনাস বা ভাতা বাড়লে বছরের কর কত বাড়ে, মাসের গড় কত হয়, আর বছরের মাঝে বোনাস ঘোষণা হলে বাকি মাসে কী ঘটে। নিজের সংখ্যা বসিয়ে মেলাতে বেতন থেকে আয়কর ক্যালকুলেটর খুলে রাখুন।
মাসের কর আসলে বছরের করের গড়
আয়কর হিসাব হয় বছর ধরে। আয়কর আইন ২০২৩-এর ৩২ ধারার ব্যাখ্যায় “বেতন”-এর মধ্যে বোনাস ও ভাতা ধরা আছে। তাই টুল প্রথমে মাসিক মূল বেতন ও সব ভাতা ১২ দিয়ে গুণ করে, তার সঙ্গে বছরের বোনাস যোগ করে। সেই মোট থেকে এক-তৃতীয়াংশ বা ৳ ৫,০০,০০০ (যেটি কম) বাদ যায়, বাকিটায় স্ল্যাব বসে। “মাসে গড়ে কর” মানে বার্ষিক করকে ১২ দিয়ে ভাগ। এর বেশি কিছু নয়। বেতনের এই ছাড়ের হিসাব আলাদা করে আছে বেতনের করমুক্ত অংশ গাইডে, আর পুরো ছয় ধাপ আছে বেতন থেকে আয়কর হিসাব গাইডে।
বোনাস বাড়লে কর কত বাড়ে
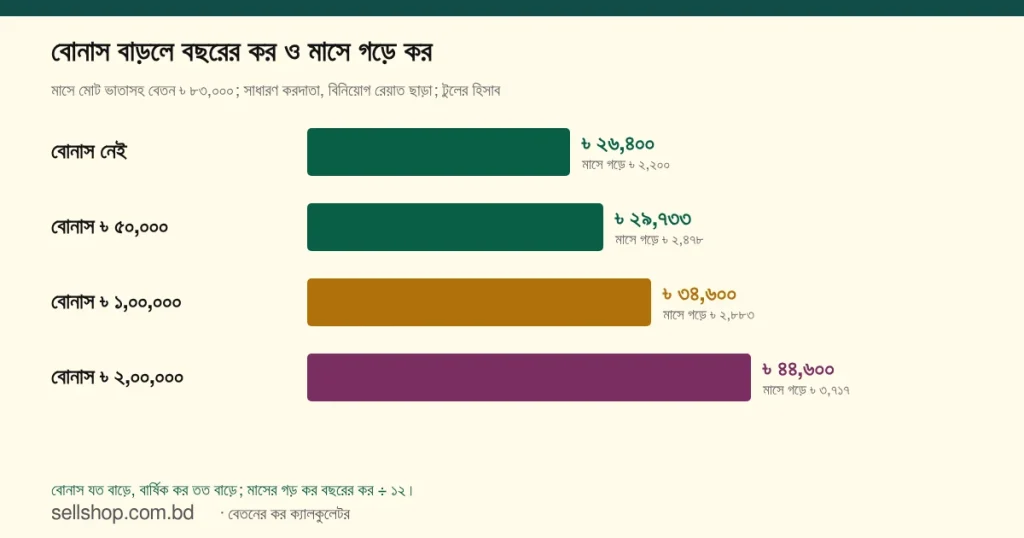
ধরুন মাসে মূল বেতন ৳ ৫০,০০০, বাড়িভাড়া ৳ ২৫,০০০, চিকিৎসা ৳ ৫,০০০ ও যাতায়াত ৳ ৩,০০০, মোট ৳ ৮৩,০০০। সাধারণ করদাতা, বিনিয়োগ রেয়াত নেই। নিচে বোনাস বদলালে হিসাব, টুলের নিজের সূত্রে।
| বছরের বোনাস | বার্ষিক মোট বেতন | করযোগ্য আয় | বার্ষিক কর | মাসে গড়ে | বোনাসে বাড়তি কর |
|---|---|---|---|---|---|
| নেই | ৳ ৯,৯৬,০০০ | ৳ ৬,৬৪,০০০ | ৳ ২৬,৪০০ | ৳ ২,২০০ | ৳ ০ |
| ৳ ৫০,০০০ | ৳ ১০,৪৬,০০০ | ৳ ৬,৯৭,৩৩৩ | ৳ ২৯,৭৩৩ | ৳ ২,৪৭৮ | ৳ ৩,৩৩৩ |
| ৳ ১,০০,০০০ | ৳ ১০,৯৬,০০০ | ৳ ৭,৩০,৬৬৭ | ৳ ৩৪,৬০০ | ৳ ২,৮৮৩ | ৳ ৮,২০০ |
| ৳ ২,০০,০০০ | ৳ ১১,৯৬,০০০ | ৳ ৭,৯৭,৩৩৩ | ৳ ৪৪,৬০০ | ৳ ৩,৭১৭ | ৳ ১৮,২০০ |
তিনটি জিনিস চোখে পড়ে। প্রথমত, ৳ ৫০,০০০ বোনাসে করযোগ্য আয় বাড়ে মাত্র ৳ ৩৩,৩৩৩, কারণ বোনাসের এক-তৃতীয়াংশও করমুক্ত অংশে ঢোকে। ওই অঙ্কের ১০% হলো ৳ ৩,৩৩৩; শতকরা ক্যালকুলেটরে ৩৩,৩৩৩-এর ১০% বসিয়ে মিলিয়ে নিতে পারেন। দ্বিতীয়ত, দ্বিতীয় ৳ ৫০,০০০ বোনাসে কর বাড়ে ৳ ৪,৮৬৭, প্রথমটির চেয়ে বেশি, কারণ করযোগ্য আয় ৳ ৭,০০,০০০ ছাড়িয়ে ১৫% ধাপে ঢুকেছে। তৃতীয়ত, বোনাসের ৳ ২,০০,০০০-এ বাড়তি কর ৳ ১৮,২০০, অর্থাৎ বোনাসের প্রায় ৯%; বাকি টাকা আপনার হাতে থাকে।
ভাতা বাড়ালে হিসাব কী দাঁড়ায়
একই বেতনে ধরুন বছরে বোনাস ৳ ১,০০,০০০ ধরা আছে, আর মাসিক ভাতা ৳ ৫,০০০ করে বাড়ছে।
| মাসে মোট বেতন | বার্ষিক মোট বেতন | করযোগ্য আয় | বার্ষিক কর | মাসে গড়ে |
|---|---|---|---|---|
| ৳ ৮৩,০০০ | ৳ ১০,৯৬,০০০ | ৳ ৭,৩০,৬৬৭ | ৳ ৩৪,৬০০ | ৳ ২,৮৮৩ |
| ৳ ৮৮,০০০ | ৳ ১১,৫৬,০০০ | ৳ ৭,৭০,৬৬৭ | ৳ ৪০,৬০০ | ৳ ৩,৩৮৩ |
| ৳ ৯৩,০০০ | ৳ ১২,১৬,০০০ | ৳ ৮,১০,৬৬৭ | ৳ ৪৬,৬০০ | ৳ ৩,৮৮৩ |
প্রতি ধাপে বছরে ৳ ৬০,০০০ বাড়ে, কর বাড়ে ৳ ৬,০০০ আর মাসের গড় ৳ ৫০০। টুল ভাতা ও বোনাসে ফারাক করে না। বছরে ৳ ৬০,০০০ বাড়তি হলে তা মাসে ৳ ৫,০০০ ভাতা বাড়িয়ে আসুক বা বোনাস ৳ ১,০০,০০০ থেকে ৳ ১,৬০,০০০ হয়ে আসুক, কর একই: ৳ ৪০,৬০০। এই নিয়ম বেতন মোটামুটি ৳ ১৫,০০,০০০ পর্যন্ত খাটে। তার পর এক-তৃতীয়াংশের বদলে ৳ ৫,০০,০০০ করমুক্ত ধরা হয়, ফলে বাড়তি প্রতি টাকায় করযোগ্য আয় পুরোটাই বাড়ে।
বোনাসের মাসে কত কাটে
টুল শুধু বছরের মোট কর আর তার ১২ ভাগের এক ভাগ দেখায়। কিন্তু বেতন-স্লিপে সংখ্যাটি অমন সমান নাও হতে পারে। প্রতিষ্ঠানের জন্য উৎসে কর কাটার নিয়ম নিয়ে একটি পেরোল-গাইডে (এইচআর সফটওয়্যার প্রতিষ্ঠান mihcm) পেয়েছি: নিয়োগকর্তা বছরের আনুমানিক মোট বেতন ধরে গড় হারে কর কাটেন, ওই আনুমানিক আয়ে প্রত্যাশিত বোনাসও থাকে, আর উৎসব বোনাস যোগ হলে গড় হার নতুন করে হিসাব হয়। কোনো গেজেট বা আইনের ধারা এখানে মিলিয়ে দেখা হয়নি।
ওই পদ্ধতি ধরলে ওপরের ৳ ১,০০,০০০ বোনাসের উদাহরণ এমন দাঁড়ায়। গড় হার = ৳ ৩৪,৬০০ ÷ ৳ ১০,৯৬,০০০ ≈ ৩.১৬%। বেতনের মাসে ৳ ৮৩,০০০-এর ৩.১৬% ≈ ৳ ২,৬২০। দুটি ৳ ৫০,০০০ বোনাসের প্রতিটিতে ≈ ৳ ১,৫৭৮, তাই বোনাসের মাসে মোট কাটা ≈ ৳ ৪,১৯৯। বারো মাস যোগ করলে আবার ৳ ৩৪,৬০০-এর কাছাকাছি। অর্থাৎ বছরের মোট কর বদলায় না; বদলায় কোন মাসে কত কাটা পড়ে। আপনার প্রতিষ্ঠান ঠিক কোন পদ্ধতি নেয়, তা হিসাব বিভাগ থেকে জেনে নিন; এটি টুলের হিসাব নয়, বোঝার জন্য একটি ছবি।
বছরের মাঝে বোনাস ঘোষণা হলে
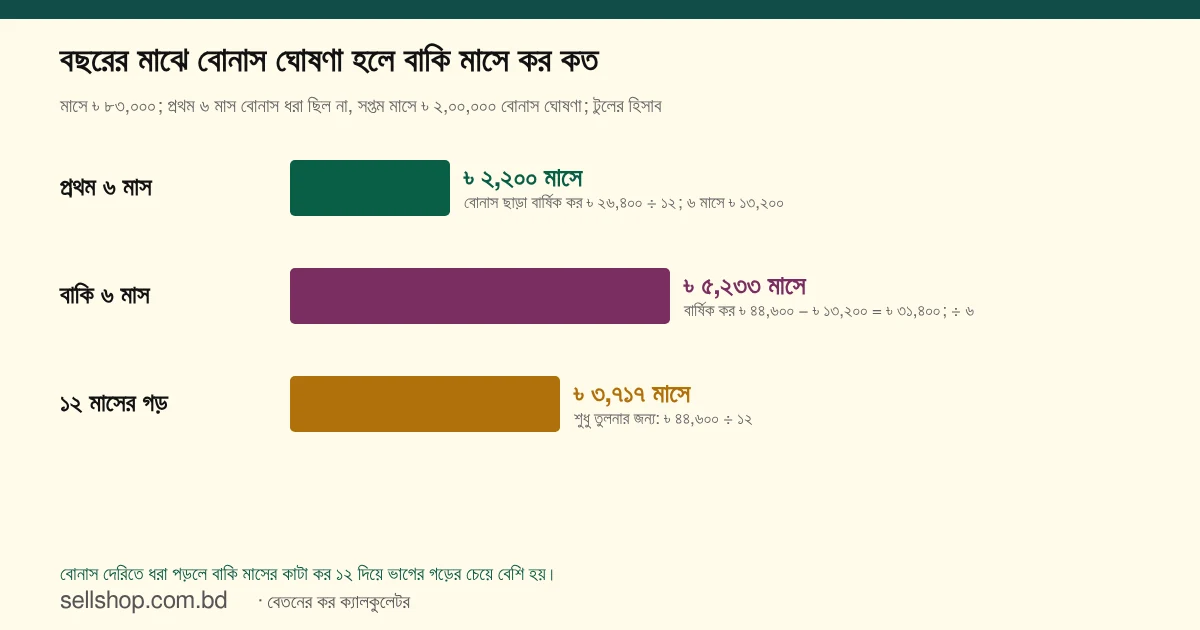
অনেকের ধাক্কা লাগে এখানেই। ধরুন বছরের শুরুতে বোনাস ধরা ছিল না। প্রথম ৬ মাস বার্ষিক কর ৳ ২৬,৪০০ ধরে মাসে ৳ ২,২০০ করে কাটা হলো, মোট ৳ ১৩,২০০। সপ্তম মাসে ৳ ২,০০,০০০ বোনাস ঘোষণা হলো, বার্ষিক কর দাঁড়াল ৳ ৪৪,৬০০। বাকি কর ৳ ৪৪,৬০০ − ৳ ১৩,২০০ = ৳ ৩১,৪০০, বাকি ৬ মাসে ভাগ করলে মাসে ≈ ৳ ৫,২৩৩। অর্থাৎ ১২ ভাগের গড় ৳ ৩,৭১৭ নয়, বাকি মাসগুলোতে কাটা কর আগের দ্বিগুণের বেশি হয়ে যায়।
টুলে এটি সহজে দেখা যায়: বোনাসের ঘরে ২,০০,০০০ লিখুন, “বছরে উৎসে ইতিমধ্যে কাটা কর” ঘরে ১৩,২০০ আর “আয়বছরের বাকি মাস” ঘরে ৬। নিচের “বাকি মাসে প্রতি মাসে উৎসে কাটা দরকার” ঘরে ৳ ৫,২৩৩ আসবে। বোনাস কবে আসছে আগে জানা থাকলে বছরের শুরুতেই সেটি ধরে নিন; তাহলে মাসিক কাটা সমান থাকে। বছরের শেষে রিটার্নে এই কাটা করের সমন্বয় হয়; রিটার্ন দেওয়ার ধাপ আছে অনলাইনে আয়কর রিটার্ন দাখিলের ধাপ গাইডে।
কম বেতনে বোনাস কর শুরু করিয়ে দিতে পারে
যাঁর বেতন করমুক্ত সীমার কাছে, তাঁর জন্য বোনাস বেশি ঝুঁকির। মাসে মোট ৳ ৪৫,০০০, বোনাস নেই: বার্ষিক ৳ ৫,৪০,০০০, করমুক্ত অংশ ৳ ১,৮০,০০০, করযোগ্য আয় ৳ ৩,৬০,০০০। এটি ৳ ৪,০০,০০০-এর নিচে, কর শূন্য। এবার দুটি ৳ ৪৫,০০০ বোনাস যোগ হলে মোট ৳ ৬,৩০,০০০, করযোগ্য আয় ৳ ৪,২০,০০০। স্ল্যাবের কর মাত্র ৳ ২,০০০ (৳ ২০,০০০-এর ১০%), কিন্তু ন্যূনতম কর ৳ ৫,০০০ বসে। অর্থাৎ ৳ ৯০,০০০ বোনাসে কর ০ থেকে ৳ ৫,০০০ হয়ে যায়। তুলনায় মাসে ৳ ৪০,০০০ আর ৳ ৮০,০০০ বোনাসে মোট ৳ ৫,৬০,০০০, করযোগ্য আয় ৳ ৩,৭৩,৩৩৩, কর শূন্য থাকে। সাধারণ হিসাবে মোট বেতন ৳ ৬,০০,০০০ পেরোলেই কর শুরু। ন্যূনতম করের নিয়ম আছে ন্যূনতম কর ২০২৬-২৭ গাইডে।
অনুমোদিত খাতে বিনিয়োগ থাকলে রেয়াতও এই কর কমায়; হিসাব আছে বিনিয়োগ রেয়াত কীভাবে কাজ করে গাইডে। স্ল্যাবের পুরো ধাপ দেখতে আয়করের গাইড দেখুন।
টুলে নিজের হিসাব মেলান
- বেতন থেকে আয়কর ক্যালকুলেটরে মূল বেতন ৫০,০০০, বাড়িভাড়া ২৫,০০০, চিকিৎসা ৫,০০০, যাতায়াত ৩,০০০ দিন। বোনাস ০ দিলে বার্ষিক কর ৳ ২৬,৪০০ ও মাসে গড়ে ৳ ২,২০০ আসবে।
- বোনাস ৫০,০০০, ১,০০,০০০, ২,০০,০০০ করে বদলান। কর ৳ ২৯,৭৩৩, ৳ ৩৪,৬০০ ও ৳ ৪৪,৬০০ আসবে।
- বোনাস ২,০০,০০০ রেখে “উৎসে ইতিমধ্যে কাটা কর” ১৩,২০০ ও বাকি মাস ৬ দিন। বাকি মাসে প্রতি মাসের কর ৳ ৫,২৩৩ দেখাবে।
- ভাতা ৫,০০০ বাড়িয়ে বোনাস ১,০০,০০০ রাখুন: কর ৳ ৪০,৬০০। একই ফল পেতে ভাতা আগের মতো রেখে বোনাস ১,৬০,০০০ দিন।
- বেতনের বাইরে অন্য আয় থাকলে আয়কর ক্যালকুলেটরে মোট করযোগ্য আয় বসিয়ে কর মেলান। ৳ ৭,৩০,৬৬৭ দিলে ৳ ৩৪,৬০০ আসবে।
সূত্র ও যাচাইয়ের অবস্থা: বোনাস ও ভাতা “বেতন”-এর অংশ: আয়কর আইন ২০২৩, ধারা ৩২-এর ব্যাখ্যা (bdlaws.minlaw.gov.bd)। চাকরির আয়ের এক-তৃতীয়াংশ বা ৳ ৫,০০,০০০ করমুক্ত: এনবিআরের আয়কর নির্দেশিকা ২০২৬-২৭-এর একটি সারাংশ (bdservicerules.info) ও আয়কর আইন ২০২৩ (ষষ্ঠ তফসিল); এই হার মূল গেজেটে এখনো মেলানো হয়নি। করমুক্ত সীমা ও স্ল্যাব: অর্থ আইন ২০২৬ ও আয়কর আইন ২০২৩, এনবিআর। প্রতিষ্ঠানের গড় হারে উৎসে কাটার বর্ণনা: mihcm-এর নিয়োগকর্তার গাইড, যা ধারা ৮৬-কে ভিত্তি করে লেখা; আইনের ওই ধারার পাঠ আমরা নিজে খুলে দেখিনি। কাল্পনিক: ছকের সব বেতন, বোনাস ও ভাতা। এটি আনুমানিক হিসাব ও সাধারণ তথ্য, আইনি বা কর পরামর্শ নয়; কাটার আসল অঙ্ক প্রতিষ্ঠানের হিসাব বিভাগের হিসাবে চূড়ান্ত। সর্বশেষ হালনাগাদ: ২৮ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
বোনাসের ওপর কি আলাদা হারে কর দিতে হয়?
টুলের হিসাবে না। বোনাস মোট বেতনে যোগ হয়, তারপর এক-তৃতীয়াংশ বাদ যায় আর বাকিটায় সাধারণ স্ল্যাব বসে। বোনাসের জন্য আলাদা হার বা ছাড় আইনে আছে কি না এই গাইডে যাচাই হয়নি।
বোনাসের কত অংশ কর হিসেবে চলে যায়?
উদাহরণের বেতনে প্রথম ৳ ৫০,০০০-এ প্রায় ৬.৭%, দ্বিতীয় ৳ ৫০,০০০-এ প্রায় ৯.৭%, আর ৳ ২,০০,০০০-এ মোট প্রায় ৯.১%। আপনার করযোগ্য আয় কোন ধাপে আছে, তার ওপর অঙ্ক নির্ভর করে।
ভাতা আর বোনাসে কর কি আলাদা পড়ে?
টুল সব ভাতা ও বোনাস যোগ করে এক হিসাবে ধরে, তাই একই বার্ষিক অঙ্কে কর একই। আইনে কিছু ভাতার আলাদা ব্যতিক্রম থাকতে পারে, যা এই গাইডে যাচাই হয়নি; প্রতিষ্ঠানের হিসাব বিভাগের সঙ্গে মিলিয়ে নিন।
বোনাসের মাসে বেতন-স্লিপে কর বেশি কাটে কেন?
বোনাস বছরের করযোগ্য আয় বাড়ায়, তাই গড় হার বা বাকি মাসের কাটা বদলায়। কোন মাসে কত কাটা হবে, তা প্রতিষ্ঠানের পদ্ধতির ব্যাপার। বছরের মোট কর ওপরের টুলের হিসাবের কাছাকাছি থাকার কথা।
উৎসে বেশি কাটা পড়লে কী হয়?
টুল বাড়তি কাটা অংশ “ফেরতযোগ্য হতে পারে” বলে দেখায়। ফেরতের নিয়ম এই গাইডে যাচাই হয়নি; রিটার্নে সমন্বয়ের বিষয়ে এনবিআরের নির্দেশনা দেখুন।