অফিস জানাল, আগামী মাস থেকে বছরে আপনার বেতন এক লাখ টাকা বাড়ছে। খুশির খবর। কিন্তু পাশের টেবিলের সহকর্মী ফিসফিস করে বললেন, “বেশি বেতন মানে বেশি কর, শেষে হাতে কমই থাকবে।” কথাটা শুনতে যুক্তিসঙ্গত লাগে, তবে পুরোটা সত্য নয়। গোলমালটা শুরু হয় দুটি আলাদা হারকে এক করে ফেলা থেকে।
এই লেখায় আয়কর ক্যালকুলেটর (ব্যক্তি) হাতে রেখে দেখব, আপনার পুরো আয়ের ওপর গড়ে কত শতাংশ কর পড়ে, আর বাড়তি আয়ে ঠিক কত কর বাড়ে। দুটো সংখ্যার ফারাক বুঝে গেলে বেতন বাড়ানো, বোনাস নেওয়া বা বাড়তি কাজ ধরার আগে নিজেই হিসাব করে নিতে পারবেন।
দুটি হার, দুটি আলাদা প্রশ্ন
গড় কর হার (average tax rate) বের হয় মোট কর ভাগ করযোগ্য আয় দিয়ে। এটি বলে, “আমার পুরো আয়ের কত অংশ কর হয়ে যাচ্ছে?”
ধাপের হার (marginal tax rate) হলো আপনার আয়ের সবচেয়ে ওপরের টাকাটা যে স্ল্যাবে পড়ে, সেই স্ল্যাবের হার। এটি বলে, “আরও এক টাকা আয় হলে তার কত অংশ কর হবে?”
ট্যাক্সিভাড়ার কথা ভাবুন। প্রথম কিলোমিটারের ভাড়া একরকম, পরের কিলোমিটারগুলোর ভাড়া একটু বেশি। আপনি দশ কিলোমিটার গেলে প্রথম কিলোমিটারের ভাড়া নতুন করে বাড়ে না, শুধু শেষের দিকের কিলোমিটারগুলো বেশি দরে গোনা হয়। আয়করের স্ল্যাবও ঠিক এভাবে কাজ করে। উঁচু স্ল্যাবে ঢুকলে শুধু ওই ঢোকা অংশটুকুতে বেশি হার বসে, আগের টাকাগুলোর হার একই থাকে।
২০২৬-২৭ করবর্ষের স্ল্যাব এক নজরে
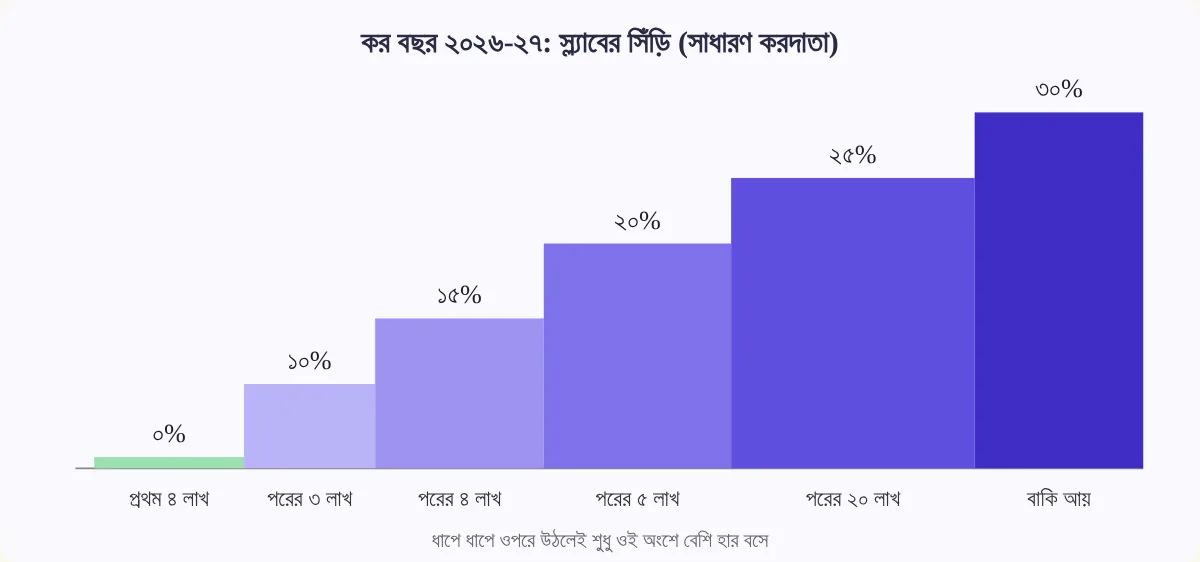
টুলটি আয়বছর ২০২৫-২৬ (করবর্ষ ২০২৬-২৭) ধরে হিসাব করে। সাধারণ করদাতার জন্য স্ল্যাবগুলো এরকম:
| আয়ের অংশ | হার | ওই স্ল্যাব পুরো ভরলে কর | মোট আয় (সীমা) |
|---|---|---|---|
| প্রথম ৪,০০,০০০ | ০% | ০ | ৪,০০,০০০ |
| পরের ৩,০০,০০০ | ১০% | ৩০,০০০ | ৭,০০,০০০ |
| পরের ৪,০০,০০০ | ১৫% | ৬০,০০০ | ১১,০০,০০০ |
| পরের ৫,০০,০০০ | ২০% | ১,০০,০০০ | ১৬,০০,০০০ |
| পরের ২০,০০,০০০ | ২৫% | ৫,০০,০০০ | ৩৬,০০,০০০ |
| এর পরের বাকি আয় | ৩০% | – | – |
কোন আয়ে গড় হার কত দাঁড়ায়
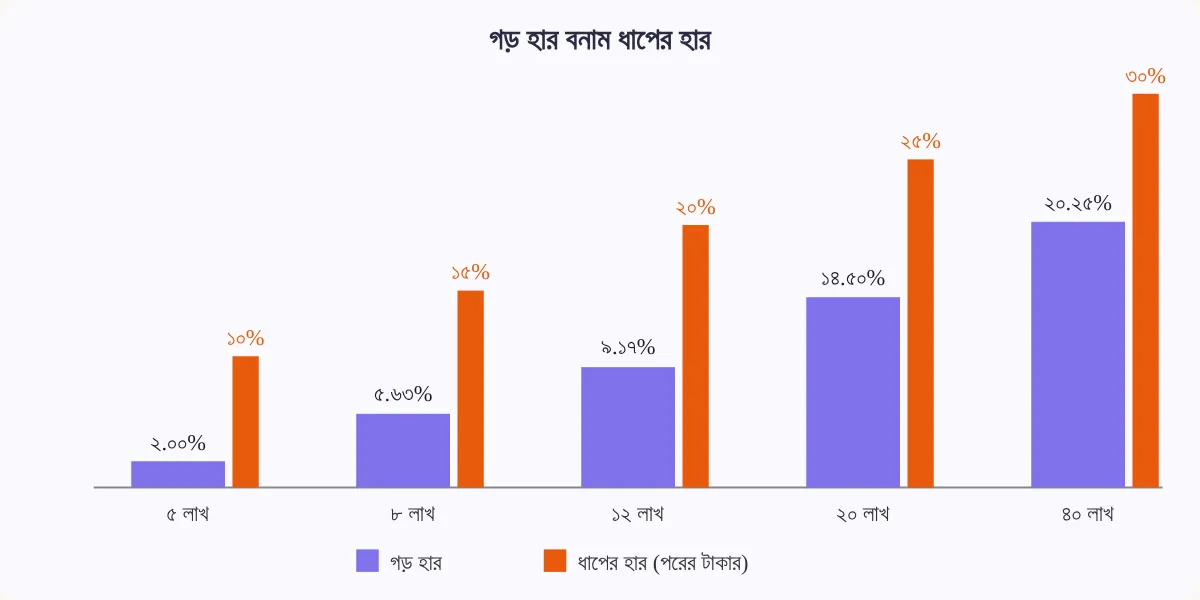
স্ল্যাবের হিসাব ধরে বিনিয়োগ রেয়াত ছাড়া কয়েকটি করযোগ্য আয়ের জন্য কর ও গড় হার বের করলে ছবিটা পরিষ্কার হয়:
| করযোগ্য আয় | কর | গড় হার | পরের টাকার ধাপের হার |
|---|---|---|---|
| ৫ লাখ | ১০,০০০ | ২.০০% | ১০% |
| ৮ লাখ | ৪৫,০০০ | ৫.৬৩% | ১৫% |
| ১০ লাখ | ৭৫,০০০ | ৭.৫০% | ১৫% |
| ১২ লাখ | ১,১০,০০০ | ৯.১৭% | ২০% |
| ২০ লাখ | ২,৯০,০০০ | ১৪.৫০% | ২৫% |
| ৪০ লাখ | ৮,১০,০০০ | ২০.২৫% | ৩০% |
লক্ষ করুন, ৪০ লাখ টাকার আয়েও গড় হার ৩০% নয়, ২০.২৫%। কারণ প্রথম ৪ লাখ করমুক্ত, আর আয়ের বড় একটা অংশ নিচের স্ল্যাবগুলোতেই পড়ে গেছে। ধাপের হার সবসময় গড় হারের চেয়ে বেশি বা সমান থাকে, তাই আয় বাড়লে গড় হার ধীরে ধীরে ধাপের হারের দিকে এগোয়, কিন্তু কখনো তা ছুঁতে পারে না।
বেতন বাড়লে কি সত্যিই হাতে কমে যায়
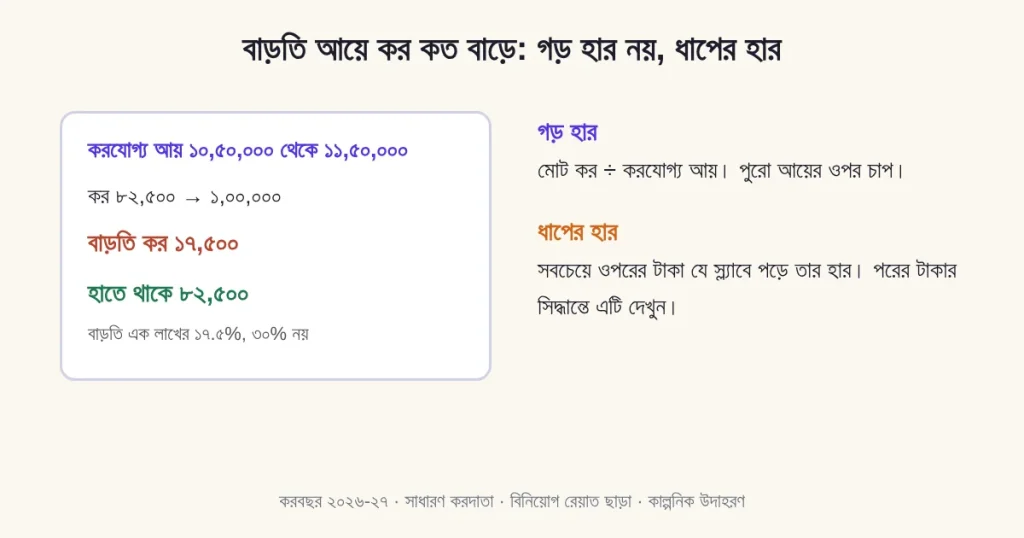
না। এই ভয়ের উত্তর সবচেয়ে ভালো মেলে একটা সীমারেখা পার হওয়ার উদাহরণে। ধরুন আপনার করযোগ্য আয় ১০,৫০,০০০ টাকা। ক্যালকুলেটরে কর আসে ৮২,৫০০ টাকা। বছরে এক লাখ বাড়লে করযোগ্য আয় হয় ১১,৫০,০০০ টাকা, আর কর হয় ১,০০,০০০ টাকা।
তাহলে বাড়তি কর হলো ১৭,৫০০ টাকা। কীভাবে? বাড়তি এক লাখের প্রথম ৫০,০০০ টাকা ১৫% স্ল্যাবে পড়েছে (৭,৫০০ টাকা), আর পরের ৫০,০০০ টাকা ২০% স্ল্যাবে ঢুকেছে (১০,০০০ টাকা)। এক লাখ বাড়তি আয়ের মধ্যে ৮২,৫০০ টাকা আপনার পকেটেই থেকেছে। নতুন স্ল্যাবে ঢোকার কারণে আগের আয়ের কর এক টাকাও বাড়েনি।
তাই এমন কোনো অবস্থা আসে না, যেখানে কর বাড়তে বাড়তে বেতন বাড়ার চেয়েও বেশি হয়ে যায়। সর্বোচ্চ ধাপের হার ৩০%, মানে বাড়তি প্রতি ১০০ টাকায় অন্তত ৭০ টাকা আপনার থাকে।
বেতনভোগীর জন্য আরও একটি হিসাব: এক-তৃতীয়াংশ ছাড়
চাকরির আয়ে বছরের মোট বেতন আয়ের এক-তৃতীয়াংশ বা ৫,০০,০০০ টাকা, যেটি কম, করমুক্ত ধরা হয়। এই ছাড় বাদ দেওয়ার পরের অঙ্কই টুলে বসাতে হয়। তাই বেতনভোগীর বাড়তি আয়ের পুরোটা করযোগ্য হয় না।
একটা উদাহরণ নিন। বছরের মোট বেতন আয় ১২,০০,০০০ টাকা হলে ছাড় ৪,০০,০০০ টাকা, করযোগ্য আয় ৮,০০,০০০ টাকা, কর ৪৫,০০০ টাকা। বেতন এক লাখ বেড়ে ১৩,০০,০০০ হলে করযোগ্য আয় দাঁড়ায় প্রায় ৮,৬৬,৬৬৭ টাকা, কর প্রায় ৫৫,০০০ টাকা। অর্থাৎ বাড়তি কর মাত্র ১০,০০০ টাকা, কারণ বাড়তি এক লাখের মাত্র প্রায় ৬৬,৬৬৭ টাকা করযোগ্য হয়েছে এবং সেটি ১৫% স্ল্যাবে পড়েছে।
তবে এটি তখনই খাটে, যখন ছাড় ৫ লাখের সীমায় পৌঁছায়নি, অর্থাৎ মোট বেতন আয় ১৫ লাখের নিচে। ১৫ লাখ ছাড়ালে ছাড় আর বাড়ে না, তখন বাড়তি বেতনের পুরোটাই করযোগ্য।
টুলে “আগে-পরে” পরীক্ষা করুন
বোনাস বা বাড়তি কাজের আগে সিদ্ধান্ত নিতে চাইলে এই সহজ পদ্ধতি কাজে দেবে:
- আয়কর ক্যালকুলেটর খুলে এখনকার করযোগ্য আয় দিন। দেয় কর টুকে রাখুন।
- একই ঘরে বাড়তি আয় যোগ করে নতুন সংখ্যা দিন। আবার দেয় কর টুকে রাখুন।
- দুই করের বিয়োগফলকে বাড়তি আয় দিয়ে ভাগ করুন। এটিই ওই বাড়তি আয়ের ওপর আসল কর হার।
উদাহরণ: করযোগ্য আয় ৯ লাখ, কর ৬০,০০০ টাকা। এক লাখ টাকার বোনাস যোগ হলে ১০ লাখে কর ৭৫,০০০ টাকা। ফারাক ১৫,০০০ টাকা, অর্থাৎ বোনাসের ওপর কর ১৫%। গড় হার (৭.৫০%) দেখে ভাবলে এই ফারাক ধরা পড়ত না।
রেয়াত ধাপের হার বদলায় না
বিনিয়োগ রেয়াত সরাসরি কর কমায়, স্ল্যাব সরায় না। রেয়াত হয় তিনটির মধ্যে সবচেয়ে কম অঙ্ক: করযোগ্য আয়ের ৩%, অনুমোদিত বিনিয়োগের ১০% ও ৭,৫০,০০০ টাকা। করযোগ্য আয় ১০ লাখ হলে কর ৭৫,০০০ টাকা। অনুমোদিত বিনিয়োগ ১,৫০,০০০ টাকা হলে রেয়াত হয় ১৫,০০০ টাকা (৩% দিত ৩০,০০০), ফলে দেয় কর ৬০,০০০ টাকা। আয় বাড়লে ধাপের হার ঠিকই আগের মতো বাড়বে, রেয়াত শুধু শেষ অঙ্ক থেকে একটা নির্দিষ্ট পরিমাণ বাদ দেয়। রেয়াতের নিয়ম বিস্তারিত দেখতে পড়ুন বিনিয়োগ রেয়াত ২০২৬-২৭।
বিনিয়োগের মুনাফা আগে আন্দাজ করতে চাইলে সঞ্চয়পত্রের মুনাফা ক্যালকুলেটর ও DPS ক্যালকুলেটর কাজে লাগবে।
ধাপের হার জানলে কী কাজে লাগে
দুজন সহকর্মীর কথা ভাবুন। রুমা আপার করযোগ্য আয় ১০ লাখ, ফয়সালের ১২ লাখ। দুজনেই এক লাখ টাকা করে বোনাস পাবেন। রুমা আপার বাড়তি কর হবে ১৫,০০০ টাকা, কারণ তাঁর বোনাসের বড় অংশ ১৫% স্ল্যাবে পড়ে। ফয়সালের বাড়তি কর হবে ২০,০০০ টাকা, কারণ তাঁর পুরো বোনাসই ২০% স্ল্যাবে। একই বোনাস, কিন্তু ধাপের হার আলাদা বলে হাতে পাওয়া অঙ্কও আলাদা।
এই বোঝাপড়া কয়েকটি বাস্তব সিদ্ধান্তে কাজে আসে:
- বোনাস বা ফ্রিল্যান্স কাজ নেওয়ার আগে: বাড়তি আয়ে কত কর কাটা যাবে, তা আগেই আন্দাজ করে নিতে পারবেন। তখন হাতে আসা টাকা নিয়ে অবাক হতে হবে না।
- বিনিয়োগের পরিকল্পনায়: রেয়াত একটা নির্দিষ্ট সীমার ভেতরে চলে (আয়ের ৩%, বিনিয়োগের ১০% ও ৭,৫০,০০০ টাকার মধ্যে যেটি কম)। তাই বিনিয়োগের আগে নিজের সীমাটা হিসাব করে নিলে বোঝা যায়, কত টাকা রাখলে পুরো রেয়াতটা পাবেন।
- বেতন নিয়ে দরদামে: বেতন বাড়ানোর প্রস্তাব এলে কর কাটার পর হাতে কত বাড়ছে, তা নিজেই বের করে নিতে পারবেন। এতে প্রস্তাবটা সত্যিই লাভজনক কি না বোঝা সহজ হয়।
মূল কথা, গড় হার দেখে মোট চাপ বোঝা যায়, আর ধাপের হার দেখে পরের টাকার সিদ্ধান্ত নেওয়া যায়। দুটোই দরকারি, শুধু একটিকে অন্যটির জায়গায় বসালে ভুল হয়।
তিনটি সাধারণ ভুল ধারণা
- “নতুন স্ল্যাবে ঢুকলে পুরো আয়ে বেশি হার বসবে।” ভুল। বেশি হার বসে শুধু ওই স্ল্যাবে ঢোকা অংশে।
- “গড় হার ৭.৫০% মানে বাড়তি লাখে ৭,৫০০ টাকা কর।” এটিও ভুল। ১০ লাখ আয়ের পর বাড়তি লাখে কর ১৫,০০০ টাকা বা তার বেশি, কারণ ধাপের হার গড় হারের চেয়ে বেশি।
- “বেতন বাড়ালে কর কেটে হাতে কমবে।” কখনোই নয়। ধাপের হার ৩০% ছাড়ায় না, তাই বাড়তি আয়ের অন্তত ৭০% আপনার থাকে।
সীমাবদ্ধতা ও কোথায় যাচাই করা হয়েছে
এই হিসাব আনুমানিক। উপরের উদাহরণে সাধারণ করদাতা ধরা হয়েছে, আর রেয়াতের অংশ ছাড়া বাকি হিসাবে বিনিয়োগ রেয়াত বাদ রাখা হয়েছে। সারচার্জ, উৎসে কাটা কর, নারী, ৬৫+ বছর, প্রতিবন্ধী বা মুক্তিযোদ্ধা শ্রেণির আলাদা করমুক্ত সীমা এবং ন্যূনতম কর (সাধারণ করদাতার জন্য টুলে ৫,০০০ টাকা) এখানে বিস্তারিত ধরা হয়নি। আপনার ক্ষেত্রে যা প্রযোজ্য, তা এনবিআরের নির্দেশনার সঙ্গে মিলিয়ে নিন। এটি কর পরামর্শ নয়।
যাচাইয়ের সূত্র (২২ নভেম্বর ২০২৬ তারিখে দেখা):
- করমুক্ত সীমা ৪,০০,০০০ টাকা: দ্য ডেইলি স্টারের ২৯ জুন ২০২৬-এর প্রতিবেদন, “Finance Bill passed, tax-free income threshold set at Tk 4 lakh for FY2026-27”।
- বেতনের এক-তৃতীয়াংশ বা ৫,০০,০০০ টাকার ছাড়: PwC Worldwide Tax Summaries, Bangladesh, Deductions।
- স্ল্যাবের হার: Sellshop-এর আয়কর ক্যালকুলেটর পাতায় ব্যবহৃত অর্থ আইন ২০২৬-এর হার। সরকারি নথি পাওয়া যাবে nbr.gov.bd-এ (আয়কর পরিপত্র ২০২৬-২০২৭ ও অর্থ আইন ২০২৬)।
রিটার্ন জমার ধাপ জানতে দেখুন অনলাইনে আয়কর রিটার্ন দাখিলের ধাপ, আর হিসাবের পুরো ছবির জন্য ব্যক্তিগত আয়কর হিসাব ২০২৬-২৭ গাইড। সংখ্যা বসিয়ে মিলিয়ে দেখুন আয়কর ক্যালকুলেটরে। বেতনের স্লিপ থেকে ক্যালকুলেটরের ঘরের সংখ্যা বের করার ধাপ করযোগ্য আয় কীভাবে বের করবেন গাইডে।
গড় হার ও ধাপের হার নিয়ে সাধারণ প্রশ্ন
আয় বাড়লে কি পুরো আয়ে বেশি হারে কর বসে?
না। বেশি হার বসে শুধু নতুন স্ল্যাবে ঢোকা অংশে। আগের টাকার কর বদলায় না।
করযোগ্য আয় ১০ লাখ হলে গড় হার কত?
২০২৬-২৭ করবর্ষের সাধারণ স্ল্যাবে কর ৭৫,০০০ টাকা, গড় হার ৭.৫০%। কিন্তু পরের টাকাটা পড়ে ১৫% স্ল্যাবে।
বেতন বছরে এক লাখ বাড়লে কর কত বাড়ে?
স্ল্যাব ও ছাড়ের ওপর নির্ভর করে। উপরের উদাহরণে করযোগ্য আয় ১০,৫০,০০০ থেকে ১১,৫০,০০০ হলে কর ১৭,৫০০ টাকা বাড়ে। বেতনভোগীর ছাড় থাকলে, যেমন ১২ লাখ থেকে ১৩ লাখ বেতনে, বাড়ে আরও কম, প্রায় ১০,০০০ টাকা।
এই লেখাটি সূত্র হিসেবে ব্যবহার করুন
ব্লগ বা ওয়েবসাইটে লিংক দিতে এই কোড:
লেখায় বা অ্যাসাইনমেন্টে সূত্র হিসেবে: