সঞ্চয়পত্রের মুনাফা ক্যালকুলেটর ফলের ঘরের নিচে প্রতিবারের মুনাফার একটি তালিকাও দেয়। সেখানে কোনো সারি এক পয়সা বেশি, শেষ সারি ছোট, আর ফল বাক্সের অঙ্ক গুণ করলে মোট মেলে না, এমন জিনিস চোখে পড়ে। এই লেখায় তালিকা পড়ার নিয়ম, পয়সার গোলের কারণ আর মাসে নির্দিষ্ট অঙ্ক পেতে কত বিনিয়োগ লাগে তার হিসাব আছে, সবই টুলের কোড চালিয়ে মেলানো। ঘরে সংখ্যা বসানোর ভুলের কথা আলাদা গাইডে: সঞ্চয়পত্র ক্যালকুলেটরে ঘর পূরণের ছয় ভুল।
তালিকায় কী থাকে
ফল বাক্সের নিচে “মুনাফার তালিকা (২০টি কিস্তি)”-র মতো একটি অংশ খোলে। কলাম পাঁচটি: কিস্তি, মাস, মুনাফা, কর ও নিট মুনাফা। সবশেষে “মোট” সারি। প্রতি সারি এক ব্যবধানের মুনাফা, আর “মাস” কলামে সেই সারি শেষ হওয়ার মাস। আসল তালিকায় ধরা নেই, তা মেয়াদ শেষে ফেরত পাবেন। CSV আর PDF বোতামের ফাইলও একই তালিকা থেকে আসে, তাই তিন জায়গায় সংখ্যা এক।
সারি কয়টি হয়
মেয়াদ ৫ বছর (৬০ মাস) আর প্রতি মাসে মুনাফা বাছলে ৬০ সারি। প্রতি ৩ মাসে হলে ২০ সারি। মেয়াদ ব্যবধান দিয়ে ভাগ না গেলে শেষে একটি ছোট সারি যোগ হয়। ৫০ মাস, প্রতি ৩ মাসে: ১৬টি পূর্ণ সারি আর শেষ সারি ২ মাসের, মোট ১৭ সারি। টুলের লেখায় “মুনাফা পাবেন ১৬ বার” আসে, কারণ পূর্ণ ব্যবধান ১৬টি; তালিকায় ১৭টি সারি, কারণ শেষের ২ মাসও আলাদা সারিতে।
৳ ৫,০০,০০০, ১০% হার, ১০% কর ধরলে শেষ সারি (মাস ৫০): মুনাফা ৳ ৮,৩৩৩.৩৩, কর ৳ ৮৩৩.৩৩, নিট ৳ ৭,৫০০। তালিকার মোট: মুনাফা ৳ ২,০৮,৩৩৩.৩৩, কর ৳ ২০,৮৩৩.৩৩, নিট ৳ ১,৮৭,৫০০। এই ছোট সারি মেয়াদ শেষের দিনে আসে, সেটি সঞ্চয়পত্রের শর্ত মিলিয়ে দেখুন।
সারি ২ কেন এক পয়সা বেশি
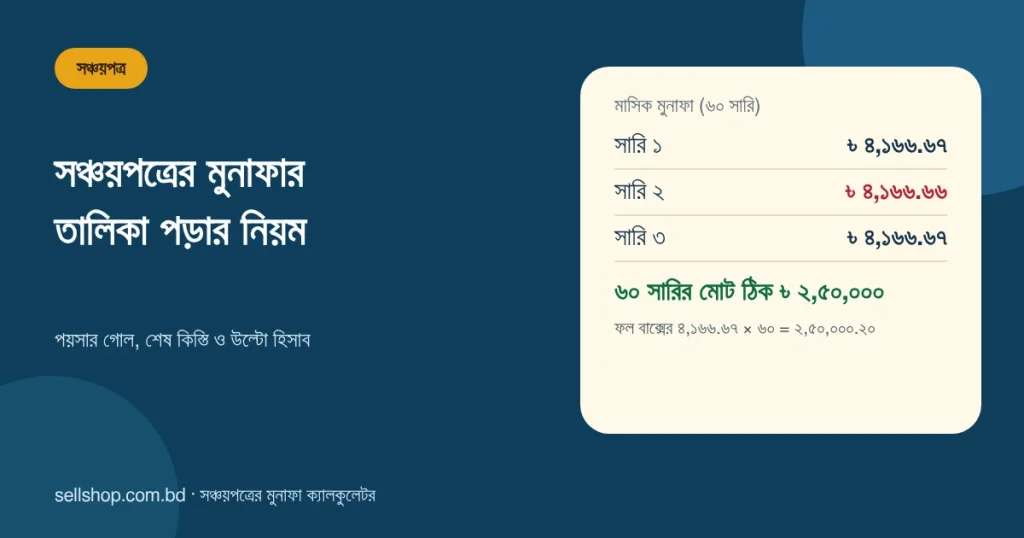
৳ ৫,০০,০০০, ১০%, ৫ বছর, প্রতি মাসে, ১০% কর ধরুন। প্রতি মাসের মুনাফা ৪,১৬৬.৬৬৬… টাকা, দুই দশমিকে শেষ হয় না। তালিকায় প্রথম তিন সারি:
| কিস্তি | মুনাফা | কর | নিট মুনাফা |
|---|---|---|---|
| ১ | ৳ ৪,১৬৬.৬৭ | ৳ ৪১৬.৬৭ | ৳ ৩,৭৫০ |
| ২ | ৳ ৪,১৬৬.৬৬ | ৳ ৪১৬.৬৬ | ৳ ৩,৭৫০ |
| ৩ | ৳ ৪,১৬৬.৬৭ | ৳ ৪১৬.৬৭ | ৳ ৩,৭৫০ |
কারণ টুল প্রতি সারি আলাদা গোল করে না। জমা যোগফল গোল করে, আর প্রতি সারি হলো আগের জমার সঙ্গে পার্থক্য। প্রথম সারির জমা ৪,১৬৬.৬৬৭ গোল হয়ে ৪,১৬৬.৬৭; দুই সারির জমা ৮,৩৩৩.৩৩৩ গোল হয়ে ৮,৩৩৩.৩৩, তাই দ্বিতীয় সারি ৪,১৬৬.৬৬; তিন সারির জমা ঠিক ১২,৫০০, তাই তৃতীয় সারি আবার ৪,১৬৬.৬৭। এতে ৬০ সারির মোট ঠিক ৳ ২,৫০,০০০ হয়, ১ পয়সাও এদিক-ওদিক নয়। ব্যাংক বা সঞ্চয়পত্র অফিস পয়সা কীভাবে গোল করে, তা টুল জানে না; আসল ব্যবধানে এক-দুই পয়সা ভিন্ন হতে পারে।
ফল বাক্সের অঙ্ক গুণ করলে মোট মেলে না
উপরের উদাহরণে ফল বাক্সে “প্রতিবার মুনাফা (করের আগে)” দেখায় ৳ ৪,১৬৬.৬৭। একে ৬০ দিয়ে গুণ করলে ২,৫০,০০০.২০, কিন্তু মেয়াদের মোট মুনাফা ২,৫০,০০০। দশ পয়সার ফারাক গোলের জন্য। মোটের জন্য মেয়াদে মোট মুনাফার ঘর বা তালিকার “মোট” সারি দেখুন, প্রতিবারের অঙ্ক গুণ করবেন না।
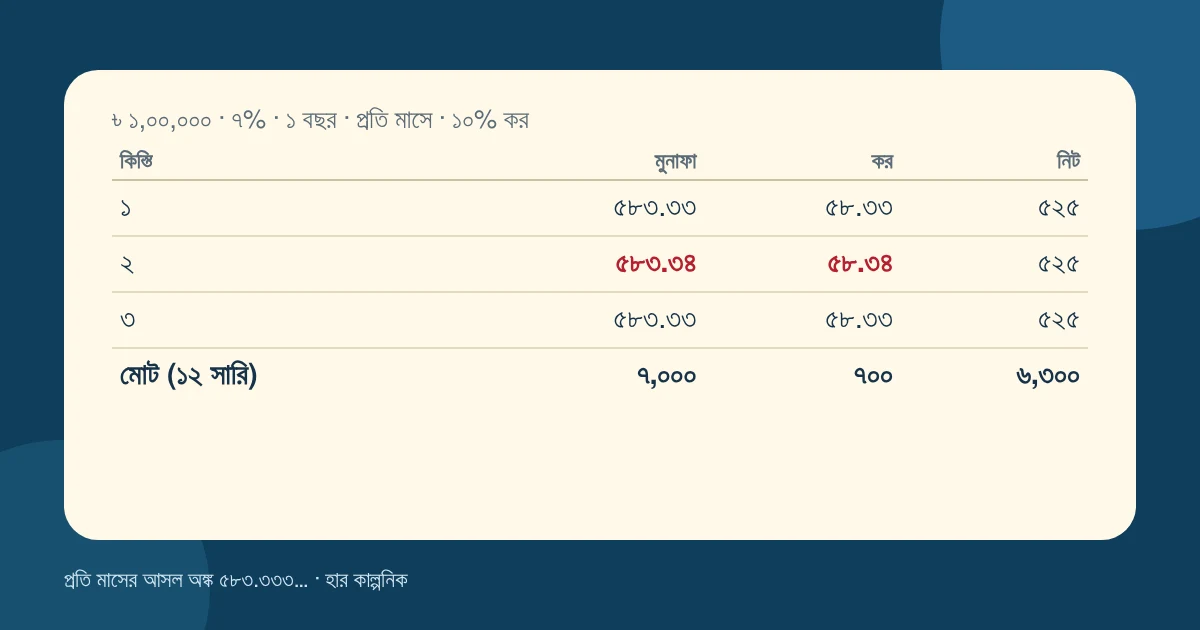
সংখ্যা একটু ছোট ধরলেও একই ব্যাপার। ৳ ১,০০,০০০, ৭%, ১ বছর, প্রতি মাসে, ১০% কর: প্রতি মাসে ৫৮৩.৩৩৩…। তালিকায় সারি ১ ৳ ৫৮৩.৩৩, সারি ২ ৳ ৫৮৩.৩৪, সারি ৩ ৳ ৫৮৩.৩৩। নিট প্রতি সারিতে ৳ ৫২৫। মোট মুনাফা ৳ ৭,০০০, কর ৳ ৭০০, নিট ৳ ৬,৩০০।
উল্টো হিসাব: মাসে নির্দিষ্ট অঙ্ক পেতে কত বিনিয়োগ লাগে
টুলে উল্টো ঘর নেই। তবে সূত্রটি সোজা: প্রতিবার হাতে পাওয়া অঙ্ক = বিনিয়োগ × হার × (ব্যবধান মাস ÷ ১২) × (১ − কর ÷ ১০০)। তাই বিনিয়োগ = কাঙ্ক্ষিত অঙ্ক ÷ (হার × ব্যবধান ÷ ১২ × (১ − কর ÷ ১০০))।
ধরুন মাসে নিট ৳ ২০,০০০ চাই, হার ১০% আর কর ১০% (কাল্পনিক)। বিনিয়োগ = ২০,০০০ ÷ (০.১০ ÷ ১২ × ০.৯) = ২৬,৬৬,৬৬৬.৬৭, গোল করে ৳ ২৬,৬৬,৬৬৭। টুলে এটি বসিয়ে প্রতি মাসে বাছলে “প্রতিবার হাতে পাবেন” আসে ৳ ২০,০০০। কাছাকাছি দুটি সংখ্যা: ৳ ২৬,০০,০০০-এ ৳ ১৯,৫০০, আর ৳ ২৭,০০,০০০-এ ৳ ২০,২৫০।
কর ও হার এক ধাপ বদলালে
৳ ১০,০০,০০০, ৫ বছর, প্রতি ৩ মাসে, ১০% হার ধরে কর বদলালে (কাল্পনিক):
| কর | প্রতিবার হাতে | ৫ বছরে মোট নিট মুনাফা |
|---|---|---|
| ০% | ৳ ২৫,০০০ | ৳ ৫,০০,০০০ |
| ৫% | ৳ ২৩,৭৫০ | ৳ ৪,৭৫,০০০ |
| ১০% | ৳ ২২,৫০০ | ৳ ৪,৫০,০০০ |
| ১৫% | ৳ ২১,২৫০ | ৳ ৪,২৫,০০০ |
কর ১০% রেখে হার ৯%, ১০% ও ১১% করলে প্রতিবার হাতে আসে ৳ ২০,২৫০, ৳ ২২,৫০০ ও ৳ ২৪,৭৫০। এক শতাংশ বিন্দুর ফারাক ৫ বছরে নিট ৳ ৪৫,০০০।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার সংখ্যা Sellshop Tools ১.৪৬.৫-এর কোড চালিয়ে মেলানো, আসল সাইটের পাতায়, ফোনে বা PDF-এর ছাপা চেহারায় নয়। হার ও কর কাল্পনিক, কোনো সঞ্চয়পত্রের ঘোষিত হার বা কর কাটার নিয়ম নয়। আবগারি শুল্ক বা অন্য কাটা টুল ধরে না। নিজের হার, কর ও মুনাফার তারিখ সঞ্চয়পত্র কেনার ব্যাংক, পোস্ট অফিস বা জাতীয় সঞ্চয় অধিদপ্তরের ঘোষণা থেকে মিলিয়ে নিন। হালনাগাদ: ৫ নভেম্বর ২০২৬।
সাধারণ প্রশ্ন
তালিকার মোট আর ফল বাক্সের মোটে পয়সার ফারাক হয় কি?
মুনাফা ও করের মোট দুই জায়গায় এক। শুধু নিট কখনো কখনো এক পয়সা ভিন্ন হতে পারে, কারণ সারির নিট প্রতিটি গোল মানের বিয়োগফল। বড় ফারাক দেখলে ঘরে ভুল সংখ্যা আছে কি না দেখুন।
শতাংশ হাতে মেলানোর সহজ উপায় কী?
কাঙ্ক্ষিত অঙ্ককে হার ও ব্যবধান দিয়ে ভাগ করে বিনিয়োগ বের করুন, তারপর শতকরা ক্যালকুলেটরে কর বাদ দিয়ে মিলিয়ে নিন।
FDR-এ কি একই রকম তালিকা পাওয়া যায়?
হ্যাঁ, FDR ক্যালকুলেটর একই তালিকা-ফাংশন ব্যবহার করে। তবে আসলে যোগ বাছলে সারির মুনাফা প্রতিবার বাড়ে; সঞ্চয়পত্রের টুলে আসল অপরিবর্তিত, তাই সব পূর্ণ সারি সমান।