DPS-এ “তিন লাখ জমাব” ঠিক করা সহজ, কিন্তু কীভাবে জমাবেন সেটাই ফল বদলায়। মাসে ৳ ২৫,০০০ করে ১২ মাস, নাকি মাসে ৳ ২,৫০০ করে ১২০ মাস: দুই ক্ষেত্রেই মোট জমা ৳ ৩,০০,০০০, কিন্তু মুনাফা কয়েক গুণ আলাদা। এই লেখায় একই মোট জমার ছয় ছক DPS ক্যালকুলেটরে চালিয়ে পাশাপাশি রাখা হয়েছে। সব হার কাল্পনিক ১০%; আপনার ব্যাংকের হার ও শর্ত বসিয়ে নিজে মিলিয়ে নিন। টুলের ঘরে কী লিখলে কী হয়, তা আছে DPS ক্যালকুলেটরে ঘর পূরণের ছয় ভুল লেখায়।
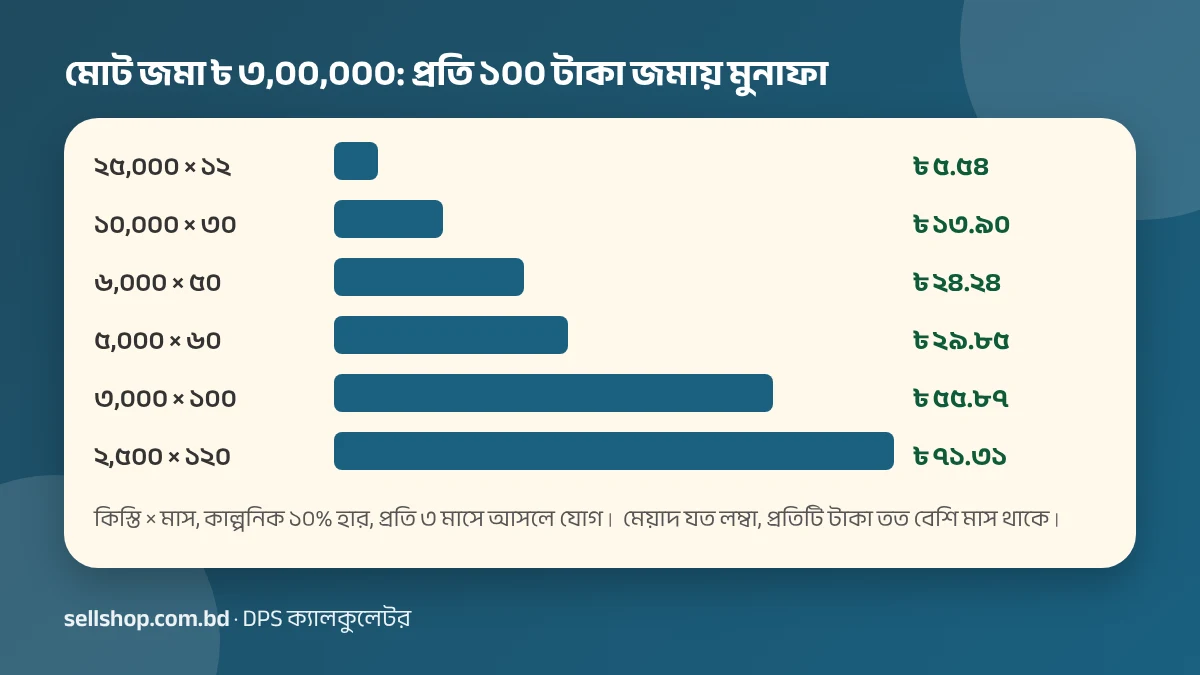
কাল্পনিক ১০% বার্ষিক হার, প্রতি ৩ মাসে আসলে যোগ ধরে (টুলের গোড়ার বিকল্প) মোট জমা সবখানে ৳ ৩,০০,০০০:
| কিস্তি × মাস | মেয়াদ | মুনাফা | মেয়াদশেষে | প্রতি ১০০ টাকায় মুনাফা |
|---|---|---|---|---|
| ২৫,০০০ × ১২ | ১ বছর | ৳ ১৬,৬২৯.৩২ | ৳ ৩,১৬,৬২৯.৩২ | ৳ ৫.৫৪ |
| ১০,০০০ × ৩০ | ২.৫ বছর | ৳ ৪১,৭০৩.১৪ | ৳ ৩,৪১,৭০৩.১৪ | ৳ ১৩.৯০ |
| ৬,০০০ × ৫০ | ৫০ মাস | ৳ ৭২,৭১৯.০৮ | ৳ ৩,৭২,৭১৯.০৮ | ৳ ২৪.২৪ |
| ৫,০০০ × ৬০ | ৫ বছর | ৳ ৮৯,৫৫৬.০৩ | ৳ ৩,৮৯,৫৫৬.০৩ | ৳ ২৯.৮৫ |
| ৩,০০০ × ১০০ | ১০০ মাস | ৳ ১,৬৭,৬০৩.৯১ | ৳ ৪,৬৭,৬০৩.৯১ | ৳ ৫৫.৮৭ |
| ২,৫০০ × ১২০ | ১০ বছর | ৳ ২,১৩,৯৪৪.৪৭ | ৳ ৫,১৩,৯৪৪.৪৭ | ৳ ৭১.৩১ |
শেষ ছকে মুনাফা প্রথম ছকের প্রায় ১২.৯ গুণ। টাকা একই, তফাত শুধু সময়ে। শেষ ঘরের “প্রতি ১০০ টাকায় মুনাফা” মুনাফাকে মোট জমা দিয়ে ভাগ করে ১০০ দিয়ে গুণ করে পাওয়া; হাতে মেলাতে শতকরা ক্যালকুলেটর কাজে লাগে।
কিস্তি প্রতি মাসের শুরুতে জমা পড়ে, তাই সরল সুদে মুনাফা মোট জমা × (হার ÷ ১২) × (মাস + ১) ÷ ২। অর্থাৎ মোট জমা সমান হলে মুনাফা নির্ভর করে (মাস + ১)-এর ওপর। ১০% হারে এই সূত্র দেয় ১২ মাসে ৳ ১৬,২৫০, ৬০ মাসে ৳ ৭৬,২৫০ আর ১২০ মাসে ৳ ১,৫১,২৫০। ১২০ মাসের কিস্তি গড়ে প্রায় ৬০ মাস ব্যাংকে থাকে, ১২ মাসের কিস্তি গড়ে সাড়ে ৬ মাস।
আসলে যোগ ফারাক আরও বাড়ায়, কারণ মেয়াদ যত লম্বা, জমা সুদও তত বেশি সুদ আনে। ১২ মাসে আসলে যোগ সরল সুদের চেয়ে মাত্র ৳ ৩৭৯.৩২ বেশি দেয়, আর ১২০ মাসে ৳ ৬২,৬৯৪.৪৭। (সরল সুদের অঙ্কগুলো সূত্র থেকে হাতে বের করা; টুলে সরল সুদের বিকল্প নেই।)
একই ৳ ৫,০০০ × ৬০ ছক থেকে শুরু করে (মুনাফা ৳ ৮৯,৫৫৬.০৩) দুটি দিকে বাড়ানো যায়: কিস্তি দ্বিগুণ করে ৳ ১০,০০০ × ৬০, বা মেয়াদ দ্বিগুণ করে ৳ ৫,০০০ × ১২০। দুটিতেই জমা দ্বিগুণ হয়, কিন্তু প্রথমটিতে মুনাফা ঠিক দ্বিগুণ, ৳ ১,৭৯,১১২.০৬; দ্বিতীয়টিতে ৳ ৪,২৭,৮৮৮.৯৪, অর্থাৎ প্রায় ৪.৮ গুণ। কিস্তির বদল রৈখিক, মেয়াদের বদল নয়।
লক্ষ্য একই রেখে (মেয়াদশেষে অন্তত ৳ ৫,০০,০০০, কাল্পনিক ১০%, প্রতি ৩ মাসে আসলে যোগ) তিন মেয়াদের জন্য ন্যূনতম পূর্ণ-টাকার কিস্তি, টুলে বসিয়ে মেলানো:
| মেয়াদ | মাসিক কিস্তি | মোট জমা | মেয়াদশেষে |
|---|---|---|---|
| ৩ বছর (৩৬ মাস) | ৳ ১১,৮৮৪ | ৳ ৪,২৭,৮২৪ | ৳ ৫,০০,০৩৬.৩৭ |
| ৫ বছর (৬০ মাস) | ৳ ৬,৪১৮ | ৳ ৩,৮৫,০৮০ | ৳ ৫,০০,০৩৪.১২ |
| ১০ বছর (১২০ মাস) | ৳ ২,৪৩৩ | ৳ ২,৯১,৯৬০ | ৳ ৫,০০,১৭০.৭৬ |
এক টাকা কম কিস্তিতে প্রতিটিই ৫ লাখের নিচে থেকে যায়: ৳ ১১,৮৮৩-তে ৳ ৪,৯৯,৯৯৪.৩০, ৳ ৬,৪১৭-তে ৳ ৪,৯৯,৯৫৬.২১, ৳ ২,৪৩২-তে ৳ ৪,৯৯,৯৬৫.১৮। ফলে ১০ বছরের ছকে মোট জমা ৩ বছরের ছকের চেয়ে প্রায় ৳ ১,৩৫,৮৬৪ কম, মাসিক কিস্তি প্রায় চার-পঞ্চমাংশ কম।
- টাকা আটকে থাকা: দীর্ঘ ছকে কিস্তি অনেক বছর বাঁধা থাকে। মেয়াদ আগে ভাঙলে ব্যাংক কম হারে মুনাফা দিতে পারে; টুল তা ধরে না।
- হার একই ধরা: আসলে ব্যাংকের হার ও মেয়াদের বিকল্প আলাদা; আপনি যে ছকে যেতে চান, তার হার ব্যাংকের শর্তে দেখে বসান।
- কিস্তি ফসকালে: দেরি বা বাদ যাওয়া টুলে ধরা হয় না; প্রতি মাসে ঠিক সময়ে জমা ধরা।
- কর: টুলে কর মেয়াদশেষে মুনাফার ওপর একবারে কাটা ধরা, কাটার হার আপনি দেন। ছক বদলালে মুনাফা বদলায়, তাই কাটা অঙ্কও বদলায়।
- DPS ক্যালকুলেটর খুলে কিস্তির ঘরে ৫০০০, হারে ১০ লিখুন।
- মেয়াদের ঘরে ৬০ লিখে পাশের বাছাই “মাস” করুন, আসলে যোগ “প্রতি ৩ মাসে” রাখুন। মুনাফা ৳ ৮৯,৫৫৬.০৩ আসবে।
- কিস্তি ২৫০০ ও মেয়াদ ১২০ মাস দিন: ৳ ২,১৩,৯৪৪.৪৭। মোট জমা দুই ক্ষেত্রেই ৳ ৩,০০,০০০ কি না দেখুন।
- আপনার ব্যাংকের হার ও আসলে-যোগের সময় বসিয়ে একই ছক আবার চালান।
মুনাফা কীভাবে জমে ও আসলে যোগের বিকল্পের ফারাক আছে DPS-এর মুনাফা হিসাব লেখায়, আর FDR, DPS ও সঞ্চয়পত্র কোনটি কার জন্য, তা তিনটির তুলনায়। একবারে জমা রাখলে ফল দেখতে FDR ক্যালকুলেটর।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার সব সংখ্যা Sellshop Tools ১.৪৬.৫-এর DPS টুলের কোড চালিয়ে মেলানো, আসল সাইটের পাতায় বা ফোনে নয়। হার ১০% কাল্পনিক, কোনো ব্যাংকের আসল হার নয়। ব্যাংকের হিসাব (কিস্তি মাসের শুরুতে না শেষে, আসলে যোগের সময়, গোল করা, কর) আলাদা হতে পারে, তাই ফল আনুমানিক। এটি আর্থিক পরামর্শ নয়; কোন ছক আপনার জন্য, তা ব্যাংকের শর্ত ও নিজের প্রয়োজন দেখে ঠিক করুন। হালনাগাদ: ৫ নভেম্বর ২০২৬।
কারণ কিস্তি যত দিন ব্যাংকে থাকে তত সুদ পায়। মেয়াদ লম্বা হলে প্রতিটি টাকা গড়ে বেশি মাস থাকে, আর জমা সুদও আসলে যোগ হয়ে সুদ আনে।
হিসাবের অঙ্কে মুনাফা বেশি, কিন্তু টাকা বছরের পর বছর বাঁধা থাকে এবং মেয়াদ আগে ভাঙলে নিয়ম আলাদা হতে পারে। আপনার প্রয়োজন ও ব্যাংকের শর্ত দেখে ঠিক করুন।
না। টুলে আসলে যোগের চারটি বিকল্প (প্রতি ১, ৩, ৬ বা ১২ মাসে)। সরল সুদ সূত্রে হাতে বের করতে হয়।
টুল মেয়াদশেষে মুনাফার ওপর আপনার দেওয়া হারে একবারে কাটে, তাই মুনাফা যত, কাটাও তত।