শেষ হালনাগাদ:
প্রবাসী আয় ব্যাংকিং চ্যানেলে পাঠালে কখনো কখনো সরকারি প্রণোদনা মেলে, যা পাঠানো টাকার ওপর একটি শতাংশ। এটি হাতে পাওয়া মোট অঙ্ক বাড়ায়, তাই হিসাবে ধরা দরকার। আবার হার ও শর্ত বদলায় বলে ভুল হার ধরলে হিসাব ভুল হয়। এখানে হিসাবের সূত্র আর যাচাইয়ের তালিকা দেওয়া হলো; প্রবাসী আয় ক্যালকুলেটর-এ হার বসিয়ে মিলিয়ে নিন।
আগে একটি কথা: ২০২৬-২৭ অর্থবছরের বাজেট বক্তৃতায় (১১ জুন ২০২৬) বৈধ চ্যানেলে ২.৫% নগদ প্রণোদনা অব্যাহত রাখার কথা বলা হয়েছে। বাংলাদেশ ব্যাংকের মূল সার্কুলার আমি খুলিনি, তাই কার্যকর শর্ত ও তারিখ আপনার ব্যাংকে মিলিয়ে নিন। নিচের ১%, ২% ও ৩% হার শুধুই উদাহরণ; ২.৫%-এর সারিটি ঘোষিত হারের সঙ্গে মেলে।
সূত্র
প্রণোদনা = রেটে পাওয়া টাকা × হার ÷ ১০০
মোট প্রাপ্তি = রেটে পাওয়া টাকা + প্রণোদনা
১,০০০ SAR, রেট ৩০ হলে রেটে পাওয়া টাকা ৩০,০০০। হার ২% হলে প্রণোদনা ৩০,০০০ × ২ ÷ ১০০ = ৬০০ টাকা। মোট ৩০,৬০০ টাকা। শতাংশ বের করার সহজ কৌশল শতকরা হিসাবের গাইডে।
হারভেদে ছক
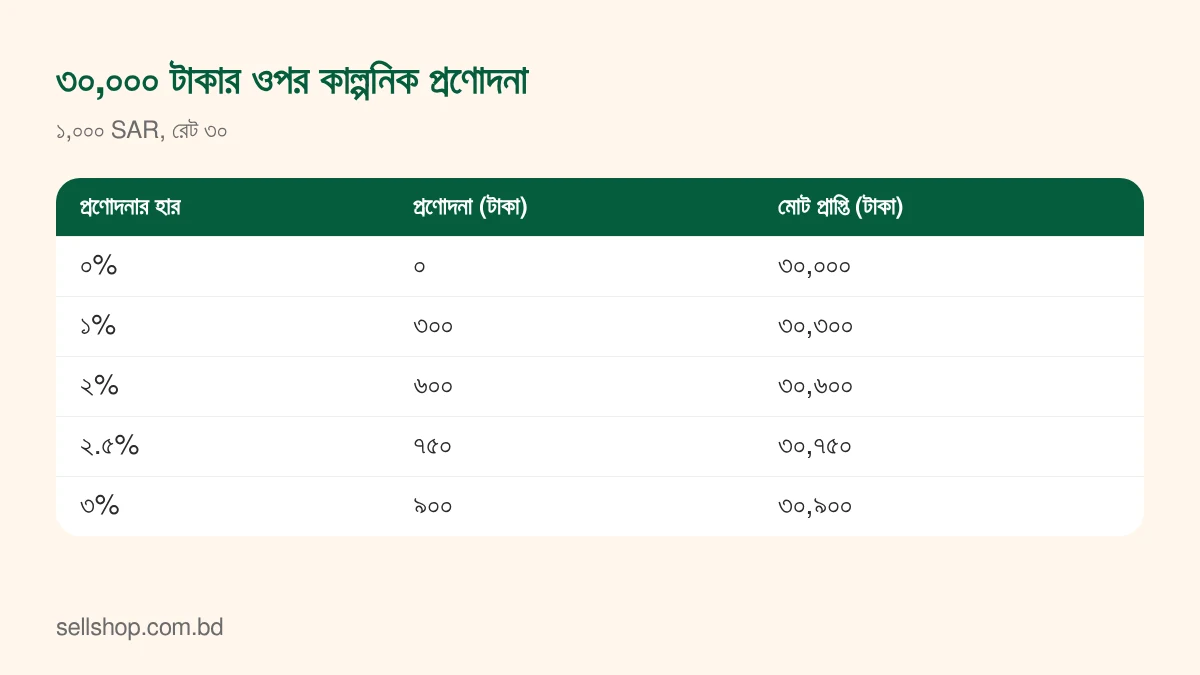
- ০% হলে প্রণোদনা ০ টাকা, মোট ৩০,০০০ টাকা।
- ১% হলে প্রণোদনা ৩০০ টাকা, মোট ৩০,৩০০ টাকা।
- ২% হলে প্রণোদনা ৬০০ টাকা, মোট ৩০,৬০০ টাকা।
- ২.৫% হলে প্রণোদনা ৭৫০ টাকা, মোট ৩০,৭৫০ টাকা।
- ৩% হলে প্রণোদনা ৯০০ টাকা, মোট ৩০,৯০০ টাকা।
হার ১% বাড়লে এই অঙ্কে ৩০০ টাকা বাড়ে। হার সামান্য বদলালেও বছরে নিয়মিত পাঠালে ফারাক জমে; বছরের হিসাব এই গাইডে।
ফির সঙ্গে নিট লাভ
প্রণোদনা পেলেও ফি দিতে হয়। নিট হিসাব: প্রণোদনা − ফি (টাকায়)। কাল্পনিক ২% প্রণোদনা (৬০০ টাকা) থেকে ১০ SAR ফি (১০ × ৩০ = ৩০০ টাকা) বাদ দিলে নিট ৩০০ টাকা লাভ। প্রণোদনা না থাকলে ফি পুরোটাই খরচ।
দুই সেবা তুলনার সময় এই নিট অংশটিই কাজের: যে সেবায় প্রণোদনা প্রযোজ্য ও ফি কম, সেটি এগিয়ে। পুরো তুলনার নিয়ম কম ফি না ভালো রেট গাইডে।
ফি কত পর্যন্ত প্রণোদনা পুষিয়ে দেয়
১,০০০ SAR, রেট ৩০, প্রণোদনা ২.৫% (কাল্পনিক ধরে) হলে প্রণোদনা ৭৫০ টাকা। এই ৭৫০ টাকা ফির কত অঙ্ক পর্যন্ত পুষিয়ে দেয়, তা ভাগ করে বের হয়: ৭৫০ ÷ ৩০ = ২৫ SAR। টুলে মিলিয়ে দেখা যায়:
- ফি ও প্রণোদনা কোনোটিই নেই: প্রতি ১ SAR খরচে পাচ্ছেন ৩০।
- ফি ১০ SAR, প্রণোদনা নেই: প্রায় ২৯.৭০।
- ফি ১০ SAR, প্রণোদনা ২.৫%: প্রায় ৩০.৪৫।
- ফি ২৫ SAR, প্রণোদনা ২.৫%: ঠিক ৩০, অর্থাৎ প্রণোদনা পুরোটাই ফিতে চলে গেছে।
তাই ফি ২৫ SAR-এর কম হলে প্রণোদনাসহ সেবা ফি-ছাড়া, প্রণোদনা-ছাড়া সেবার চেয়ে এগিয়ে, আর ২৫-এর বেশি হলে পিছিয়ে (এই কাল্পনিক অঙ্কে, প্রতিবার ১,০০০ SAR পাঠালে)। পাঠানোর অঙ্ক বদলালে প্রণোদনার অঙ্কও বদলায়, তাই সীমাটি নতুন করে বের করতে হয়।
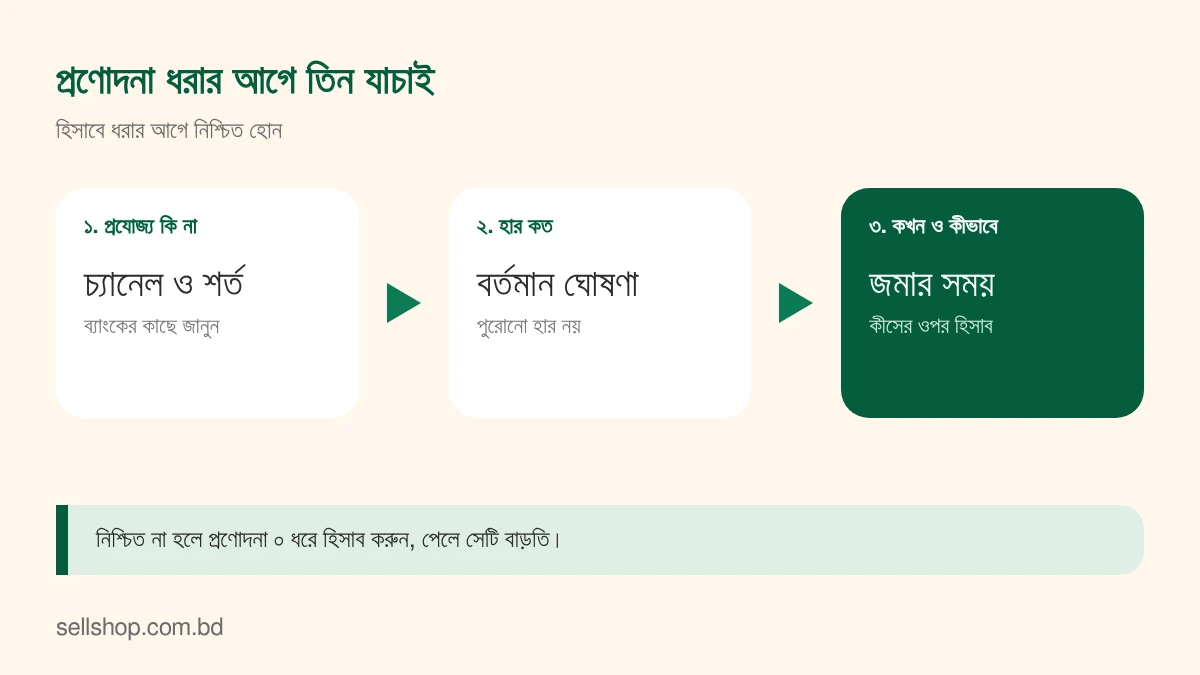
হিসাবে ধরার আগে তিন যাচাই
- প্রযোজ্য কি না। প্রণোদনা সাধারণত নির্দিষ্ট চ্যানেল বা নির্দিষ্ট শর্তে মেলে। আপনার পাঠানোর পথে প্রযোজ্য কি না, ব্যাংকের কাছে জেনে নিন।
- বর্তমান হার। হার বদলাতে পারে। পুরোনো ব্লগ বা আগের বছরের হার না ধরে আজকের ঘোষণা দেখুন।
- কীসের ওপর ও কখন। প্রণোদনা পুরো পাঠানো অঙ্কের ওপর, নাকি নির্দিষ্ট অংশের ওপর, আর কবে জমা হয়, ব্যাংক বলবে। এই টুলে প্রণোদনা রেটে পাওয়া টাকার ওপর ধরা হয়।
নিশ্চিত না হলে
হার নিয়ে সন্দেহ থাকলে প্রণোদনার ঘরে ফাঁকা বা ০ রাখুন। তাহলে নিশ্চিত প্রাপ্তিটুকু দেখবেন; প্রণোদনা পেলে সেটি বাড়তি। বিশেষ করে নির্দিষ্ট টাকা পাঠানোর উল্টো হিসাবে প্রণোদনা ধরে কম পাঠালে দেশে কম পৌঁছানোর ঝুঁকি থাকে।
সংখ্যায় দেখুন: দেশে ৩০,০০০ টাকা পেতে চান, রেট ৩০। প্রণোদনা ০ ধরলে পাঠাতে হয় ১,০০০ SAR। ২.৫% ধরলে টুল ৩০,০০০ ÷ (৩০ × ১.০২৫) করে ৯৭৫.৬১ SAR পাঠাতে বলে। কিন্তু প্রণোদনা শেষে না মিললে ৯৭৫.৬১ SAR-এ রেটে মাত্র ২৯,২৬৮.২৯ টাকা পৌঁছায়, ৭৩১.৭১ টাকা কম। টাকা না কম পড়া জরুরি হলে এই হিসাবে প্রণোদনা ০ রেখে পাঠান।
টুলের প্রণোদনার ঘরে যা লিখবেন
ঘরে শুধু সংখ্যা লিখুন, যেমন ২.৫। কয়েকটি আচরণ জানা থাকলে ভুল এড়ানো যায়:
- % চিহ্ন দিলে বার্তা আসে। “২.৫%” লিখলে টুল সংখ্যা পড়তে পারে না, বার্তা দেখায়: প্রণোদনা ০ থেকে ১০০ শতাংশের মধ্যে লিখুন।
- কমা পড়া হয় হাজারের কমা ধরে। “২,৫” লিখলে টুল ২৫ পড়ে। তখন ১,০০০ SAR-এ রেটে পাওয়া ৩০,০০০ টাকার প্রণোদনা ৭,৫০০ টাকা দেখায়, ৭৫০ নয়। দশমিকের জন্য বিন্দু (২.৫) দিন।
- সীমা ০ থেকে ১০০। ১০১ বা ঋণাত্মক সংখ্যায় একই বার্তা আসে।
- ফাঁকা রাখলে ০। তখন প্রণোদনা ০ ধরে হিসাব হয়।
বাংলা ও ইংরেজি দুই রকম অঙ্কই চলে।
অফিশিয়াল চ্যানেল কেন
ব্যাংকিং বা অনুমোদিত চ্যানেলে পাঠালে রেট ও ফি স্পষ্ট থাকে, লেনদেনের রেকর্ড থাকে, আর প্রযোজ্য হলে প্রণোদনা পাওয়া যায়। অনানুষ্ঠানিক পথে এর কিছুই মেলে না এবং ঝুঁকি বেশি। কোন রেট ধরে হিসাব হয়, তা রেটের গাইডে; দুই পথের তুলনা প্রবাসীর টাকার হিসাবে। সোজা হিসাব এখানে। এই মুদ্রা-টাকার হিসাবগুলোর একত্র তালিকা ডলার-টাকা হিসাব এক জায়গায়।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখার অঙ্কগুলো উদাহরণ। ২.৫%-এর সূত্র বাজেট বক্তৃতা (একাধিক সংবাদে মেলানো); মূল সার্কুলার আমি যাচাই করিনি। টুলে কোনো হার বসানো নেই। এটি আনুমানিক হিসাব; চূড়ান্ত অঙ্ক ব্যাংকের অ্যাপে বা শাখায় দেখে নিন। হালনাগাদ: ৫ নভেম্বর ২০২৬।
সাধারণ প্রশ্ন
প্রণোদনা কত শতাংশ?
২০২৬-২৭ বাজেট বক্তৃতায় ২.৫% নগদ প্রণোদনা অব্যাহত রাখার কথা বলা হয়েছে (বাংলাদেশ ব্যাংকের মূল সার্কুলার আমি খুলে পাইনি, তাই সার্কুলার অযাচাই; বাজেটের এ কথা প্রথম আলো ইংরেজির প্রতিবেদনে মিলেছে, ১৪ নভেম্বর ২০২৬। সার্কুলার খুঁজতে বাংলাদেশ ব্যাংকের সাইট bb.org.bd-র বৈদেশিক মুদ্রা নীতি বিভাগের (FEPD) সার্কুলার তালিকা দেখুন)। টুল কোনো হার বসায় না। হার ও শর্ত বদলাতে পারে, তাই বর্তমান হার ব্যাংক বা বাংলাদেশ ব্যাংকের ঘোষণায় দেখুন।
প্রণোদনা কিসের ওপর হিসাব হয়?
টুলে ধরা আছে রেটে পাওয়া টাকার ওপর। আপনার ব্যাংক অন্য ভিত্তি ধরলে সেই ভিত্তির অঙ্ক বসিয়ে মিলিয়ে নিন।
প্রণোদনা থেকে ফি বাদ যায় কি?
না, ফি ও প্রণোদনা আলাদা। তবু নিট লাভ দেখতে প্রণোদনা থেকে ফি টাকায় বাদ দিয়ে দেখা কাজের।
প্রণোদনার ঘরে ২.৫% লিখলে বার্তা আসে কেন?
ঘরে শুধু সংখ্যা চলে, % চিহ্ন নয়। ২.৫ লিখুন। আর ২,৫ লিখবেন না: কমা হাজারের কমা ধরা হয়, ফলে হার ২৫ পড়া হয়।
প্রণোদনা না পেলে কী ধরব?
ঘরে ০ বা ফাঁকা রাখুন। তখন হিসাব শুধু রেট ও ফির ওপর হবে।