
প্রবাসী আয় ব্যাংকিং চ্যানেলে পাঠালে কখনো কখনো সরকারি প্রণোদনা মেলে, যা পাঠানো টাকার ওপর একটি শতাংশ। এটি হাতে পাওয়া মোট অঙ্ক বাড়ায়, তাই হিসাবে ধরা দরকার। আবার হার ও শর্ত বদলায় বলে ভুল হার ধরলে হিসাব ভুল হয়। এখানে হিসাবের সূত্র আর যাচাইয়ের তালিকা দেওয়া হলো; প্রবাসী আয় ক্যালকুলেটর-এ হার বসিয়ে মিলিয়ে নিন।
আগে একটি কথা: এই লেখায় কোনো প্রণোদনার প্রকৃত হার বলা হয়নি, আর বর্তমানে প্রণোদনা আছে কি না, থাকলে কত, তা আমি যাচাই করিনি। এখানকার সব হার (১%, ২%, ২.৫%, ৩%) শুধুই উদাহরণ। আপনার ব্যাংক বা সরকারি ঘোষণা দেখে হার বসান।
সূত্র
প্রণোদনা = রেটে পাওয়া টাকা × হার ÷ ১০০
মোট প্রাপ্তি = রেটে পাওয়া টাকা + প্রণোদনা
১,০০০ SAR, রেট ৩০ হলে রেটে পাওয়া টাকা ৩০,০০০। হার ২% হলে প্রণোদনা ৩০,০০০ × ২ ÷ ১০০ = ৬০০ টাকা। মোট ৩০,৬০০ টাকা। শতাংশ বের করার সহজ কৌশল শতকরা হিসাবের গাইডে।
হারভেদে ছক
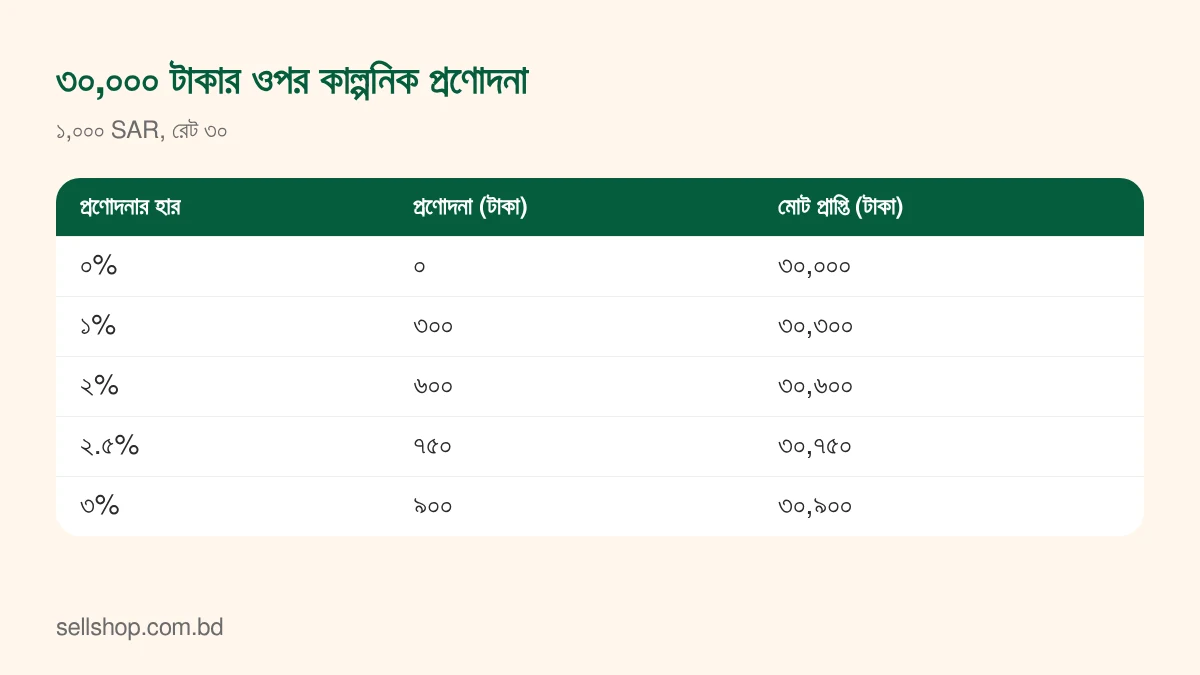
- ০% হলে প্রণোদনা ০ টাকা, মোট ৩০,০০০ টাকা।
- ১% হলে প্রণোদনা ৩০০ টাকা, মোট ৩০,৩০০ টাকা।
- ২% হলে প্রণোদনা ৬০০ টাকা, মোট ৩০,৬০০ টাকা।
- ২.৫% হলে প্রণোদনা ৭৫০ টাকা, মোট ৩০,৭৫০ টাকা।
- ৩% হলে প্রণোদনা ৯০০ টাকা, মোট ৩০,৯০০ টাকা।
হার ১% বাড়লে এই অঙ্কে ৩০০ টাকা বাড়ে। হার সামান্য বদলালেও বছরে নিয়মিত পাঠালে ফারাক জমে; বছরের হিসাব এই গাইডে।
ফির সঙ্গে নিট লাভ
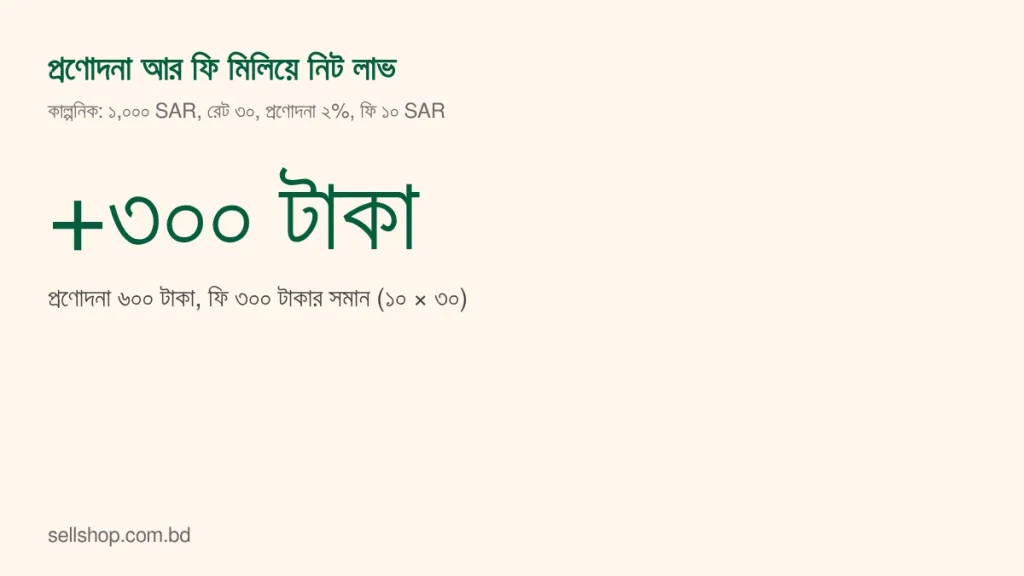
প্রণোদনা পেলেও ফি দিতে হয়। নিট হিসাব: প্রণোদনা − ফি (টাকায়)। কাল্পনিক ২% প্রণোদনা (৬০০ টাকা) থেকে ১০ SAR ফি (১০ × ৩০ = ৩০০ টাকা) বাদ দিলে নিট ৩০০ টাকা লাভ। প্রণোদনা না থাকলে ফি পুরোটাই খরচ।
দুই সেবা তুলনার সময় এই নিট অংশটিই কাজের: যে সেবায় প্রণোদনা প্রযোজ্য ও ফি কম, সেটি এগিয়ে। পুরো তুলনার নিয়ম কম ফি না ভালো রেট গাইডে।
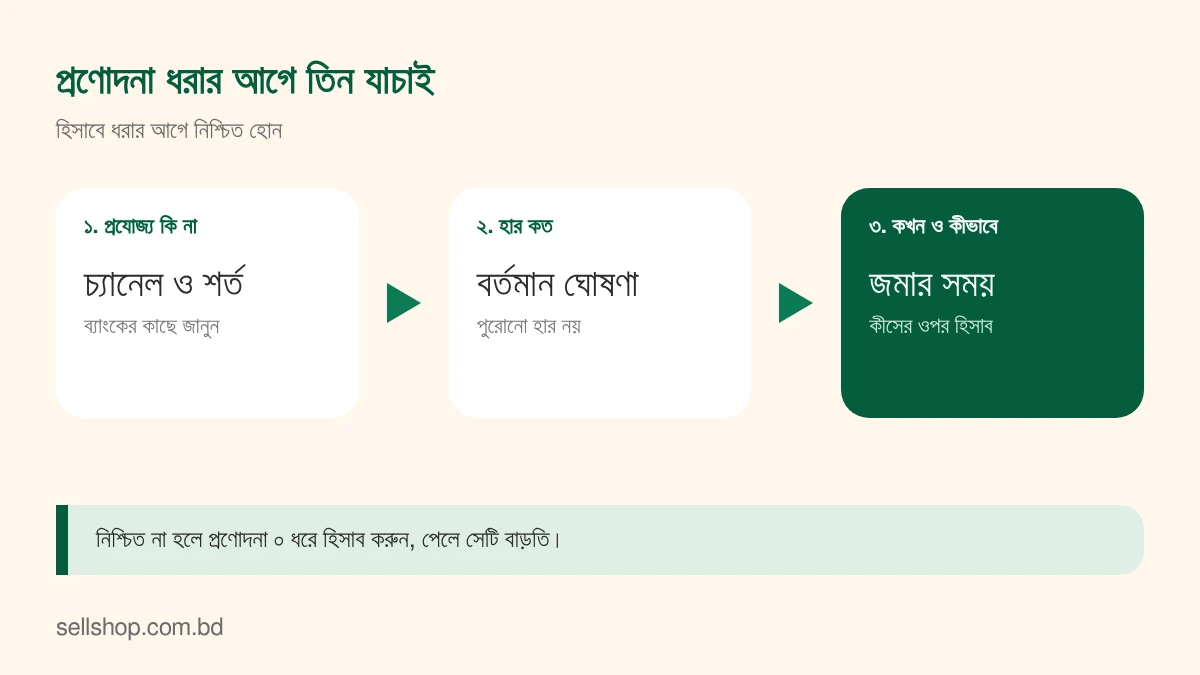
হিসাবে ধরার আগে তিন যাচাই
- প্রযোজ্য কি না। প্রণোদনা সাধারণত নির্দিষ্ট চ্যানেল বা নির্দিষ্ট শর্তে মেলে। আপনার পাঠানোর পথে প্রযোজ্য কি না, ব্যাংকের কাছে জেনে নিন।
- বর্তমান হার। হার বদলাতে পারে। পুরোনো ব্লগ বা আগের বছরের হার না ধরে আজকের ঘোষণা দেখুন।
- কীসের ওপর ও কখন। প্রণোদনা পুরো পাঠানো অঙ্কের ওপর, নাকি নির্দিষ্ট অংশের ওপর, আর কবে জমা হয়, ব্যাংক বলবে। এই টুলে প্রণোদনা রেটে পাওয়া টাকার ওপর ধরা হয়।
নিশ্চিত না হলে
হার নিয়ে সন্দেহ থাকলে প্রণোদনার ঘরে ফাঁকা বা ০ রাখুন। তাহলে নিশ্চিত প্রাপ্তিটুকু দেখবেন; প্রণোদনা পেলে সেটি বাড়তি। বিশেষ করে নির্দিষ্ট টাকা পাঠানোর উল্টো হিসাবে প্রণোদনা ধরে কম পাঠালে দেশে কম পৌঁছানোর ঝুঁকি থাকে।
অফিশিয়াল চ্যানেল কেন
ব্যাংকিং বা অনুমোদিত চ্যানেলে পাঠালে রেট ও ফি স্পষ্ট থাকে, লেনদেনের রেকর্ড থাকে, আর প্রযোজ্য হলে প্রণোদনা পাওয়া যায়। অনানুষ্ঠানিক পথে এর কিছুই মেলে না এবং ঝুঁকি বেশি। কোন রেট ধরে হিসাব হয়, তা রেটের গাইডে; দুই পথের তুলনা প্রবাসীর টাকার হিসাবে। সোজা হিসাব এখানে। এই মুদ্রা-টাকার হিসাবগুলোর একত্র তালিকা ডলার-টাকা হিসাব এক জায়গায়।
সীমাবদ্ধতা ও হালনাগাদ: এই লেখায় কোনো প্রকৃত প্রণোদনা-হার নেই; সব অঙ্ক কাল্পনিক। প্রণোদনার আছে-নেই ও হার আমি যাচাই করিনি। টুলে কোনো হার বসানো নেই। এটি আনুমানিক হিসাব; চূড়ান্ত অঙ্ক ব্যাংকের অ্যাপে বা শাখায় দেখে নিন। হালনাগাদ: ৩১ অক্টোবর ২০২৬।
সাধারণ প্রশ্ন
প্রণোদনা কত শতাংশ?
এই লেখা বা টুল কোনো হার বলে না। হার সরকারের ঘোষণা ও আপনার ব্যাংকের নিয়মে ঠিক হয়, আর বদলাতে পারে। বর্তমান হার ব্যাংক বা বাংলাদেশ ব্যাংকের ঘোষণায় দেখুন।
প্রণোদনা কিসের ওপর হিসাব হয়?
টুলে ধরা আছে রেটে পাওয়া টাকার ওপর। আপনার ব্যাংক অন্য ভিত্তি ধরলে সেই ভিত্তির অঙ্ক বসিয়ে মিলিয়ে নিন।
প্রণোদনা থেকে ফি বাদ যায় কি?
না, ফি ও প্রণোদনা আলাদা। তবু নিট লাভ দেখতে প্রণোদনা থেকে ফি টাকায় বাদ দিয়ে দেখা কাজের।
প্রণোদনা না পেলে কী ধরব?
ঘরে ০ বা ফাঁকা রাখুন। তখন হিসাব শুধু রেট ও ফির ওপর হবে।